

AI寒风中的曙光?台积电(TSM.US)算力订单拉满、涨价在路上,“造血能力”对冲融资成本风险
在全球AI股因通胀与加息预期遭遇重挫的同一周,台积电(TSM.US)交出了一份几乎无可挑剔的成绩单。
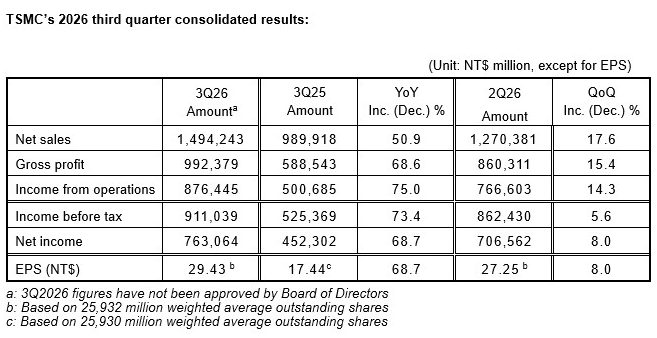
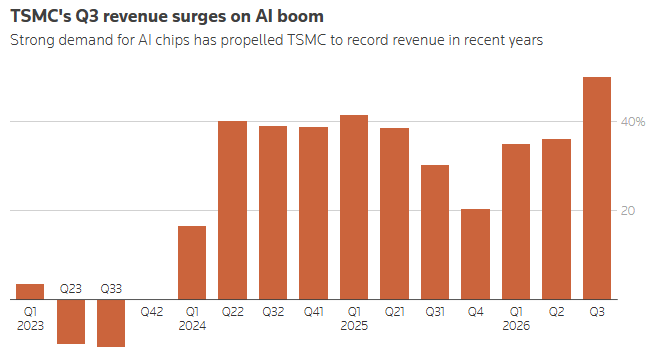
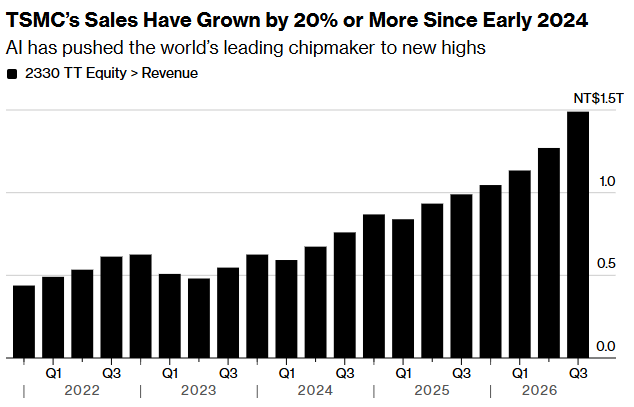
智通财经APP获悉,台积电周四公布2026年第三季度财报:合并营收1.4942万亿新台币(467.2亿美元),同比增长50.9%、环比增长17.6%,超出公司自身446亿-458亿美元的财测区间;归母净利7,630.6亿新台币,同比增长68.7%、环比增长8.0%,连续第六个季度刷新单季纪录,也是连续第11个季度的利润增长;稀释每股盈余29.43新台币,高于约28.3新台币的市场预估,也超出LSEG对16位分析师的加权预期(净利预期7,463亿新台币)。法说会上给出的第四季度营收指引为523亿-543亿美元——中值较第三季度再增约14%,远高于市场预估的503.5亿美元。
对当下的AI半导体行情而言,这份财报的分量远超数字本身。作为英伟达与苹果最先进芯片的独家代工厂、英伟达AMD与谷歌都依赖其把最前沿设计变成实体组件的“全球芯片制造枢纽”,台积电恰好站在市场对AI叙事的中心。
收入端:算力需求依旧火热,涨价已在路上
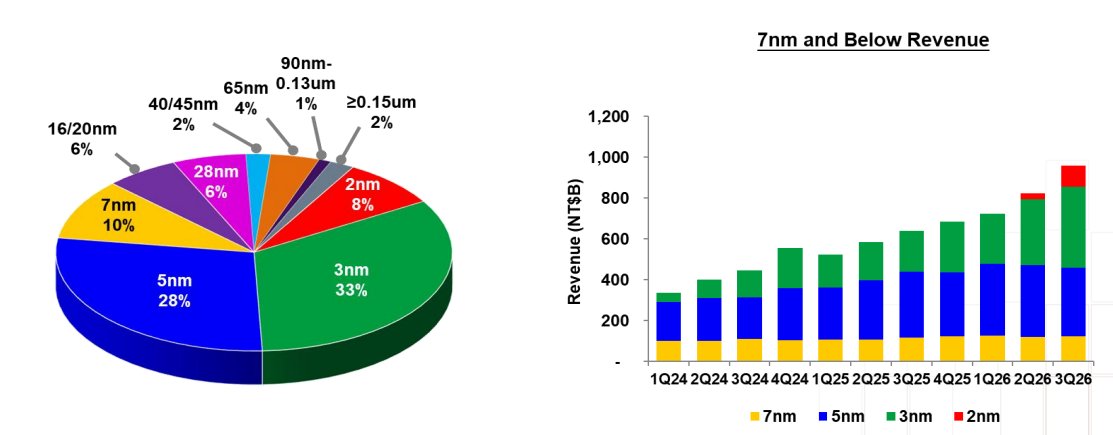
分制程看,最先进的2纳米出货占第三季度晶圆销售金额的8%(上季度为3%),3纳米占33%、5纳米占28%、7纳米占10%,先进制程(7纳米及以下)合计占79%——先进节点的量价齐升,是营收超预期的核心。
月度营收的斜率更能说明问题:7月同比增44.7%、8月增53.3%、9月增54.6%(达5,118.6亿新台币),增速逐月走高。美银证券指出,2纳米加速放量的背后是苹果新机移动SoC与AMD服务器CPU需求超预期,叠加英伟达Rubin GPU、AMD MI400、AWS Trainium3等多款加速器向3纳米迁移,5纳米与3纳米产能利用率维持在100%以上。
需求能见度同样在延长。美银称台积电2纳米订单能见度已延伸至2028年,并预测2028年第三季度先进制程晶圆月供需规模将突破50万片、产能利用率上看105%;摩根大通研判先进制程供给吃紧可能延续至2028年。董事长魏哲家在7月法说会上已坦言,先进封装产能极其紧张,甚至限制了客户的增长。
涨价问题也有了更清晰的轮廓。分析指出,报道指向3%-6%的晶圆价格调涨;摩根士丹利与元大投顾则预估2027年先进制程晶圆价格还有5%-10%的调涨空间。摩根大通台湾区研究部主管哈戈谷(Gokul Hariharan)认为,本季毛利率接近财测高标,正是受3/5纳米产能利用率高企与代工价格调涨的支撑。
成本端:史上最强扩产周期下毛利照旧承压
收入端的火热,正在为成本端的稀释买单。第三季度毛利率66.4%,落在财测区间65%-67%之内,但较上季度的67.7%下滑1.3个百分点——2纳米量产爬坡的稀释开始显性化;营业利润率58.7%,超出财测上缘。
市场预期,2纳米爬坡可能稀释毛利率约3-4个百分点,海外扩厂另有约2-3个百分点的影响。而台积电的扩产力度是史无前例的:今年资本开支将达600亿-640亿美元(7月法说会从520亿-560亿美元上修,约70%-80%投向先进制程),创公司纪录;公司目前正在同时推进约20座工厂的建设与设备安装——对一个习惯同时处理4-5座新厂的公司而言是全新节奏。海外方面,在亚利桑那2,650亿美元(含7月追加的1,000亿美元)之外,公司正评估得克萨斯州的新厂址;马斯克上周表示旗下企业将自建并运营Terafab AI芯片基地,台积电可能承租部分厂区。
对2027年的资本开支,卖方共识持续上修:机构调查均值约750亿美元,高盛目标850亿、瑞银900亿(另有凯基估700亿-720亿;2028年瑞银看至1,050亿、摩根大通1,000亿)。
Charles Shum的点题值得照录:“第三季度更大的问题其实关于2027年。台积电的亚利桑那扩张、可能的得州枢纽与Terafab谈判,将塑造资本开支与海外毛利率稀释,而台湾的报道指向3%-6%的晶圆涨价。下一代A14制程节点与先进封装的更新,也应澄清台积电对英特尔挑战的回应。”
对冲稀释的三张牌是涨价、稼动率与产品组合——若2027年先进制程如期涨价5%-10%,大摩与元大预估毛利率有望跨越或逼近70%大关;第四季度财测毛利率65%-67%、营业利益率56.5%-58.5%,显示管理层对利润率的掌控仍有余裕。新台币升值是下半年毛利率的另一重压制(哈戈谷)。
对存储链的信号:CoWoS是HBM的咽喉,AI寒风里最重的一块砝码?
台积电不做存储,但全球存储行业的景气度有很大一段系在它的产线上。AI芯片必须经由CoWoS先进封装把逻辑芯片与HBM绑在一起,CoWoS因此成为观察存储需求的咽喉指标——凯基投顾指出,在HBM4基础裸晶与强劲需求带动下,台积电3纳米产能将持续吃紧,2026至2028年底月产能将扩增至16万/20万/22万片。
这也解释了为什么本周二(10月13日)韩国存储股重挫(SK海力士单日跌约10%)之后,市场把台积电法说会视为“全村最后的希望”:代工龙头的订单、涨价与扩产节奏,是HBM及存储链需求最上游的验证点。
这份财报的语境,是AI板块的至暗一周。周三(14日)美国9月CPI超预期(同比3.7%)重燃加息担忧,30年期美债收益率盘中一度升至5.63%,对利率敏感的AI股全线重挫:AI云服务商CoreWeave单日暴跌15.46%、月内累计跌约四分之一,其2032年到期、票息9.625%的债券收益率升破15%、价格跌破80美分进入“困境区间”,五年期CDS约881个基点(6月底约547个)——市场定价的五年内违约概率已超50%;甲骨文跌约9%、戴尔跌超11%、Nebius跌10%,纳斯达克100指数下挫2%,多只AI基础设施股单日合计蒸发约800亿美元市值。马斯克转发相关报道并留言“吓人”。
美债利率飙升下的融资能力问题
两相对照,台积电的财报恰恰划出了这场争论的分水岭。CoreWeave的商业模式是“借钱买英伟达芯片、再出租算力”(累计发债约220亿美元+贷款260亿美元,年内各类融资逾350亿美元),D.A. Davidson分析师Gil Luria的批评直白:“如果CoreWeave以9%的成本借款,而能获得的最佳回报只有5%,那么规模扩张到多大都没有意义。”而台积电是“订单→收入→现金流”的正向自证:连续六个季度的纪录净利、加速的月度营收、延伸至2028年的订单能见度,以及用真金白银砸出的20座新厂。
美国9月CPI数据周三公布后,市场对美联储再次加息的预期明显升温,通过“更高更久的利率”直接施压半导体股估值。逻辑链条是清晰的:长端收益率跳升→贴现率上行→对利率最敏感的成长股与AI硬件股承压。与此同时,随着美债收益率飙升,市场也越来越关注企业的融资成本,而非仅关注未来订单的增长,对于重资产的AI硬件公司来说,最怕的事是资金尚未完全借入,但利率已经飙升。
上游侧的佐证同步到位:光刻机龙头阿斯麦周三表示,客户已开始洽谈2029与2030年的订单,缓解了AI投资热潮失去动能的担忧。AJ Bell投资总监Russ Mould指出,若台积电重申扩产承诺,将向市场传达“成长动能尚未见顶”的强烈信号——523亿-543亿美元的第四季度指引,正是这个信号本身。
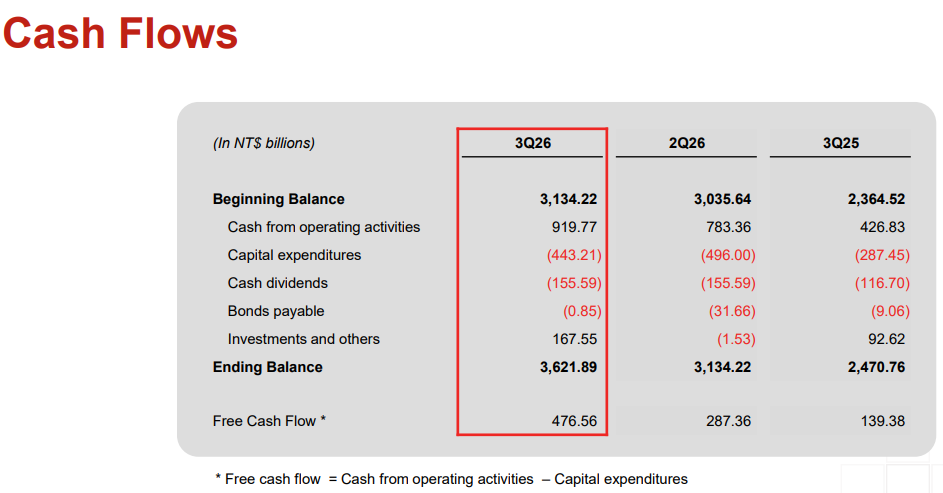
当然,台积电也对冲不掉另一半风险:若融资成本持续攀升,下游“先举债建设、后兑现收入”的模式崩坏,最终会反向传导为代工订单风险。这是财报之外、由利率决定的部分。不过,得益于其作为全球代工龙头,虽然会面临毛利压力,但其强劲的现金流创造能力能为其融资持续造血。
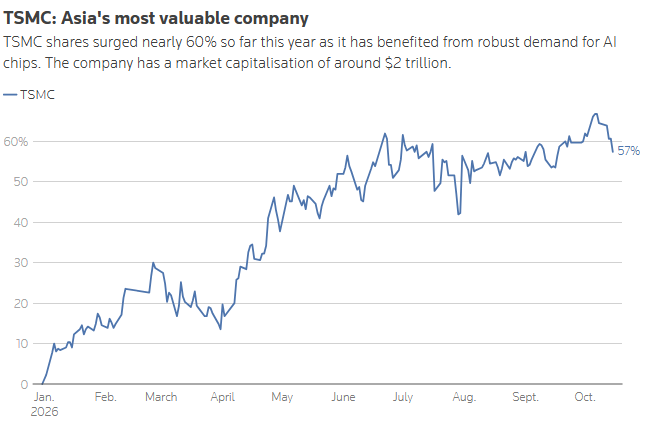
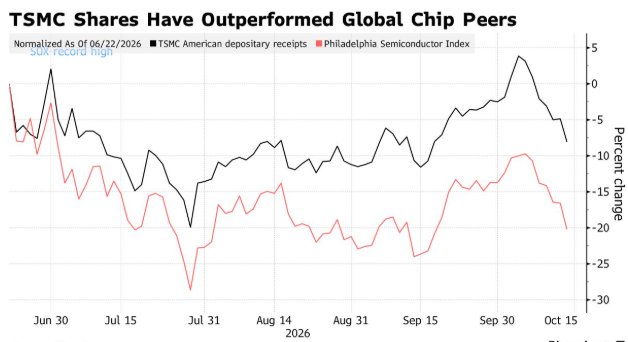
市场对龙头的定价依然慷慨:这家市值约2万亿美元(约为三星电子两倍)的亚洲最有价值公司,月初刚在全球芯片股中率先创出历史新高,今年在台北股价累计上涨约57%(与大盘62%的涨幅相当)。法说会前外资集体上调目标价:麦格理4,410新台币、花旗4,000,高盛与摩根大通3,300、大摩3,088;美银将ADR目标价从590美元上调至620美元,隐含约37%上行空间。摩根大通预计需求增长延续至2028年并带动当年营收年增30%;花旗Laura Chen团队看好英伟达、AMD等主要客户加速,持续推升台积电2027年AI相关营收。


 扫码下载智通APP