

三季度收入利润双增,连涨三年的百胜中国(09987)为何仍是低估?
近一个月涨幅逾25%,超过70%的收入来源于肯德基的百胜中国(09987),发布双增业绩后市值还能否维持在上升通道?
智通财经APP了解到,11月3日,百胜中国发布2026年第三季度财报,实现收入34.77亿美元,同比增长8%;归母净利润3.11亿美元,同比增长10%;前三季度,该公司收入98.86亿美元,同比增长10%,归母净利润8.64亿美元,同比增长10%,归母净利率为8.74%。此外,前三季度每股摊薄盈利2.49美元,同比增长17.45%。
这已是该公司连续第十个季度实现系统销售额、经营利润及经营利润率的同比增长,且公司积极回报股东,在第三季度向股东回馈3.62亿美元,其中包括2.63亿美元的股票回购和9900万美元的现金股息,前九个月,共计向股东回馈10.80亿美元。受该业绩影响,其股价次日拉高,连续两个交易日涨幅超4%,而近一个月股价涨幅超25%。
业绩稳健,两大核心品牌双轮驱动
百胜中国业绩增长主要来源于三个维度:一是门店净增长,Q3净新增692家,创单季历史新高,门店总数19989家,其中19%为加盟店,Q3新店中44%由加盟商开出;二是交易量的增长,同店交易量同比增长3%,连续第15个季度正增长;三是“以价换量”,比如肯德基客单价同比下降5%,但同店交易量增长5%。
“以价换量”但并未牺牲利润,Q3该公司餐厅利润率17.8%,同比提升0.5个百分点,经营利润率13.0%,同比提升0.5个百分点,连续第10个季度扩张。
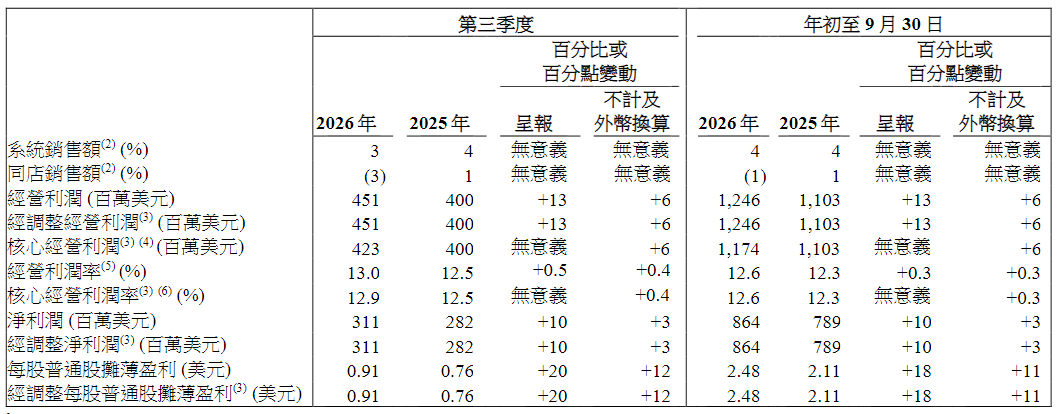
图片来源:公司财报
分品牌看,肯德基是压舱石,Q3收入25.97亿美元,同比增长8%,占公司收入的74.7%;经营利润4.25亿美元,同比增长10%,占公司经营利润的94.2%;经营利润率16.3%,同比提升0.3个百分点;餐厅利润率18.6%,同比提升0.1个百分点。外卖销售同比增长7%,占肯德基销售额的54%。
而必胜客是第二引擎,Q3收入6.65亿美元,同比增长5%;经营利润0.73亿美元,同比增长29%;经营利润率11.0%,同比提升2.1个百分点;餐厅利润率15.3%,同比提升1.9个百分点。8月该公司完成对中国大陆必胜客品牌所有权的收购后,原先支付给品牌方的许可费不再流出,直接增厚了利润。此外,必胜客同店交易量同比增长5%,连续第15个季度增长;外卖销售同比增长8%,占比53%。
值得注意的是,百胜中国财务健康,资产负债率为50.9%,现金流充沛,每年都有大量的经营活动现金净流入,2026年前三季度净流入达14.81亿美元,截至9月,其拥有现金等价物5.35亿美元,短期投资11.32亿美元,合计为16.67亿美元。充裕的现金流为该公司业务拓展以及提升股东回报带来保障。
跑赢行业,逆势扩张估值仍处低位
从行业来看,今年餐饮行业弱复苏,2026年1—9月,全国餐饮收入41969亿元,同比增长2.4%,增速同比回落0.9个百分点;限额以上单位餐饮收入12528亿元,同比增长1.3%。而百胜中国系统销售额增长3%,总收入增长10%,旗下两大核心品牌肯德基及必胜客均高于全国餐饮收入的增速。
这得益于该公司逆风扩张,Q3净新增692家门店,前三季度净新增1888家,全年目标从“净增超1900家”上调到“超2400家”,门店总数将突破20500家,2028年的目标是25000家,其中肯德基17000家、必胜客6000家。在城市布局方面,该公司计划未来三年进入2000多个尚未触达的低线城市。
百胜中国重视股东回报,Q3公司向股东返还3.62亿美元,其中2.63亿美元用于回购,0.99亿美元用于分红,前三季度累计返还10.80亿美元,全年计划15亿美元。董事会宣布每股派息0.29美元,将于12月22日支付,同时批准增加10亿美元回购授权,剩余额度约13亿美元。
此外,自2027年起,该公司计划将约100%自由现金流,扣除支付给子公司少数股东的股息后回馈股东,预计在2027年和2028年期间,股东回报平均每年约为9亿美元至逾10亿美元,并在2028年突破10亿美元。截止目前,该公司股息率为2.28%,PE(TTM)为17倍,PB为3.2倍。
那么百胜中国估值高吗?和全球同行比,这个估值不算贵。麦当劳的PE(TTM)22倍,比百胜中国高出29.4%。在业绩方面,百胜中国略胜一筹,EPS三年复合增速预期14.5%,远高于麦当劳的5.8%;股东回报率8.9%,是麦当劳的2.4倍。该公司现金回报率高,且具备清晰的股东回报计划,获得各大投行看好。
其中晨星发布研报称,百胜中国第三季度收入同比增长2%,剔除汇率波动影响后,核心经营利润增长6%,尽管8月恶劣天气及外卖补贴减少导致同店销售额下降,但公司业绩仍保持增长。该投行维持对该公司每股公允价值预测600港元,认为当前股价较公允价值折让40%,估值明显偏低。
综合来看,百胜中国三季度业绩表现强劲,肯德基和必胜客两大核心品牌均实现了稳健增长,高于行业水平,其门店逆势扩张,尤其是低线城市的布局,此外公司“以价换量”,交易量季度保持增长趋势,但盈利能力仍保持提升。该公司重视股东回报,每年约为9亿美元至10亿美元回报股东。
百胜中国市值已连续三年上涨,目前估值仍处于较低水平,基于强劲的基本面以及股东回报水平,叠加获得投行认可,公司长期具备较高的值博率。



 扫码下载智通APP