

Omdia:AI推动市场两极分化 预测2027年PC出货量将进一步下降7%
智通财经APP获悉,11月4日,Omdia发文表示,2026年,受供应链中断和零部件成本上涨影响,消费电子市场出货量遭遇下滑。展望2027年,这一局面短期内难以扭转。Omdia预测,2027年PC出货量将进一步下降7%。在这样的市场环境下,PC厂商的运营能力和产品线深度,将成为其能否在行业低迷期取得成功的关键因素。
AI推动市场两极分化,挑战与机遇并存
AI带动的需求增长加剧了关键零部件的供应紧张,导致供应链中断和价格大幅上涨,其中DRAM和SSD受到的影响较为明显。与此同时,成本攀升和供应受限抑制了消费电子各品类的出货量;另一方面,未能受益于AI需求增长的零部件,则面临消费者需求疲软的问题,使市场形成另一端相对脆弱的态势。
从PC厂商的角度来看,采购规模和议价能力也在加剧市场分化。大型厂商具备更强的市场感知能力,能够更早制定备货决策;从长期来看,它们还与供应商保持稳定的合作关系,从而获得更有利的采购价格。相比之下,当供应商需要在客户之间进行资源取舍时,中小型厂商往往最先被降低供应优先级,而且不得不通过更复杂的市场渠道获取货源,进一步推高运营成本。根据Omdia数据,截至2026年第二季度,排名前六之外的PC厂商出货量份额已降至10%以下,而这一比例通常处于10%至15%之间。
从PC产品组合来看,NVIDIA RTX Spark、AMD Ryzen AI Halo和Mac Studio等产品正受到市场关注。这些产品的能力与AI基础设施硬件产品相似,主要面向本地模型运行和开发,而非传统PC工作负载。尽管较高的价格会限制其出货规模,但企业端正逐步呈现出更广泛的优化和采用趋势;在某些情况下,这类产品还可以有限度地替代服务器部署。与此同时,低价位产品受到多轮零部件供应冲击,Omdia数据显示,售价低于500美元的PC产品出货量占比正快速下降,目前已低于30%。
优化产品组合、维护合理的定价策略并确保供应稳定,是PC厂商的首要任务
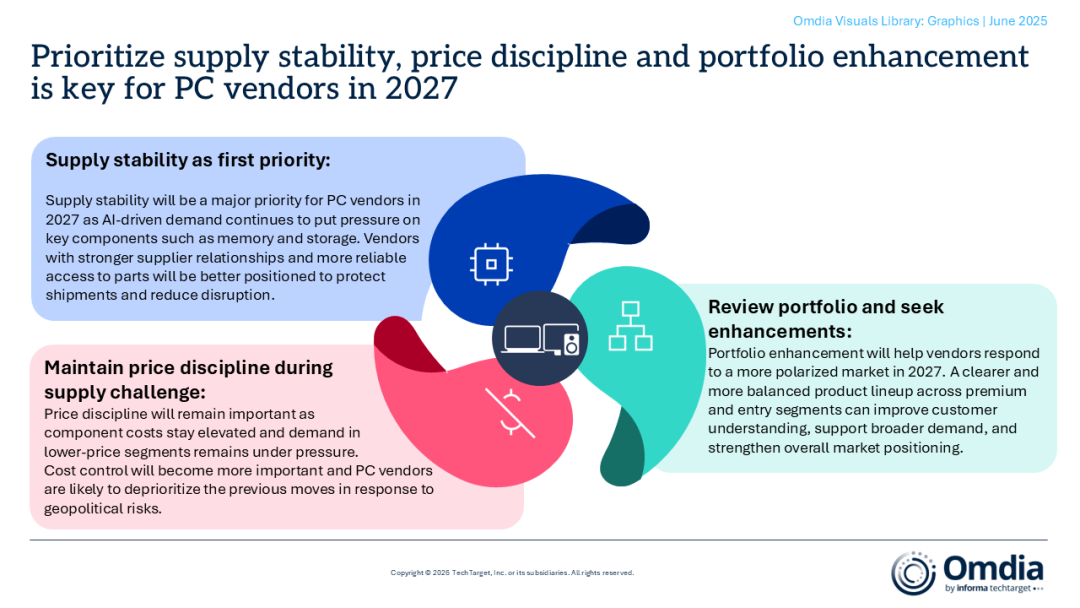
对于PC厂商而言,当前最重要的是重新审视产品组合,并重新规划未来的发展方向。总体来看,厂商的战略规划正呈现出较为明显的两极分化趋势。
对于更加依赖低价位产品和消费市场的厂商来说,维持相对稳健的定价策略,是保持出货量的关键;未来几个季度,成本控制将是其核心任务。另一方面,厂商此前为应对地缘政治风险而进行的供应链调整,如果持续推高成本,可能就需要降低相关措施的优先级,甚至适当收缩。
对于更加依赖高价位市场的厂商而言,扩大用户群体同样是长期重点。尤其随着智能体 AI推动跨设备协同需求增长,并带动 AI 硬件市场发展,厂商是否应推出价格更低的产品以扩大用户基础,正成为一个重要的战略议题。尽管此举可能对品牌定位产生一定影响,但有助于控制出货量下滑的幅度。
此外,厂商可能还需要调整供应链管理思路。在过去一年半的时间里,我们看到,部分厂商难以适应零部件供应商降低对消费电子产品供应优先级的变化,仍然采取较为强硬的供应链管理方式,要求供应商提供更高的灵活性或接受更低的利润率,结果反而遭到供应商抵制。未来一年,成本压力预计仍将持续,因此,确保供应商和原始设计制造商(ODM)获得合理利润,以维持稳定供货,仍将是厂商的重点任务。
在增长机会有限的市场环境下,PC厂商需要聚焦三项核心任务:通过更全面、定位更清晰的产品组合争取市场份额,维持审慎的定价策略,以及确保供应稳定。
密切关注云服务提供商(CSP)的需求变化
此次由供应端驱动的行业下行周期,最初源于CSP和AI基础设施硬件需求激增,带动存储器和存储设备需求大幅增长,随后影响逐渐扩散至更广泛的供应品类。随着PC行业在供应分配中的优先级被降至次要甚至更低的位置,即使 PC 厂商并未直接参与服务器相关供应链,也仍需密切跟踪CSP需求的实时变化。
展望未来,下一轮市场周期的转变更有可能由需求突然变化所驱动,而非供应商过度扩张产能所致。



 扫码下载智通APP