

Palantir(PLTR.US)美国商业收入暴增148% 华尔街却在争论“AI应用神话”能否续写
智通财经APP了解到,聚焦“AI+数据分析”的AI应用领军者Palantir Technologies(PLTR.US)业绩报告于北京时间周二晨间披露之后,两大关键事实可谓同时成立:即美国商业收入首次超过美国政府收入,证明AI软件正在企业端大规模变现;然而,另一方面,美国商业新签合同总价值的同比增速从上季逾153%降至11%,机构与散户投资者们对AI智能体狂潮之下的Palantir下一轮AI应用增长轨迹能看到多远,产生了巨大分歧。这就是为什么业绩和指引双双超华尔街分析师们一致预期,股价在美股盘前仍然一度大幅下跌约10%。
对于AI应用领军者Palantir最新业绩报告以及管理层给出的乐观未来展望,摩根士丹利最新研报的核心判断在于,Palantir是企业“主权AI”和开放权重模型推广的主要受益者,重点提及三季度收入增速连续第13个季度加快,调整后营业利润率达到61.7%;与此同时,客户增长和多项订单指标放缓。
摩根士丹利因此采取了一个看似矛盾、实则一致的动作:大幅上修2027、2028年收入和盈利预测,把目标价从205美元提高至233美元,却维持“等权重”(Equal-weight)——即立场偏向中性的相对谨慎评级,并未升至“增持”这一最乐观看涨评级。以178.34美元收盘价计算,233美元对应30.65%潜在涨幅。
Palantir的股价在2025年暴涨340%之后,再整个2025年里累计上涨了逾130%,堪称“AI应用软件板块的牛市神话”,包括摩根士丹利在内的一些华尔街资深分析师认为该股仍有上涨空间。在刚刚过去的10月份,Palantir股价从187.05美元跌至184.11美元,月跌幅度大约1.57%,分别跑赢纳斯达克100指数和费城半导体指数约5.08、13.79个百分点。但从10月12日盘中的阶段性高点位置212.94美元至11月2日财报前收盘的178.34美元,股价已然大幅回撤约16%,未能在AI交易退潮之际继续走出独立行情。
美国商业收入首次超过政府业务,为什么近乎翻倍的营收,压不住订单疑虑?
Palantir财报数据显示,该公司三季度营收由上年同期11.81亿增至23.13亿美元,同比增长96%、环比增长20%,高于市场一致预期的21.8亿美元;调整后每股收益0.44美元,高于市场一致预期的0.41美元。增长最强的仍是美国:商业收入9.84亿美元,同比增长148%、环比增长29%,首次超过美国政府收入端的大约9.53亿美元;后者同比增长96%,也高于上季的90%。
相比之下,国际商业和政府收入分别增长21%和31%,并未同步出现美国市场的爆发。盈利也有现金支撑:GAAP营业利润10.85亿美元、利润率47%;调整后营业利润14.27亿美元、利润率约62%。按公司口径,收入增速加调整后营业利润率的“40法则”得分达到158%。经营现金流12.05亿美元,扣除购置物业设备支出后,自由现金流约11.97亿美元;公司调整后自由现金流为12.16亿美元。
“40法则”是衡量软件公司能否兼顾增长与盈利的经验指标。按Palantir的口径,把营收同比增速与调整后营业利润率相加,合计达到40%就算达标。Palantir三季度营收同比增长约96%,意味着收入接近上年同期的两倍;调整后营业利润率约62%,意味着每100美元收入能留下约62美元调整后营业利润。两项相加约为158%,远高于40%的参考线。这里的158%是综合得分,不是利润率,也不是利润增速。
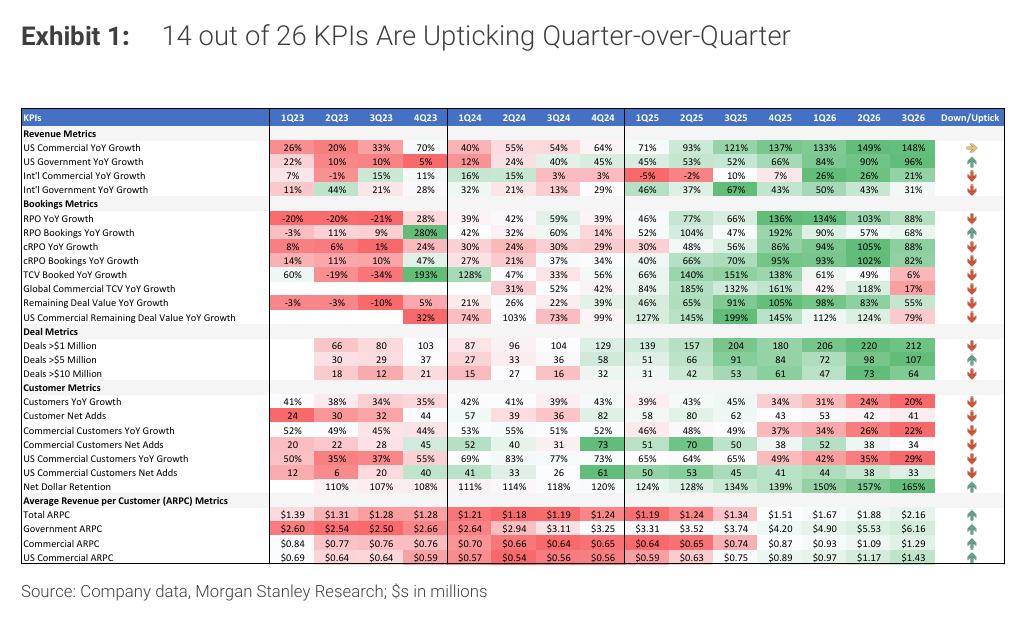
指引与管理层业绩前景展望同样强劲。四季度营收预计26.49亿—26.53亿美元,中值较LSEG汇编的分析师一致预期24.6亿美元高约7.8%;全年营收指引上调至85.30亿—85.34亿美元,隐含增速由约82%升至91%,美国商业收入预计超过35.59亿美元、至少增长143%,全年调整后自由现金流预计48亿—50亿美元。大摩测算,如果四季度收入再比指引中值高5%,同比增速可接近98%,但这是大摩的情景测算,不是公司承诺。
卖方和买方真正争论的是收入之后的订单。全公司本季新签合同总价值(TCV)29.18亿美元,同比仅增6%;美国商业TCV为14.63亿美元,同比仅增11%。期末剩余履约义务(RPO)约49亿美元,同比增88%,但环比持平。大摩还注意到,美国商业客户净增加数从38家降至33家。
管理层在电话会上解释,多笔金额达数千万美元的主权AI初始合同期限短于惯例;期限缩短本身会压低合同全期金额,原始期限不超过12个月的合同也不纳入公司披露的RPO。与此同时,净美元留存率从157%升至165%,美国商业过去12个月新签合同总价值仍增长62%。因此,大摩分析师团队强调,不能把单季订单增速骤降直接解释为需求坍塌;但市场需要看到这批短约按期续签、扩容,才能确认今天的收入增速有多大机会延续。
从模型能力到客户AI工作流预算:大摩为何上调现金流,却下调估值倍数?
Palantir受益于智能体浪潮的关键,在于它能把模型接入企业真正运转的流程。传统数仓可以算出哪些订单可能延期;Palantir的业务本体(Ontology)进一步把订单、库存、工厂和人员权限关联起来,使智能体能在授权范围内提出调拨方案、触发审批,并用执行结果检验决策。
大摩在财报中展现出的“主权AI”也不限于政府采购:企业可以保留对专有数据和模型权重的控制,通过AIP Evolve对开放权重模型做后训练和评测,按任务选择成本与性能合适的模型。
大摩援引的管理层电话会议上两个具体例子显示,L3Harris在一项特定任务上用不到48小时完成微调,初测性能超过原用前沿模型,成本降低95%;一家全球家电企业从100万美元试点起步,到三季度已扩至1,500万美元年合同额,覆盖商业、财务和供应链流程。前者说明客户为何采用,后者说明Palantir如何从采用中获得更多收入。
这种强劲的扩约能力,是大摩上修模型的主要依据。该行将2027、2028年营收预测分别上修19%和28%,至140.8亿和211.4亿美元,隐含同比增长65%和50%;其中,美国商业收入预测上修至68.0亿和114.2亿美元。同期调整后营业利润率由原估61.0%、62.1%升至63.5%、65.5%,调整后每股收益由2.31、3.27美元升至2.79、4.31美元,模型中的自由现金流升至约83.9亿和128.4亿美元。这也解释了股价相对芯片股的韧性:Palantir可以向同一客户销售更多且更大规模工作流程,并已产生可观现金流,不需要先建设一座新数据中心,才有机会获得下一笔软件收入。
大摩上调目标价却维持“等权”,是因为它看好主权AI带来的增长机会,但对庞大客户群体能否长期保持当前的扩约速度,仍有所保留。
大摩调研发现,部分支出超过500万美元的大客户仍对价格和部署总成本敏感。头部20家客户过去12个月户均收入已达1.46亿美元,而整体客户数同比增速由24%降至20%;越依赖老客户扩大采购,增长就越取决于新增用例能否反复证明回报。大摩的233美元基准目标,已经假设营收未来五年复合增长37%、2031年达到412亿美元,自由现金流达275亿美元、利润率约67%。
估值上,大摩把原来的“2030年每股自由现金流7.07美元、给41倍”,改为“2031年每股10.98美元、给30倍”,再按13%加权平均资本成本折现、加回每股7.9美元净现金。目标价上调靠的是更高的现金流预测,而不是给股票更贵的倍数——这也意味着大摩给予的目标价之所以仍能上升,是因为大摩预计Palantir未来能赚到更多现金,同时对老客户能以多快的速度持续扩大采购保留了一分谨慎立场。若新客户和单客支出扩张更快,大摩牛市情景为336美元;若部署成本限制推广,熊市情景仅91美元,较基准收盘价分别为上涨88.4%和下跌49.0%。
华尔街分歧巨大:同一份财报,为何既能支撑265美元,也能支撑130美元?
财报后,花旗集团维持对于Palantir的“买入”评级,目标价由250升至265美元,对应未来12个月有望大幅上涨48.6%。花旗分析师团队更看重美国商业和政府业务同时强劲,认为合同期限影响了订单数字的可比性。瑞银维持“买入”、Baird维持“跑赢大盘”,目标价均为250美元,对应上涨40.2%;瑞银指出,美国商业收入增速超过其预估区间,但RPO环比持平弱于其量化模型预期。Piper Sandler则维持“增持”,目标价由231升至235美元,对应上涨31.8%的潜在上行潜力。
谨慎一端,Cantor Fitzgerald维持“中性”和207美元目标价,对应上涨16.1%的潜在上行潜;加拿大皇家银行资本市场把目标价从90大幅上调至130美元,却仍维持“跑输大盘”,对应下跌27.1%的悲观下行空间。这些评级和目标价足以见得华尔街多空双方真正的分歧并不是AI软件有没有客户,而是现有客户的扩约速度,能否足够持久地支撑今天的估值。因此,下一季最有辨识度的信号,是美国商业新签合同金额能否回升,同时净美元留存率和现金利润率仍保持强劲。



 扫码下载智通APP