

财报前瞻 | 121倍市盈率的豪赌:Palantir(PLTR.US)指引一旦“不够惊艳”,股价恐应声而落
智通财经APP注意到,Palantir(PLTR.US)将于美东时间11月2日(周一)盘后公布2026年第三季度财报,在大型科技股财报接连引发抛售、投资者重新审视人工智能投资回报的背景下,这份财报被视为本周市场对“AI交易”最重要的一次检验。
营收预增约85%,盈利接近翻倍
最新市场一致预期显示,分析师预计Palantir第三季度营收约21.8亿美元,同比增长约85%,预测区间在21.6亿至22.6亿美元之间;调整后每股收益约0.41美元,较去年同期的0.21美元接近翻倍,预测区间为0.38至0.45美元。FactSet调查的分析师预期略高,营收约22.2亿美元,每股收益约0.42美元。
作为参照,公司第二季度营收19.4亿美元、调整后每股收益0.41美元,均超出市场预期。过去两年,Palantir几乎连续在营收和盈利两项指标上击败华尔街预测,过去四个季度平均盈利惊喜幅度约15%。屡超预期的纪录也抬高了本次财报的门槛。
全年指引是另一大看点。Palantir在8月将2026年全年营收预期上调至81.5亿至81.6亿美元,对应约82%的增速,并将美国商业业务全年增速指引上调至至少134%。目前市场一致预期已达约82.2亿美元,高于公司指引区间。管理层此前给出的三季度营收指引为21.6亿至21.64亿美元,已低于当前市场预期,这意味着“超预期并再度上调指引”几乎成为股价维持强势的必要条件。
商业业务增速是核心
本次财报,投资者将重点关注几类运营指标:一是美国商业业务收入增速,二季度该分部收入同比大增149%至7.64亿美元,是全场焦点,本次基数抬升约30个百分点后能否维持140%左右的增速,直接检验企业AI平台(AIP)的渗透速度;二是美国政府业务,需观察联邦合同落地节奏是否延续复苏;三是国际商业业务能否如期重新加速;四是盈利质量指标,包括调整后营业利润率(二季度达62%)、Rule of 40得分以及自由现金流表现。
此外,资本配置成为新议题。RBC资本市场统计,财报前投资者关于分红、股票回购和拆股的提问占全部加权提问的46%,较上季度上升30个百分点,反映市场开始关注公司将如何运用约90亿美元的现金储备。
花旗、摩根大通看多,摩根士丹利偏谨慎
财报前夕,多家华尔街机构上调了预期。花旗维持“买入”评级,将目标价从245美元上调至250美元。花旗分析师表示,渠道调查显示合作伙伴需求强劲,尤其是美国联邦业务,一家联邦领域专业合作伙伴称其整体技术业务同比增长超过60%,Palantir是最大受益者之一,显示公司从去年政府效率部(DOGE)削减开支的冲击中明显复苏。花旗预计,美国商业业务收入增速有望超过140%,国际商业业务将重新加速,美国政府业务也将实现两位数超预期增长,并预计公司将把全年营收增速指引再上调约10个百分点。
摩根大通分析师布莱恩·埃塞克斯首次覆盖Palantir,给予“增持”评级,并列入“积极催化剂观察名单”,2027年12月目标价262美元。他认为,企业采用AI的重点正从技术部署转向追求实际投资回报,而Palantir的平台已能切实改造客户业务流程,使其成为本轮AI投资周期中较为直接的软件受益者。
摩根士丹利同样认为渠道动能强劲、需求环境健康,但仅给予“持股观望”评级,目标价205美元,态度相对克制。
指引只许惊艳、不许优秀
如果说业务层面的分歧只是看多与看更看多之别,那么估值层面的争论才是本次财报真正的暗线。多数分析师承认,Palantir当前的定价已经脱离常规估值框架。
先看数字。Palantir当前预期市盈率约89倍,而标普500指数约19倍;援引市场一致预期计算,按2026年盈利其市盈率约121倍,即便按2027年预期盈利仍高达约75倍;企业价值约相当于2026年预期营收的61倍。
横向对比,同样处于AI叙事中心的英伟达(NVDA.US),预期市盈率也不过30倍上下。自8月上次财报以来,Palantir股价累计上涨约六成,估值扩张的速度甚至快于盈利预期的上调速度,这意味着股价上涨中相当一部分来自“信仰充值”,而非基本面兑现。
卖方分析师的目标价分布本身就暴露了这种尴尬。花旗250美元、摩根大通262美元的多头目标价固然亮眼,但摩根士丹利仅给出205美元的“持股观望”评级,而此前部分机构的保守目标价甚至低于现价。
分析师Future Stack Investment警告,Palantir股价的涨幅已经跑赢盈利增长,估值溢价要求公司在增长和利润率两端持续超预期,执行层面的容错空间“几乎为零”。换句话说,市场当前买入的不是Palantir的现在,而是它必须年年翻倍兑现的未来。
这种估值结构决定了财报反应的高度不对称:如果公司只是交出一份“优秀”的成绩单,营收达标、指引小幅上调,股价反而可能下跌,因为这些早已被计入价格;只有给出远超预期的“超级惊艳”指引,例如大幅上调全年营收目标、美国商业业务增速再上台阶,才能推动股价继续走高。本轮财报季已经反复上演类似剧本。
杰富瑞数据显示,科技公司公布业绩次日股价平均下跌3%,为该机构12年前开始统计以来最差表现;纳斯达克综合指数上周下跌2%,连续第三周走低。市场对不及高位预期者的惩罚,明显重于对超预期者的奖励。
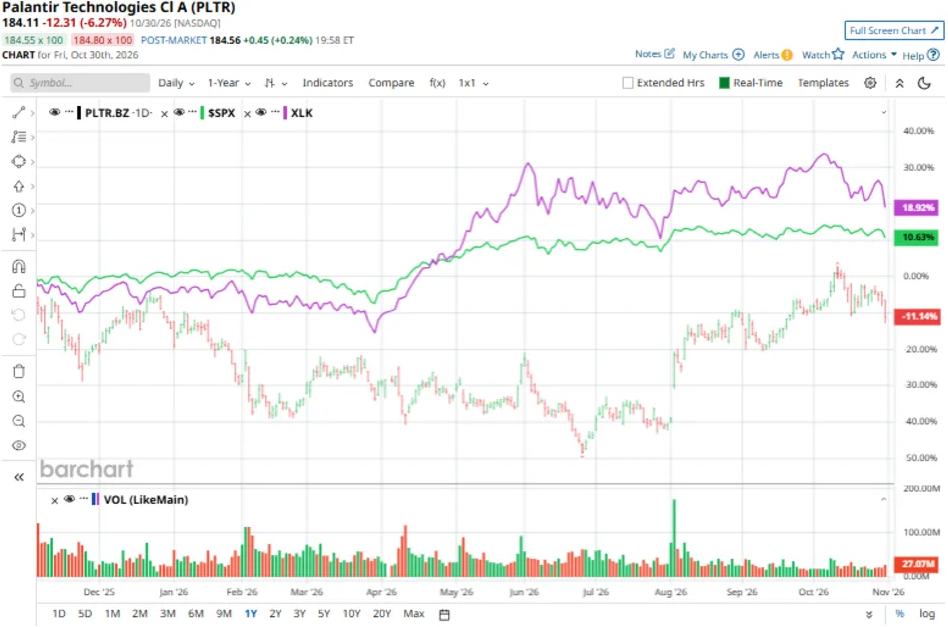
LSEG IBES数据显示,已公布业绩的约半数标普500公司整体利润仍同比增长31%,说明企业基本面并不差,下跌的症结在于预期打得太满。对估值倍数远高于大盘的Palantir而言,这一风险被进一步放大。部分市场观察人士已开始提示技术面的松动迹象,认为股价在财报前出现跌破关键支撑位的苗头。
对Palantir而言,三季度营收数字本身只是起点。美国商业业务增速、政府合同表现、全年指引的上调幅度,以及管理层对股东回报的表态,将共同决定这份财报是“信仰的证明”,还是“估值回归的导火索”。在一个只奖励“惊艳”的市场里,“很好”可能恰恰是最危险的答案。


 扫码下载智通APP