

财报前瞻 | 安森美半导体(ON.US)Q3业绩放榜在即 AI数据中心业务、毛利率及Q4指引成最大看点
智通财经APP获悉,安森美半导体(ON.US)将于11月2日(周一)美股盘后公布2026年第三季度业绩。市场目前预计,安森美半导体Q3营收将同比增长10%至17亿美元,调整后每股收益将同比增长逾39%至0.88美元。
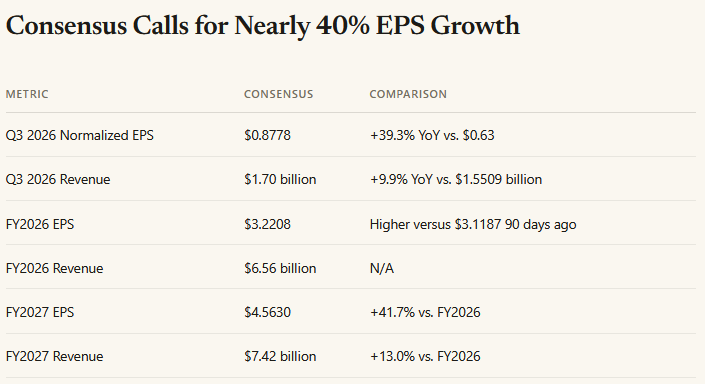
除了第三季度业绩,市场同样关注安森美半导体将会给出的第四季度业绩指引。根据现有分析师预期,安森美半导体Q4营收约为17.4亿美元,调整后每股收益约为0.96美元。
在当前市场开始重新审视人工智能(AI)资本开支回报率、担忧科技巨头巨额投资能否转化为实际收入和现金流的背景下,安森美半导体Q3业绩将成为观察AI基础设施需求能否持续向上游半导体供应商传导的重要窗口。
这份财报的关键不只是营收和每股收益能否超预期,而是AI数据中心电源业务能否证明需求真实、增长持续,并且正在转化为毛利率和现金流改善。对投资者而言,Q3业绩提供的是需求验证,Q4指引则决定这种增长能否延续。
1、AI数据中心业务能否继续保持高速增长
数据显示,安森美半导体第二季度营收同比增长约9%至16亿美元,小幅高于分析师普遍预期的15.9亿美元;调整后每股收益同比增长约40%至0.74美元,高于分析师普遍预期的0.71美元。
分部数据进一步证明,增长正在明显向AI数据中心电源半导体业务集中。电源解决方案业务(PSG)营收达到8.290亿美元,同比增长18.7%、环比增长13%,占总营收的比例由上年同期47.5%升至51.7%,成为公司过半收入来源;模拟与混合信号业务(AMG)营收大约5.457亿美元,同比下降1.8%;智能感知业务(ISG)营收2.288亿美元,同比增长6.6%。
安森美半导体强劲的Q2业绩说明AI芯片需求正在由GPU、ASIC和HBM本体,系统性外溢至功率半导体、模拟控制与监测信号链。这并非模拟芯片企业简单“蹭AI概念”,而是算力密度提升必然带来的物理需求。
模拟/电源芯片领域以及功率半导体/分立器件领域,跟随史无前例的AI大浪潮而实现强劲需求扩张的底层核心逻辑在于,AI机架正在从传统服务器的数十千瓦跃升至100千瓦以上,并向600千瓦乃至1兆瓦演进,即下一代GPU/TPU/ASIC单颗功耗可能达到2—4千瓦,传统48V/54V架构将产生数千安培电流,铜损、发热和母排体积都会急剧上升,这也是为何迫使全球AI数据中心积极转向安森美与英伟达共同推动的±400V或800V直流架构。
电力从电网进入GPU之前,必须经过AC/DC整流、PSU、BBU、高压配电、800V至50V中间总线转换,再由多相VRM将电压降至GPU核心所需的不足1V;每一级都需要Si、SiC或GaN功率开关、栅极驱动器、数字控制器、电源管理IC和电子保险丝。安森美半导体、德州仪器和英飞凌所出售的正是这些“每瓦必经”的器件,因此机架功率越高、转换级数越复杂,其单机柜半导体价值量通常越大。
安森美半导体则可在这条“电网到GPU”的电源树中提供EliteSiC MOSFET/JFET、高低压硅MOSFET、GaN器件、热插拔智能保险丝、多相控制器、功率级及PoL稳压器,使单台AI机架不仅需要更多芯片,也需要更高单价、更高耐压和更高效率的功率器件。英伟达NVIDIA MGX平台可谓是安森美半导体AI数据中心业务的核心战略入口。安森美半导体已为现有MGX系统供应功率FET、多相电源、SiC JFET和GaN方案,并直接服务英伟达以及MGX生态中的PSU、BBU和未来800V配电板供应商;MGX标准化服务器与机架设计,也会让一个获得认证的电源器件更容易被多家OEM和ODM复制采用。
安森美半导体已将AI数据中心业务定义为增长最快的板块,并预计2026年相关营收增长至两倍以上。如果该公司管理层确认AI数据中心业务继续保持强劲增长,并且订单、客户导入和产品出货同步改善,投资者可能会将其视为AI资本开支正在向更广泛的半导体产业链传导,而不仅仅集中于GPU、存储器和先进制程芯片。
值得注意的是,AI业务订单能见度尤其重要。如果管理层能够确认客户需求不仅集中于当前几个季度,而且已经形成持续的平台设计导入和后续量产机会,市场对安森美半导体AI业务的估值逻辑就可能从短期周期性反弹转向中长期成长。
此外,传统业务的复苏进展也可能成为投资者的关注点。汽车业务能否继续改善?工业业务何时恢复增长?这些问题的答案或将检验安森美半导体业绩增长的质量。
2、毛利率、现金流同样是关键
安森美半导体Q2GAAP毛利率由37.6%升至38.4%,非GAAP毛利率升至39.3%。该公司此前表示,Q2产能利用率已经从第一季度的77%提高至83%,管理层预计产能利用率每提高一个百分点,可以为毛利率贡献约25至30个基点。
安森美半导体截至7月3日的经营现金流数据同比增长149.4%至4.597亿美元,自由现金流更是由1.061亿美元疯狂增至4.254亿美元,约为上年同期四倍,自由现金流率从约7%升至27%。换言之,虽然Q2营收仅增长约9%,利润、现金流数据和股东回报却以数倍速度扩张,显示安森美半导体的Fab Right产能优化、成本纪律与产品组合升级已经开始形成真实经营杠杆。
如果Q3毛利率达到甚至超过42%的指引上限、自由现金流持续改善,说明AI数据中心业务增长、产能利用率改善以及产品组合优化,可能正在共同推动盈利能力提升。反之,如果营收超预期,但毛利率仍然停滞,甚至受到原材料、基板及外部制造成本上涨的拖累,市场可能会质疑AI业务增长是否真正具有较高的盈利质量。
此外,安森美半导体正在推进对Synaptics的收购。交易完成后,公司将扩大在连接计算、边缘AI及相关技术领域的布局,但投资者也会关注交易融资安排、整合成本、协同效应以及毛利率影响。Synaptics自身的毛利率较高,理论上有望改善安森美半导体的产品组合,但收购能否真正提升长期盈利能力,仍取决于交易完成后的业务整合和收入协同,而不能仅凭目标公司的历史毛利率作出判断。
3、AI订单是否挤占传统业务供应能力
此前安森美半导体曾优先满足AI客户订单,汽车和工业客户的交付安排则受到一定影响。同时,公司产品交付周期据报道从约27周延长至约32周。
这反映出AI电源半导体需求正在增加,但也带来供应分配问题。投资者需要关注管理层是否预计交付周期继续延长,以及公司能否在满足AI客户需求的同时,维持汽车和工业业务的正常交付。如果AI业务增长是以牺牲其他业务为代价,其整体增长质量就需要打折扣。
4、Q4指引决定市场是否愿意继续为AI增长支付溢价
相比Q3业绩本身,Q4指引可能对安森美半导体的股价产生更直接的影响。根据现有分析师预期,安森美半导体Q4营收约为17.4亿美元,调整后每股收益约为0.96美元。这意味着市场已经在一定程度上提前计入AI数据中心业务持续增长、产能利用率改善以及毛利率扩张的预期。
因此,即使Q3营收和每股收益超过市场预期,如果管理层给出的Q4指引仅仅符合预期,或者对AI业务增长前景的表述趋于谨慎,股价也未必能够获得明显提振。
综合来看,安森美半导体此次财报对市场情绪的影响,可能不局限于公司自身股价,还将为投资者判断AI基础设施产业链的景气程度提供一个重要参考。最重要的观察指标,是AI数据中心业务增长能否同时带动营收、毛利率和自由现金流改善。
如果三者同步向好,安森美半导体有望成为AI投资从算力芯片向电力基础设施扩散的受益案例,也可能在市场质疑AI资本开支可持续性的背景下,为AI产业链提供一份积极的需求验证。但如果AI业务虽然高速增长,整体毛利率和现金流却没有明显改善,那么市场可能进一步区分AI产业链中的真正盈利受益者与仅仅享受需求增长的供应商。


 扫码下载智通APP