

“AI信仰”真能战胜一切? Alphabet与微软云业务大爆发 AI加速变现唤醒“半导体牛市叙事”
谷歌母公司Alphabet(GOOGL.US)与微软(MSFT.US)这两大科技巨头于北京时间周四晨间公布的最新业绩与未来前景展望——尤其是谷歌云计算平台与微软Azure云两大云计算业务的强劲增长轨迹,可谓给那些与AI算力基础设施建设进程密切相关联的半导体与数据中心电力设备链领军者们在AI智能体狂潮之下持续炸裂式增长需求前景提供了重要数据验证。
美联储当地时间10月28日以10比2维持利率在3.75%—4.00%,更重要的是美联储主席沃什在新闻发布会上并没有将强劲增长直接等同于经济过热,并强调生产率改善可能提高经济的增长承载能力。关于美联储与货币政策方面的最新动态可谓大幅度缓和了市场对额外鹰派冲击以及美债收益率催动AI融资成本继续攀升的宏观担忧。在美联储按兵不动背景之下,截至北京时间周四凌晨结束的美股周三交易,美股科技股延续反弹轨迹,纳斯达克100指数上涨 0.55%,有着“AI算力交易风向标”称号的费城半导体指数上涨1.75%。
截至北京时间10月29日晨间,微软强劲业绩以及业绩电话会上所展现出的强劲未来展望可谓获得了市场一致看涨认可,盘后股价走高且一度大涨约7%——若7%涨势延续至开盘则创历史新高;Alphabet则因广告收入以及自由现金流逊于预期,出现明显的盘后下跌,一度暴跌超过11%。
Alphabet与微软云业务都呈现强劲增长态势,但是整体基本面轨迹与股价盘后分化可谓全面凸显出——AI智能体主导的AI应用商业化进程正在加速兑现,进而强化AI算力长期牛市逻辑——全球范围如火如荼的AI基建进程有望持续上演AI算力容量与需求大扩张,但是全球资金开始更严格地区分“收入增长”、“盈利/利润增长”与“可用于偿债和再投资的现金增长”。
随着Facebook与Instagram母公司Meta、SK海力士与安费诺、希捷、西部数据、Vertiv在内的一系列AI算力产业链领军者们强劲业绩数据,以及谷歌母公司Alphabet与微软业绩相继重磅披露,对于全球AI算力主题,乃至股票市场半导体板块与广义上的科技股投资逻辑而言,更有投资意义的主线叙事在于——社交媒体巨头Meta以及两大云计算巨头的强劲业绩正在为AI商业化提供更有力的验证;即云业务增长持续转化为利润与经营现金流,将增强企业支持算力采购、履行融资义务的能力,并提高半导体订单与盈利增长的兑现确定性。市场由此积极获得重新看涨AI算力产业链的关键依据——商业回报改善能够支撑下一轮投入,使半导体反弹获得更扎实的基本面支撑。
谷歌云收入翻倍、微软Azure增长加速,正在为半导体反攻补上最关键的需求验证:科技巨头的AI投入,已经持续转化为可观的云服务收入。Google Cloud收入达到307.09亿美元,同比增长102.6%,超过市场预期的295.7亿美元的这组数据,与SK海力士80%的营业利润率、Vertiv超过100%的有机订单增长形成呼应,增强了从模型使用、云服务收费到存储、芯片及电力冷却设备采购的需求传导逻辑。
华尔街看多半导体与年末行情的依据,正在由仓位出清和季节性顺风,延伸至盈利兑现、供给约束与长期订单可见度的共同支撑。高盛认为,韩国存储板块估值隐含的2027年盈利下滑65%过于悲观;在其报告时点,三星电子与SK海力士约3倍远期市盈率,与韩国基准股指KOSPI较高点下跌约40%、同期未来12个月盈利预测上升约22%背离,构成估值修复的重要基础。
SK海力士管理层表示,DRAM与HBM产能至2029年“实质性售罄”;高盛存储专家会则预计,DRAM涨价可能延续至2028年上半年,2027年HBM混合均价上涨约122%。德银统计的23个中期选举年中,21个在10月初之后三个月上涨,则提供了历史概率上的顺风。当云业务增长与供应商盈利继续兑现,融资成本和信用利差也逐步改善,半导体反弹便具备从情绪修复走向盈利驱动行情的更坚实基础。
两大云巨头增长强劲,财报为何走出不同行情?云收入强化AI算力需求预期,现金流与资本开支牵动短期市场定价
Alphabet与微软最新财报所体现的云业务强劲增长,以及企业端AI相关算力资源强劲需求正在加速转化为这两大云巨头收入和利润数据,毋庸置疑的是,两大云计算巨头们的云计算业务相关的强劲增长轨迹支撑AI算力产业链主导的整体算力需求,市场则进一步区分,这种增长需要多少新增投入、何时能够留下更大规模现金。
半导体的反弹力度显著强于股票市场大盘轨迹——这一点在包括日本与韩国股市以及中国股市在内的全球股市都在上演,费城半导体指数在10月22日暴跌约6.72%后连续四个交易日回升,从当日收盘低点累计反弹约8.87%,但距离6月高位仍低约两成;纳斯达克100在截至23日的两周下跌约6.24%后,至28日反弹约2.95%,仍较10月6日收盘高点低大约4.52%。博通28日收涨 2.77%,但北京时间29日06:12的盘后报价较收盘下跌2.16%。路透盘后快照则显示微软盘后一度上涨约7%、谷歌母公司Alphabet盘后则一度下跌超过11%——财报前的产业链反攻,尚未转化为财报后的全面共振。
信用市场则可谓深度揭示了这种分化,近期金融市场行情可谓恰好展现出了这种半导体主导的科技股大反弹张力以及企业信用债市场所显示的资金割裂与分歧局面。近期在中东与俄乌地缘政治冲突恶化导致能源成本激增和美债收益率激增背景之下AI相关科技企业发债狂潮仍在持续上演,进而催化出AI融资成本激增态势,这也使得信用市场对于AI信贷风暴以及“AI泡沫破裂”相关潜在危机愈发恐慌。
9月25日至10月26日,位于“AI算力抛售风暴”以及“AI泡沫破裂论调”最核心抛售股票标的——CoreWeave(CRWV.US)的五年期信用违约互换(Credit Default Swap,CDS)利差由835升至1148个基点,在40%回收率假设下,模型估算对应约62%的五年累计隐含违约概率——该指标还重点包含信用风险溢价,不能直接等同于公司未来五年的实际违约概率;此外,Meta同期限CDS利差由98升至121,微软仅由52升至55。CoreWeave随后在27日收窄至 1041.4个基点,显示压力开始缓解,却仍处高位。这些数据同时也在凸显出——高国债收益率抬高整体融资基准,信用利差再按照现金流、杠杆与再融资依赖程度分层。
云计算巨头以及此前一系列AI算力产业链积极动态,使得华尔街金融巨头高盛的选择性逢低买入配置策略、大摩资深策略师威尔逊对“行情调整尾声”的积极判断,以及德银的年末季节性顺风看涨观察获得了新的盈利依据:资金开始重新评估此前过度悲观的AI算力与半导体定价,而AI算力以及半导体重返上行轨迹对于全球股市牛市基调可谓至关重要。但真正增强多头逻辑的,是云服务收入、存储订单和数据中心核心设备链条相关的利润持续加速兑现;季节性与仓位回补则主要提供上攻行情放大的条件。
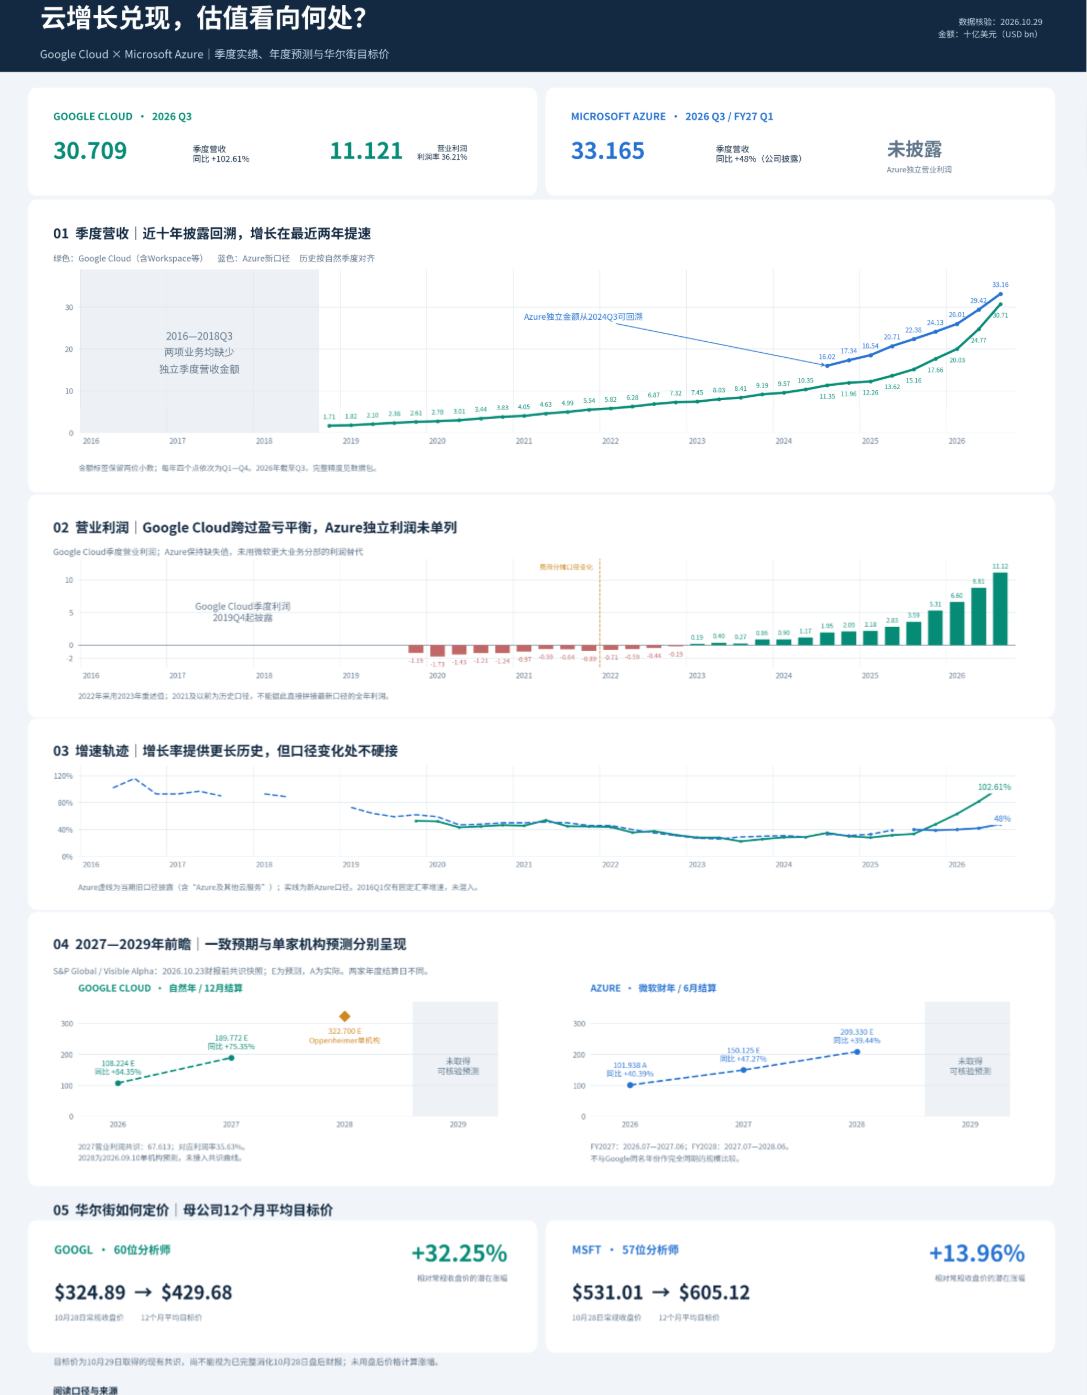
Alphabet:云业务翻倍,但广告业务与现金流数值似乎在估值层面占据主导地位
Alphabet第三季度营收 1275.77亿美元,上年同期1023.46亿美元,同比增长 24.7%,略低于路透/LSEG约1282亿美元的一致预期。营业利润 405.76亿美元,同比增长29.9%,营业利润率由30.5%升至31.8%;不过,市场快讯所列华尔街分析师们营业利润预期约431.6亿美元,实际仍有差距。净利润264.68亿美元,同比下降24.3%;每股收益 2.12美元,低于上年2.87美元及机构汇总约3.01美元的一致预期。利润下降包含87亿美元股权证券损失,主要涉及SpaceX投资估值变化,不能全部归因于主营业务恶化。
数字广告的细项尤其值得关注。广告总收入 820.12亿美元,同比增长10.6%,低于约834.2亿美元预期;其中,搜索及其他收入 633.50亿美元,上年565.67亿美元,增长12.0%,低于648.5亿美元预期;YouTube广告收入 112.07亿美元,上年102.61亿美元,增长9.2%,低于114.3亿美元预期。Google Network收入74.55亿美元,同比增长1.4%;订阅、平台与设备收入142.90亿美元,同比增长11.0%。
Alphabet最强的业务仍是谷歌云计算业务——即Google Cloud:收入 307.09亿美元,上年151.57亿美元,同比增长 102.6%,高于LSEG预期295.7亿美元约3.9%;营业利润由35.94亿美元升至 111.21亿美元,增长209.4%,利润率由23.7%升至 36.2%。按集团收入增量计算,云业务贡献超过六成,说明AI基础设施与企业云需求已经成为实质增长引擎。不过,谷歌母公司Alphabet的云计算相关联的分部利润并不承担集团全部共享AI研发费用,不能直接等同于Alphabet整体AI投资回报。
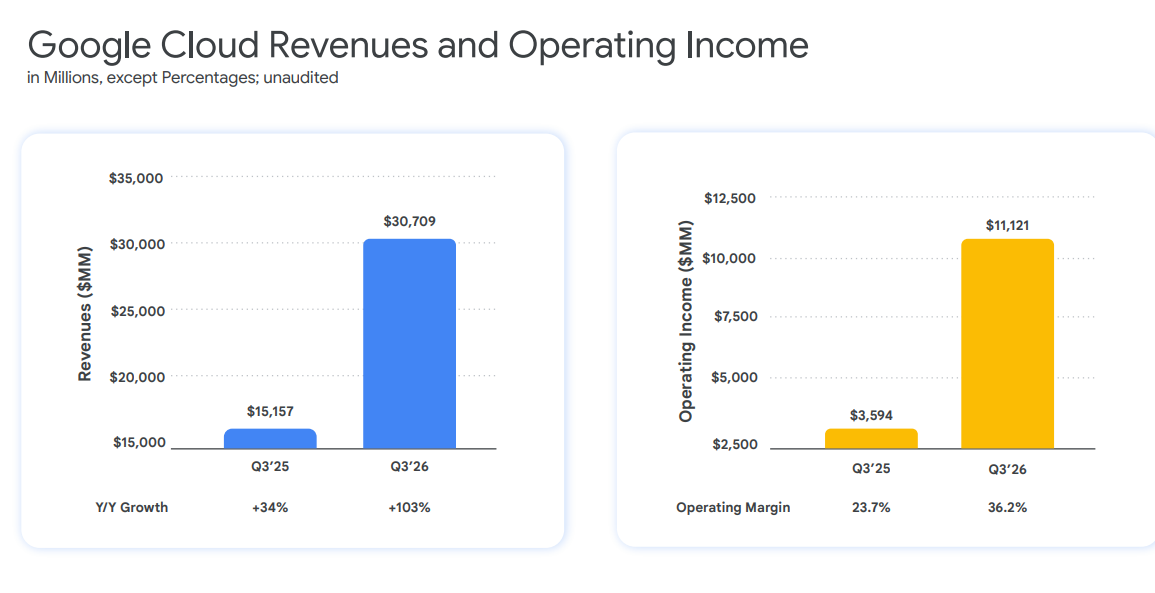
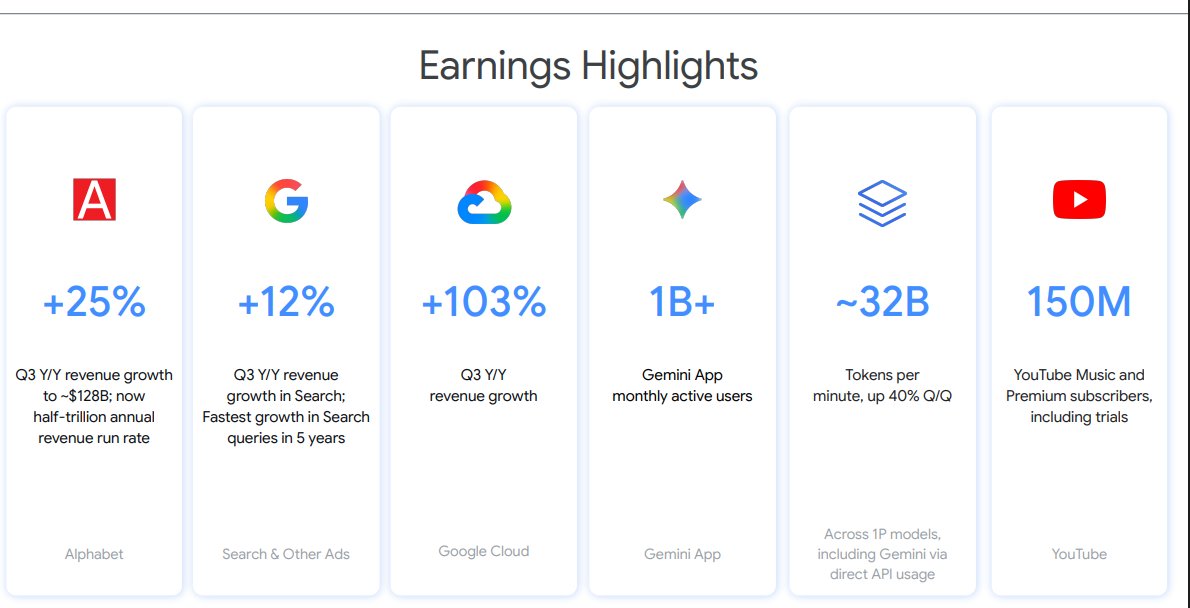
谷歌业绩电话会的核心增量集中在使用量、合同兑现和TPU商业化:云积压合同达到 5610亿美元,环比增长约9.1%,管理层预计略高于55%将在未来24个月确认收入;Gemini第一方API每分钟处理接近320亿Token,环比增长40%、同比超过四倍;Gemini应用用户达到10亿,但披露措辞不能直接改写为月活用户。公司同时披露18条云产品线年收入超过10亿美元、售出超过1亿个知识工作AI席位。TPU外部系统销售将在第四季度扩大、2027年明显放量,但公司没有单列AI或TPU收入及利润。
这套模式对博通、HBM、先进封装和网络设备具有直接TPU产业链条积极意义:TPU从谷歌内部资源扩展为对外销售和云服务交付能力,会扩大相关硬件的可服务市场。与此同时,TPU库存采购先形成营运资金占用,交付后才形成收入与回款,与谷歌自建数据中心的资本开支并非同一会计路径。Google Cloud收入翻倍能够增强采购需求可信度,却不能保证集团当期自由现金流同步改善。
现金流正是Alphabet此次的主要压力点:资本开支 513.55亿美元,同比增加114.4%;经营现金流422.90亿美元,同比下降12.7%;自由现金流 负90.65亿美元,明显弱于接近盈亏平衡的预期。除了建设支出,现金支付52亿美元欧盟罚款和TPU库存增加也产生影响。公司维持2026年资本开支 1950亿—2050亿美元,预计2027年显著增加;电话会还提示第四季度第三方算力投入将压制云利润率,AI Mode较低的变现率已经影响搜索增速。因此,谷歌展望强化了算力需求,却没有提供“收入、利润和现金回报全面超预期”的依据。
但是在一些分析师看来,谷歌云计算业务强劲足以打消市场对于谷歌前景的负面担忧情绪。Zacks投资研究公司策略师伊桑·费勒在一份报告中指出:“这只是人工智能繁荣发展道路上的一个小插曲,而非彻底的AI应用增长中断。市场需求显而易见;云服务103%的增长足以证明这一点。”
微软:Azure加速与经营杠杆共同兑现,资本开支的惊喜需要拆开理解
微软2027财年第一季度营收约922.79亿美元,上年776.73亿美元,同比增长18.8%,高于约906.3亿—906.6亿美元的市场一致预期;营业利润459.15亿美元,同比增长21.0%,计算所得营业利润率达到49.76%,较上年提高约0.88个百分点。调整后每股收益4.89美元,上年4.13美元,同比增长18.4%,超过约4.73美元的市场一致预期;GAAP每股收益4.92美元,同比增长32%,其中包含OpenAI投资损益基数变化。
微软云计算业务——即Azure云计算实现收入约331.65亿美元,上年223.84亿美元,报告及固定汇率增速均为48%,较重述口径下上一季度42%的增速提高6个百分点,也超过公司此前44%—45%的指引。路透采用的Visible Alpha预期为328.4亿美元;财报前另一快照为330.6亿美元、增长47.7%。因此,Azure全面超过卖方预测,也跨过部分机构讨论的约47%这一最高预期增长门槛。对于看好微软股价与基本面前景的分析师们而言,更有分量的看涨观点正在形成——即云计算业务在持续高收入基数上继续加速扩张,并与集团利润增长同时发生。
微软整体云计算相关的业务总收入639亿美元,同比增长30%;Microsoft 365云收入277.78亿美元,同比增长17.2%,商业云报告增速17%、固定汇率18%,剔除上年收入确认因素后分别为18%、19%;消费者云增长17%,行业解决方案云增长10%。商业剩余履约义务 6770亿美元,同比增长73%,但略低于上一季6780亿美元,商业订单指标同比下降12%。
现金流改善相对于预期尤其突出:经营现金流580亿美元,同比超预期大增长28.7%;现金资本开支 393.67亿美元,同比增长103%;自由现金流 186.33亿美元,远高于85.4亿美元的市场一致预期以及华尔街最乐观预期,但仍同比下降27.4%。包含融资租赁的资本开支为452亿美元,低于此前超过500亿美元的公司指引。公司解释涉及第三方产能交付延后,因而不能将全部差额直接解释成投资效率提升。
微软云毛利率为66%,高于上一季度65%、低于上年68%,也说明“集团经营杠杆改善”与“云业务仍承担基础设施成本压力”可以同时成立。因此,对于看好微软的华尔街分析师们而言,更稳健的判断在于——微软已经证明高强度AI投资可以与接近50%的集团营业利润率并存,而现金支出的阶段性延后进一步缓解了当季融资担忧。
从内存到液冷,AI基建需求加速兑现:订单与利润共同强化AI算力强劲增长叙事
两大云巨头的强劲增长,正在为AI基础设施投入提供收入端验证。而从前不久AI算力产业链领军者们一系列积极增长动态可以看出的是,从承载模型与推理任务的内存,到保障高密度机架运行的供电与液冷系统,产业链财报正在提供相互印证的需求信号,其中存储厂商的利润与长期供货安排尤其具有代表性。
HBM与服务器DRAM领军者SK海力士提供了最强的存储盈利证据:第三季度营收 104.62万亿韩元,同比增长328%;营业利润 83.33万亿韩元,同比增长 632%,即上年的7.32倍,营业利润率达到80%。电话会显示,14家核心客户的长期协议已覆盖2027—2028年超过一半产能;加上正在洽谈的需求,管理层判断DRAM和HBM产能至2029年“实质性售罄”,客户需求超过当前供给两倍。对于聚焦AI算力与半导体的投资者们而言,最有价值的变化无疑就是客户采购计划通过更加长期协议、价格安排和预付款提高了兑现概率。
近线大容量HDD领军者希捷2027财年第一季度营收 42.33亿美元,同比增长61%;调整后每股收益7.68美元,上年2.61美元;自由现金流15亿美元;并且其大部分近线容量已分配至2028年,部分客户协议延至2030年,但具体配置和价格锁定主要覆盖至2027年。数据中心HDD巨头西部数据同期营收43.81亿美元,同比增长55%;调整后每股收益4.64美元,下一季收入指引51亿美元、每股收益5.80美元。AI智能体迅速风靡全球而应声加速产生的日志、检索资料和持久数据扩大容量需求,而HDD以较低单位容量成本承接长期留存,与服务热数据的SSD形成互补。
数据中心供电、热管理与液冷系统巨头Vertiv的结果进一步验证“买芯片之后还要让芯片持续运行”的投资链条:第三季度收入 43.13亿美元,同比增长61%,高于37.6亿美元预期约14.7%;调整后每股收益 2.21美元,同比增长78%,高于1.82美元预期约21.4%;有机订单增长超过100%,调整后营业利润率达到25.2%。公司将全年收入指引提高至144.5亿—148.5亿美元、调整后每股收益7.10—7.20美元、自由现金流26亿—28亿美元。高密度机架提高热流密度、供电和冷却要求,因而Vertiv的盈利弹性不仅来自数据中心数量增加,也来自单位机架基础设施价值量提升。
电力端同样出现AI算力扩张需求加速兑现。燃气轮机与电网设备巨头GE Vernova第三季度收入126亿美元,同比增长27%,订单290亿美元,有机增长96%,积压订单达到1970亿美元;自由现金流指引提高至160亿—170亿美元。固体氧化物燃料电池与现场供电厂商Bloom Energy收入12.36亿美元,同比增长138%,并将全年收入指引提高至44亿—46亿美元。前者体现电网和大型发电设备扩张,后者提供部分项目绕开长时间并网等待的供电路径;两者均受益于算力建设对可用电力的争夺。
随着AI算力需求愈发井喷式扩张,半导体设备、芯片制造与设计环节的相关AI需求也在随之加速增长。“全球芯片代工之王”台积电第三季度美元收入467.2亿美元,同比增长41.2%,毛利率66.4%,预计2026—2028年总投入显著超过此前三年。EUV光刻机巨头阿斯麦第三季度收入116.62亿欧元,第四季度指引142亿—152亿欧元;管理层表示,当前规划的2027—2028年供给仍不足以满足需求,部分客户已讨论2029乃至2030年的订单。刻蚀与沉积设备巨头泛林集团季度收入82.19亿美元,同比增长约54%,下一季指引86亿美元上下浮动4亿美元。
原子层沉积设备领军者ASM International第三季度收入11.59亿欧元,同比增长45%,调整后营业利润增长56%,预计2027年收入超过57亿欧元;EDA设计软件与验证平台巨头铿腾电子收入16.33亿美元,同比增长22%,积压订单82亿美元,并上调全年收入至63.87亿—64.17亿美元。先进制程增加沉积与刻蚀步骤,定制ASIC增加设计、验证和系统仿真需求,意味着GPU与TPU竞争可以扩大共同上游的业务,而不只是重新分配芯片厂商之间的份额。
连接、模拟芯片和系统制造形成另一组验证:模拟与嵌入式芯片巨头德州仪器第三季度收入60.55亿美元,同比增长28%,数据中心终端业务增长95%、环比增长20%,第四季度收入指引58亿—63亿美元;高速连接器与线缆巨头安费诺收入102.30亿美元,同比增长65%、有机增长37%,第四季度指引103亿—105亿美元;光纤与光连接材料巨头康宁核心收入50.81亿美元,同比增长19%,光通信增长44%、相关生成式AI产品增长超过100%;AI计算与网络设备制造商天弘科技(即Celestica)收入58.3亿美元,同比大幅增长83%,并给出2027年400亿美元收入、同比增长90%的初步展望。
半导体牛市的更强依据:需求可见度显著延长,利润向稀缺环节集中
包括谷歌母公司Alphabet以及微软、Meta、甲骨文在内的AI应用端也提供了关于AI算力需求的积极信号。社交广告与AI应用巨头Meta第三季度收入646.01亿美元,同比增长26%,广告展示量增长10%、单价增长14%;旗下应用日活跃人数36.4亿。Muse在美国和加拿大注册账户超过1000万,其中约四分之一每天使用;企业数据库与云基础设施巨头甲骨文则明确提出,2028财年下半年自由现金流转正、2029财年超过300亿美元,2030财年收入至少2250亿美元。前者展示应用增长与资金消耗并存,后者为资本开支高峰之后的现金回收提供了可检验时间表。
Meta Muse与OpenAI的GPT-6 Astra全面引爆AI智能体大浪潮之际,“AI FOMO交易”(指投资者担心错过AI相关资产的上涨机会,因而追买或回补此前降低的仓位)有望随之卷土重来。从AI算力基础设施底层架构看,Muse与Astra有望进一步扩大AI智能体使用范围,它们带来的天量级别AI推理工作负载大举扩张会同时增加模型推理、工具执行和状态管理需求,同时加深了部分软件公司的竞争压力。摩根大通策略师团队的AI资本开支预测与展望显示,超大规模云厂商们资本开支2026年约为9,500亿美元、2027年约1.4万亿美元、2030年约3万亿美元。
不过,下一阶段全球AI算力主题以及半导体板块更有支撑的强劲上涨轨迹,则应由盈利预测上修、采购回款兑现和信用利差改善共同推动,尤其是稀缺产能与稀缺技术环节。
从技术机制看,AI智能体把一次回答扩展为反复推理、检索、工具执行和状态保存。GPU、TPU承担模型计算,CPU负责工具与任务编排,HBM容纳高带宽访问的数据,服务器DRAM承接运行环境,SSD与HDD分别服务高性能访问和大容量留存。与此同时,网络基础设施、数据中心高速光互连、供电和冷却决定昂贵加速器的实际利用率。因此,云收入加速能够同时支持多个硬件环节;具体公司获得多少利润,仍取决于性能优势、供应瓶颈和议价能力。
行业预测显示,增长不仅来自设备数量,也来自配置升级和价格。TrendForce预计九大CSP资本开支2026年达到 9570亿美元,同比增长106%,2027年超过 1.5万亿美元,进一步增长约60%;AI服务器出货量预计分别增长32.2%和接近36%,收入规模则由4790亿美元升至接近9200亿美元。该机构跟踪NVL72的研究则显示,预计2027年相关机架出货增长超过50%,GB300、VR200与VR300合计产值超过7100亿美元,同比增长214%。
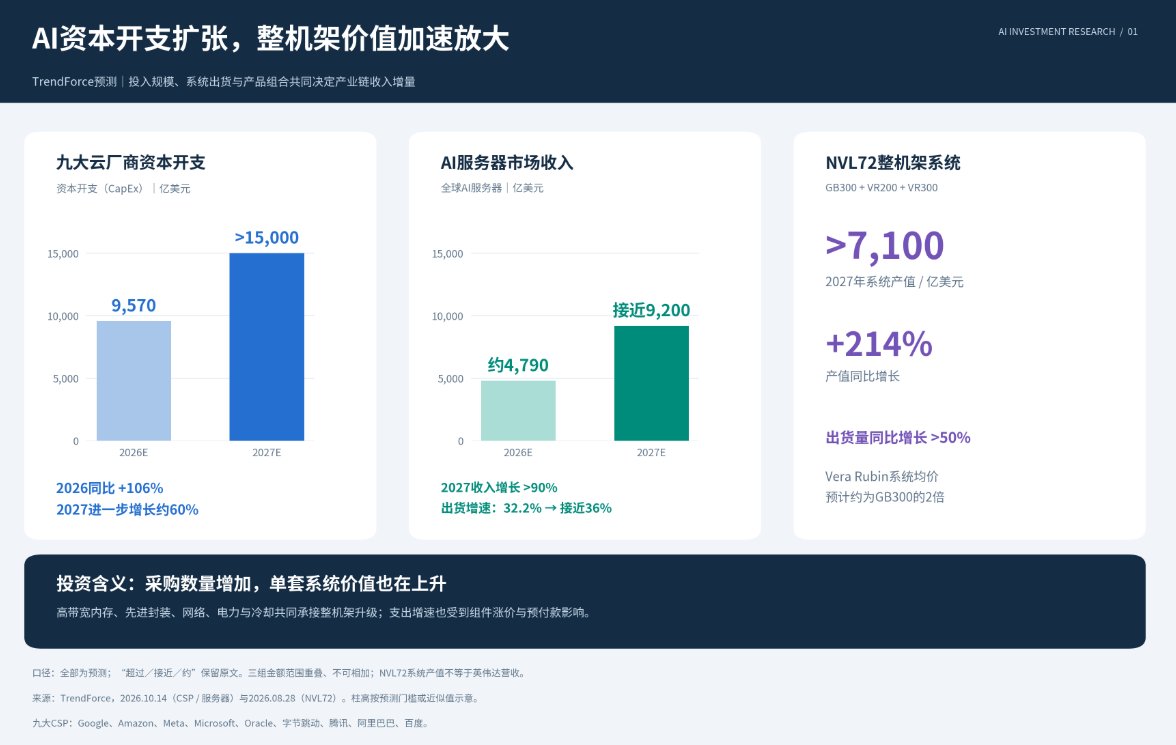
存储价格强化了供应商盈利弹性。TrendForce公开预测第四季度传统DRAM合约价环比上涨 10%—15%、NAND上涨 15%—20%;此前该机构9月更是预测2027年HBM混合均价上涨121%;该机构此前还测算,DRAM和NAND占主要CSP资本开支的比例可能由2026年的47%升至2027年的68%。这对存储厂商是收入与利润机会,对云厂商则是成本约束;微软和谷歌能否提高每单位算力的收入,决定两端繁荣能否持续并存。
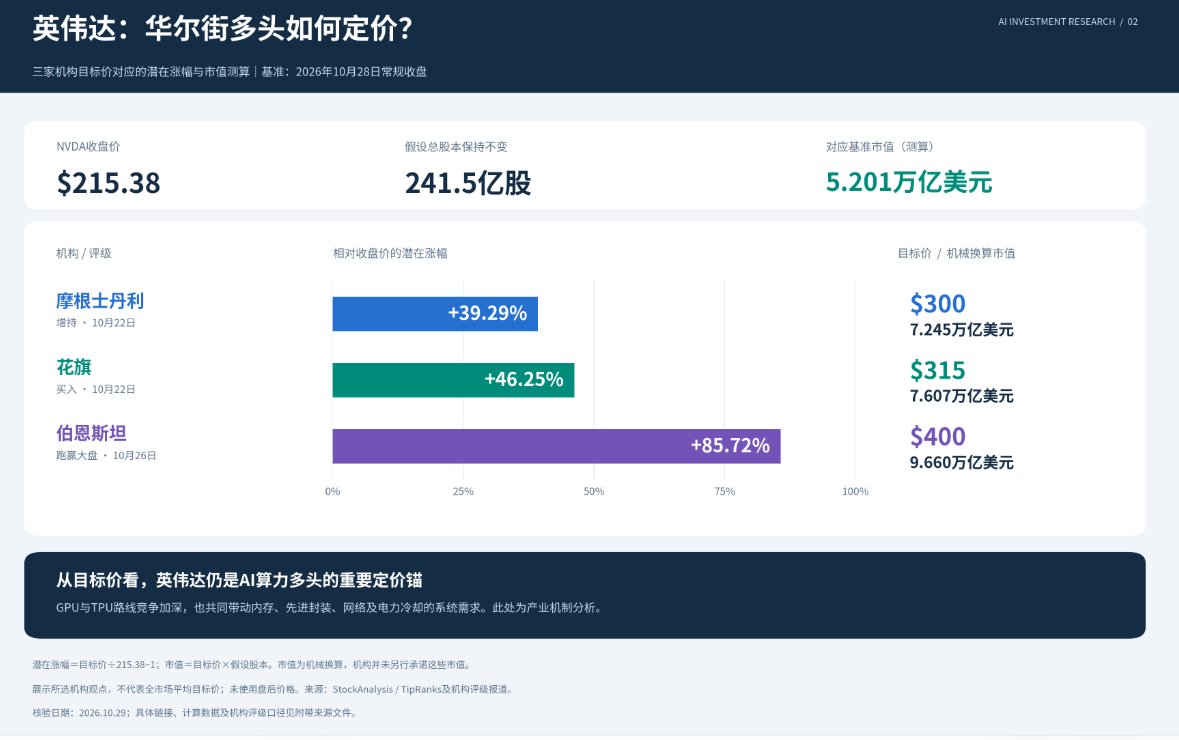
市值约5.2万亿美元的英伟达,仍是这轮市场多空剧烈分歧中华尔街重要的多头定价锚。以10月28日收盘215.38美元计算,摩根士丹利最新予以的300美元、花旗315美元、伯恩斯坦400美元目标价,分别对应约39.3%、46.3%、85.7%上涨空间;假设约241.5亿股股本不变,机械换算市值约为 7.25万亿、7.61万亿、9.66万亿美元。华尔街分析师们对于Alphabet以及微软的最新一致平均目标价则分别为429.68美元、605.12美元,相对10月28日常规收盘价对应32.25%、13.96%潜在涨幅。
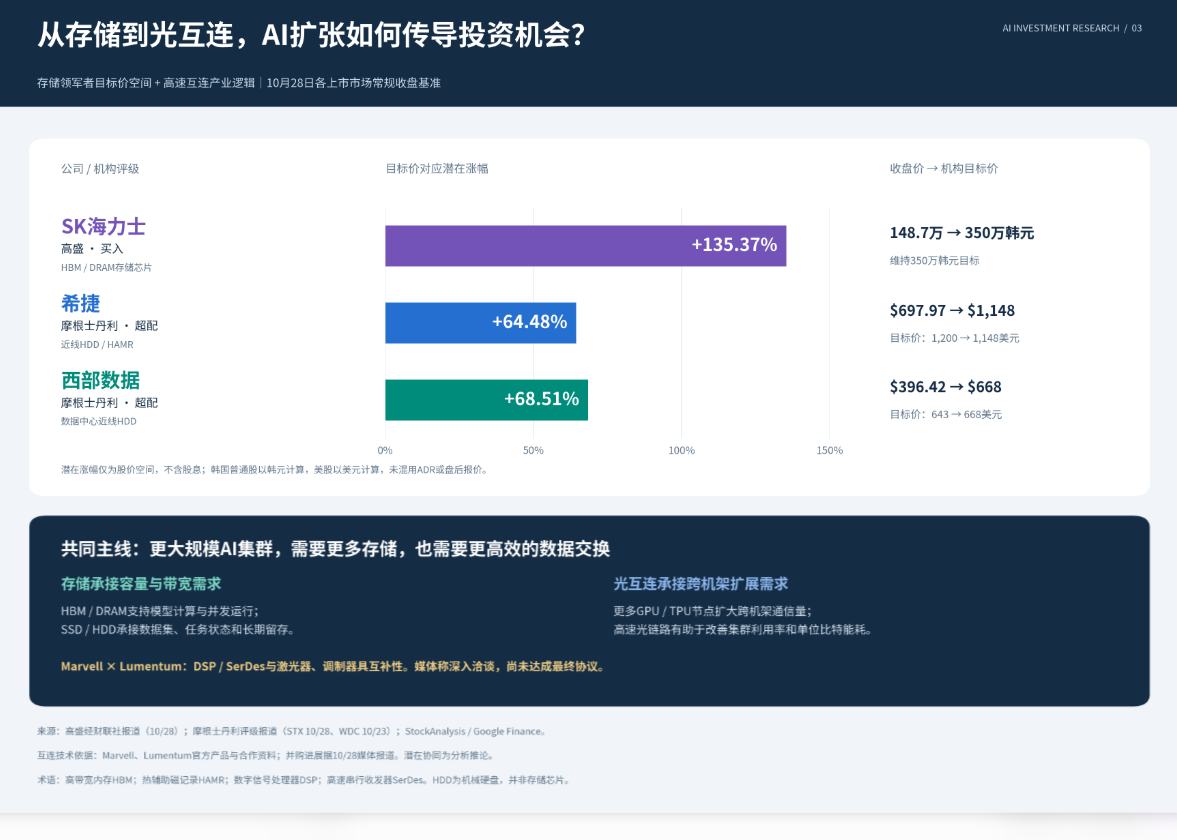
随着两大云计算巨头验证AI算力需求持续井喷式扩张且AI智能体主导的AI应用需求正在向各行业加速渗透,AI基础设施扩张的投资机会,正在同时覆盖内存带宽、大容量数据存储与数据中心高速光互连。存储领域,高盛维持HBM与DRAM领军者SK海力士“买入”评级、350万韩元目标价;摩根士丹利维持近线硬盘与热辅助磁记录(HAMR)领军者希捷“超配”评级,将目标价由1200美元调整至1148美元,同时将数据中心硬盘巨头西部数据的目标价由643美元上调至668美元。以10月28日三家公司分别为148.7万韩元、697.97美元和396.42美元的常规收盘价计算,对应潜在上涨空间分别为135.37%、64.48%和68.51%。
同一轮AI集群扩张,还会把投资需求从“存下更多数据”延伸至“让更多计算节点高效交换数据”。HBM与DRAM支撑模型计算和并发运行,企业级SSD与近线HDD承接不同访问频率的数据与长期留存;随着GPU、TPU部署规模和跨机架并行程度提升,高速光互连则成为缓解通信瓶颈、提高集群利用率的重要环节。光互连最新动态显示,市场报道迈威尔正深入洽谈收购Lumentum,但是尚未达成最终协议,反映的是芯片巨头甚至商争取把网络硅片与光学器件能力进一步整合,
迈威尔的数字信号处理器(DSP)、高速串行收发器(SerDes)与网络芯片能力,与Lumentum的激光器、调制器及光学器件具有技术互补性,双方也已有高速电光接口合作基础。从产业机制推演,潜在整合有望强化高速链路的协同设计,支持带宽升级与单位比特能耗改善,使其在AI算力产业链更具稀缺性且面向AI资本开支的受益范围进一步覆盖“计算、存储与互连”。


 扫码下载智通APP