

Muse催热AI基建之际,投资者聚焦美光(MU.US)业绩! 千亿美元长约将为AI算力狂热添把火?
智通财经APP获悉,随着Meta Muse与OpenAI Astra推动全球范围AI应用向持续执行、多步骤协作的智能体工作流扩张,全球AI算力需求预期迎来新一轮井喷式扩张狂潮,这也是近日全球股票市场将AI智能体应用超预期加速普及,转化为SK海力士、三星、美光、英伟达以及AMD、台积电等等一众AI算力产业链领军者以及算力核心供应商增长预期的重要逻辑。
当前市场正重新评估支撑这些应用的CPU、内存与存储需求,三大存储芯片原厂之一的美光(MU.US)即将在下周公布的财报也因此成为检验存储超级周期以及史无前例AI基建狂潮具体进程的重要窗口。
AI智能体以及最前沿AI大模型向全球各行业加速渗透,带来持续强劲扩张的AI GPU/TPU、数据中心CPU、光互连系统以及数据中心存储芯片等AI基建核心硬件需求,并且正在加速转化为SK海力士、三星以及美光科技这三大存储芯片原厂持续创纪录的业绩数据与持续超市场预期的未来展望,而下一阶段估值能否继续上移,将更多取决于盈利增长与业绩前景扩张的可持续性。
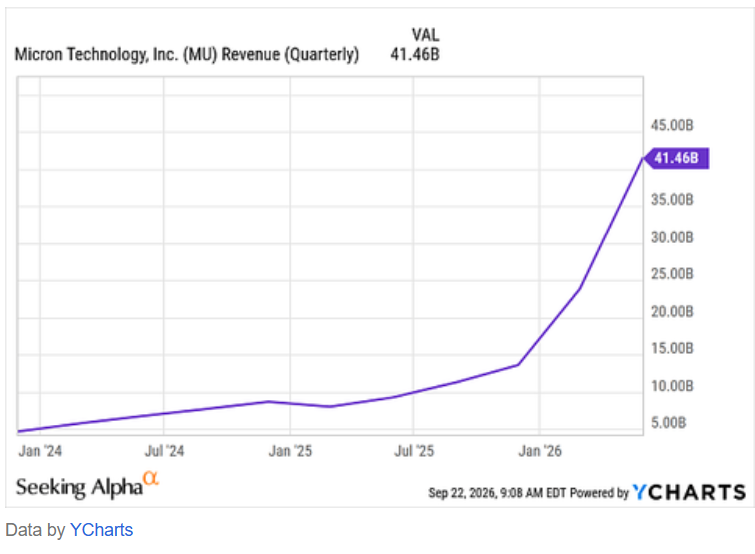
如上图所示的那样,美光营收数据加速增长,凸显出存储芯片需求加速转向业绩兑现。美光将于9月30日公布2026财年第四财季业绩;上一季度营收达到414.56亿美元,同比增长约346%,调整后每股收益25.11美元。公司此前给出的第四财季指引为营收500亿美元、上下浮动10亿美元,毛利率约86%,调整后每股收益31美元、上下浮动1美元。更加重磅的是,美光此前披露,已签署的16份战略客户协议中,14份按合同最低价格计算,在剩余合同期限内对应累计收入约1000亿美元,有助于增强未来收入与盈利的可见度。
但是需要注意的是,近期如此强劲且严苛的业绩基准与华尔街分析师们一致预期阈值,意味着市场不仅关注当季能否超预期,更关注2027财年的价格、出货量和长期订单能否继续支撑盈利预测上调。
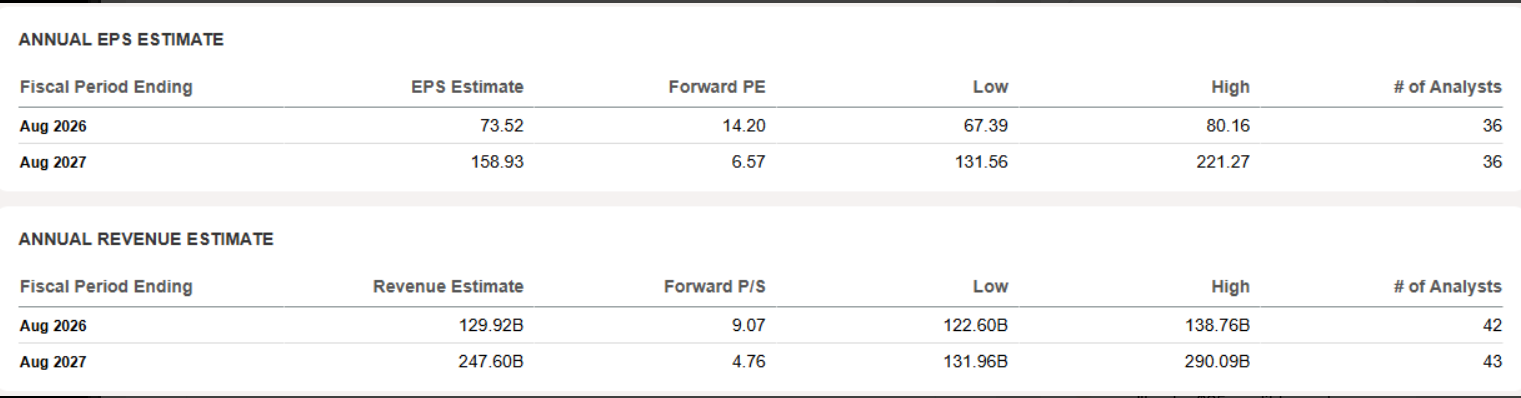
支持看涨判断的关键,在于AI基础设施采购正在覆盖更完整的计算系统。S&P Global于9月22日研究报告汇总的华尔街分析师预期显示,Meta、Alphabet、亚马逊和微软这四大科技巨头在2026—2028年的资本开支合计约为2.8万亿美元;其Visible Alpha测算口径下,华尔街分析师们对于美光2027财年每股收益预期已从3月份约90美元大幅上调至约156美元。
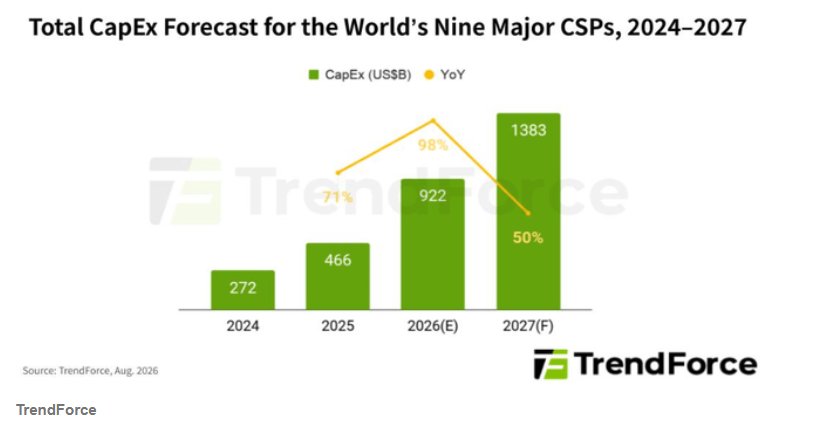
Meta的Muse以及OpenAI的Astra强化了计算机操作、编程及多步骤化的极度专业工作能力,由此可以推演出的是,AI应用的加速扩张正同时增加“模型思考”和“实际执行工作”所需的基础设施投入。这也是为何随着AI商业化进程大幅改善,瑞银集团的资深分析师团队将全球超大规模云计算厂商及新云类型企业2027年的经营现金流预测大幅上调30%,以及华尔街金融巨头摩根士丹利预计北美四大超级云计算与甲骨文等AI应用厂商们数据中心综合资本开支将从2026年的9170亿美元升至2027年的1.47万亿美元、2028年的1.64万亿美元,同期部署容量预计由2025年的35吉瓦扩大至2028年惊人的145吉瓦。
AI越会“干活”,为什么CPU与存储芯片越不可或缺?
智能体对算力需求最深刻的改变,是一次用户指令可以启动一条持续运行的工作链。研究、编程或企业办公任务往往需要经历规划、检索、浏览网页、读取文件、执行代码、检查结果和修正错误,其中多个环节会再次调用模型,并不断产生新的上下文。Meta官方披露,Muse运行于拥有独立浏览器的云端安全虚拟机中,用户关闭应用后仍可继续推进任务;OpenAI则强调Astra在计算机操作、浏览器使用和跨软件专业工作流方面的能力提升。从工程角度推演,当这类任务从少数高频用户扩展到企业日常流程,基础设施需求便同时受到用户规模、任务频次、任务持续时间与峰值并发的驱动。
这也解释了市场为何开始提高对AMD、英特尔及Arm架构数据中心CPU的关注。GPU与ASIC承担大规模神经网络计算,CPU则负责虚拟机、浏览器、代码沙箱、任务调度、数据预处理及工具执行。智能体能否高效率完成任务,取决于模型推理与实际执行能否顺畅衔接;CPU、数据库或输入输出环节出现等待,同样可能降低昂贵加速器的利用率。AMD的PACE技术方案已经明确采用CPU编排、GPU执行重型推理的协同方式,Arm也将智能体沙箱和工具执行列为云端CPU的重要工作负载。这为CPU需求扩张提供了具体的工程依据,并使服务器DRAM、存储和网络成为同一条需求传导链上的关键环节。
从大模型推理内部看,预填充阶段需要处理输入上下文,解码阶段持续生成输出;模型权重与键值缓存,即KV Cache,则占用内存容量和带宽。在模型及缓存策略相近的情况下,更长上下文、更高并发和更多并行任务,会提高系统需要同时维护的状态规模。由此形成清晰的存储分工:HBM支撑加速器高带宽访问,服务器DRAM承接CPU工作集与部分缓存,企业级SSD保存文件、应用状态,并在采用分层缓存的系统中承接部分推理上下文。英伟达的CMX方案已将以太网连接的闪存层加入GPU内存与共享存储之间,使上下文能够跨节点保存、迁移和复用;存储容量、访问速度与网络带宽由此共同影响推理服务吞吐量。
这种需求扩张已有大规模生产系统作为参照。OpenAI在9月11日披露,其Habitat在线存储平台每秒处理超过7000万次请求,服务的数据规模超过500PB,并承担路由、压缩、加密和校验等工作。这是覆盖OpenAI多项产品的整体平台数据,体现了AI服务背后庞大的应用与存储负载。当更多智能体进入生产环境,新增执行节点、数据库访问和跨节点数据交换,将进一步提高对服务器、内存、企业级SSD及高速互连的要求;随着集群规模和机架功率提升,采购需求又将传导至光互连、供配电与散热系统。不过各环节的实际增量仍取决于部署方式与利用率。
更强模型带来的效率提升,也可能扩大能够商业化的任务范围。Meta披露,在其工程师比较测试中,Muse Spark 1.3相较1.2的工具调用约减少20%、token使用量约减少25%。这意味着完成同类工作的资源成本有望下降,企业也更容易将原本成本过高、响应过慢的流程交给AI。市场看涨算力需求的核心,是成本下降后新增用户与任务量的扩张,能够超过单位任务资源消耗的下降。例如,仅就token数量作简化计算,单任务用量下降25%后,任务量增长超过约33.3%,总用量仍会上升;这说明效率改善与基础设施扩张可以同时发生,也说明需求弹性才是判断“杰文斯效应”能否兑现的关键。
千亿美元长约夯实底盘,市场如何给存储超级周期重新定价?
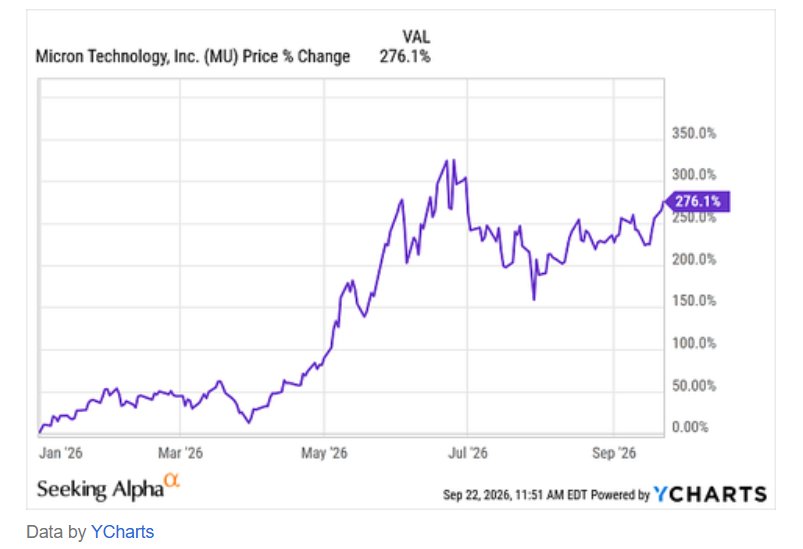
存储芯片股短期交易明显升温:截至9月23日美股收盘,美光与闪迪年内累计涨幅分别约276%和665%,但当日分别回落2.22%和3.73%,并在24日早盘前继续承压。大幅上涨后的获利回吐、“大空头”迈克尔·伯里对存储估值与周期的质疑,以及三星扩大HBM4供应带来的竞争与供给预期,共同将市场焦点推向一个更具体的问题:AI需求能否长期支撑存储价格上涨、盈利扩张与现金流增长持续性?
对于总部位于美国的存储芯片巨头美光而言,其优势除了同时覆盖HBM、服务器DRAM和NAND存储,能够参与智能体基础设施不同层级的升级,相比于SK海力士与三星电子这两大存储巨头的最大优势无疑就是不用顾忌美国政府施加的“芯片制造回流美国”层面的巨大政治压力可能引发的经营压力以及特朗普政府随时可能变脸的关税政策不确定性。
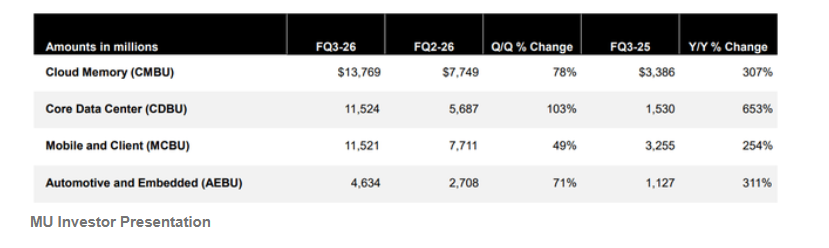
上一季度云内存业务收入达到137.69亿美元,环比增长约78%;核心数据中心业务收入达到115.24亿美元,环比增长约103%。公司还披露,数据中心SSD收入超过50亿美元,环比增长超过一倍。另一备受市场关注的NAND超级巨头闪迪(SNDK.US)的核心业务则集中于NAND闪存与SSD,因此,美光财报对闪迪的基本面与业绩层面参考意义,主要在于企业级存储需求、NAND价格及供需展望。两家公司参与同一轮AI建设,但产品结构决定了各自不同的盈利弹性。
供给端的调整速度,是这一轮存储盈利扩张的重要支撑。新建晶圆厂需要建设、设备安装、工艺爬坡与客户认证;HBM还涉及多层堆叠、先进封装及系统验证,新增晶圆投入转化为可交付产品需要时间。美光管理层此前判断,DRAM与NAND供需偏紧可能延续至2027年之后,行业供给在2028年逐步改善,但尚无法确定何时完全追上需求。三星扩大HBM4供应因此值得跟踪,不过其4纳米逻辑基底产能增加,需要与DRAM晶粒、封装良率和客户认证共同评估,才能判断最终可交付的HBM供给。投资上更有价值的观察,是新增有效供给与AI采购需求之间的增长差,而非单一扩产数字。
长期协议则为美光的盈利持续性提供了另一层支撑。公司在6月业绩披露时宣布,已签署16份战略客户协议,覆盖合同期内约20%的DRAM销量和三分之一的NAND销量;其中14份协议按合同最低价格计算,在剩余期限内对应累计收入约1000亿美元。这些协议具有约定采购量的“照付不议”安排,部分大型协议设有价格区间。
这类存储芯片大厂们长期协议对于AI算力主题投资层面意义在于,客户以长期采购承诺换取供应保障,美光则获得更清晰的产能规划和收入可见度,有助于降低部分业务对短期市场价格的敏感性。值得注意的是,美光官方所说的“约一半或更多收入受到协议覆盖”,是全部计划中的协议完成后的预期,不能等同理解为当前已经实现。
美光管理层近期还预计,这些协议将带来约220亿美元现金保证金及相关财务承诺,其中约180亿美元为现金保证金。它们体现客户锁定长期供应的意愿,也有助于支撑扩产安排;会计上,这部分现金保证金计入融资活动,并将在协议后半段逐步返还。因此,财报中更值得关注的是新增签约、覆盖范围、产品结构与实际交付进度,以及这些变化如何提升未来经营现金流的可预测性。
此外,美光第四财季的“额外一周”,将直接影响市场对增长速度的解读。美光这一财季有14周,上一季度为13周:按500亿美元收入指引中值计算,名义环比增长约20.6%,按周均收入比较则约增长12.0%。进一步作机械测算,下一季度恢复13周后,即使周均收入完全持平,季度收入也会约为464.3亿美元。这一计算说明,判断新财年指引时,需要同时考察周数、价格、销量及产品组合;季度总额的变化不能单独代表需求拐点。管理层此前所说的价格涨幅放缓,也需要与价格绝对水平和出货增长结合分析。
美国当地时间9月30日美光财报以及业绩电话会议上最有投资价值的信息,将集中在HBM与企业级存储订单的持续性、DRAM和NAND价格走势、2027财年的有效产能增长,以及长期协议能否继续扩大覆盖。TIPRANKS汇编的华尔街分析师们平均看涨预览,将美光未来12个月左右的一致认可目标价设为1550美元左右,以9月23日1071.88美元收盘价计算,对应超过40%的潜在上涨空间。


 扫码下载智通APP