





中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
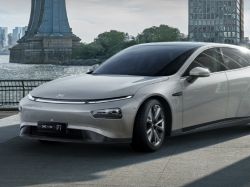
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
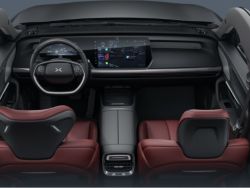
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
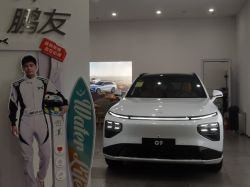
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦
中银国际将小鹏2026及2027年销量预测分别上调至45.5万辆及55万辆。
2026-11-18 11:05
宋芝萦
中银国际预计,华住集团2026年至2028年呈报净利润分别达55.13亿、71.72亿及82.52亿元人民币。
2026-11-18 10:55
宋芝萦
交银国际将小鹏2026年至2028年收入预测分别下调2.8%、2.2%及1.3%。
2026-11-18 10:35
宋芝萦
中金将敏华控股2027及2028财年归母净利润预测分别下调64%及59%至6.59亿及7.69亿港元。
2026-11-18 10:24
宋芝萦
申万宏源上调贝壳2026年至2028年Non-GAAP净利润预测,分别为92亿、99亿及109亿元。
2026-11-18 09:56
宋芝萦
中金上调腾讯音乐2026年Non-IFRS净利润预测1.4%至99亿元,维持2027年预测107亿元。
2026-11-18 09:36
宋芝萦
东吴证券国际预计,小鹏集团2026年至2028年归母净利润分别为-35亿、-3亿及35亿元,2028年对应市盈率为17倍。
2026-11-18 09:18
宋芝萦
国海证券发布研报称,维持中国宏桥(01378)"买入"评级。
2026-11-18 08:23
黄晓冬
在中国实验室中,以融资、既有算力资源及国内收入占比衡量,智谱位置相对有利,仅次于DeepSeek。
2026-11-17 17:00
陈宇锋
大和表示,华住集团第三季度销售、经调整EBITDA及经调整纯利均优于预期。
2026-11-17 16:51
宋芝萦
大和预期下半年Adidas及Uniqlo收入分别同比增长约12%至13%及高个位数百分比。
2026-11-17 16:50
陈宇锋
中国枢纽港口集装箱处理能力利用率超过100%,远高于全球同业,堆场空间成为关键制约。
2026-11-17 16:34
陈宇锋
摩根士丹利预计,小鹏汽车毛利率在规模效应、成本削减及海外出口高毛利带动下,将于2027年显著改善。
2026-11-17 16:26
宋芝萦
小鹏第三季收入243亿元人民币,同比升19%、按季升23%,较该行预期高8%。
2026-11-17 16:20
陈宇锋
美银证券上调小鹏2026年至2028年销量预测,并收窄相应年度非公认会计原则净亏损预测。
2026-11-17 16:12
宋芝萦
该行仍看好华润万象生活(01209)作为长线首选超额收益(alpha)标的,评级“增持”,受惠于强大市占整合能力,以及约6%具防御性的股息率。
2026-11-17 15:59
陈宇锋
美银证券表示,贝壳第三季度经调整净利润同比增长103%至26亿元人民币,高于市场预期的20亿元。
2026-11-17 15:48
宋芝萦
花旗指出,相对Qwen3.8-Max,Qwen4-Max在多项基准测试中token消耗减少24%至49%,平均每项任务成本下降约58%。
2026-11-17 15:40
陈宇锋
第三季业绩普遍胜预期,中远海控纯利同比升约80%。
2026-11-17 15:30
陈宇锋
招银国际认为,创新药及CXO基本面强劲兑现,医药行业估值修复行情有望延续。
2026-11-17 15:16
宋芝萦


 扫码下载智通APP