

硅业分会:本周工业硅市场期货偏强震荡、现货持稳运行
智通财经APP获悉,11月20日,硅业分会发布工业硅周评。本周工业硅市场呈现“期货偏强震荡、现货持稳运行”的格局。西南枯水期停炉进一步深化,全国开炉数继续下降,供给端收缩信号持续强化;但下游多晶硅、有机硅同步减产,需求端同样疲弱,价格在成本支撑与弱需求之间维持窄幅拉锯。
市场表现:期货偏强运行,现货坚挺持稳
期货方面,本周工业硅期货完成主力移仓换月,盘面整体呈现震荡走弱态势。据广期所数据,11月18日及之前,盘面仍以2612合约为主要参考,11月18日收于8690元/吨;11月19日起,主力正式切换为2701合约,新主力承压回落,当日收于8575元/吨。周内盘面在成本支撑与弱需求之间反复拉锯,西南减产带来的供给收缩预期对底部形成托底,但下游多晶硅、有机硅同步减产压制了反弹高度,整体缺乏明确的单边驱动。
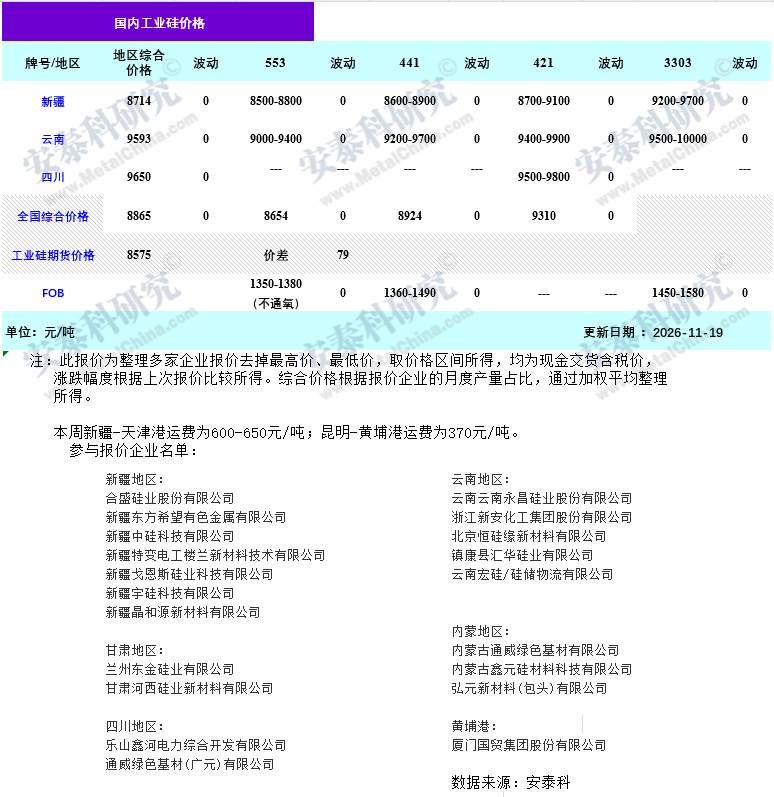
现货方面,据安泰科11月19日报价,全国综合价格8865元/吨,与上周持平。分规格看,553#报8654元/吨、441#报8924元/吨、421#报9310元/吨,均与上周持平。分区域看,新疆、云南、四川分别报价于8714元/吨、9593元/吨、9650元/吨,均与上周持平。出口FOB方面,价格与上周持平。
从成交情况来看,现货市场询单活跃度较前期有所修复,但实际成交仍以少量刚需补库为主。厂家报价坚挺,低价货源难寻;下游整体仍处于消耗前期自有库存阶段,并未出现大规模集中采购。买卖双方在成本线附近维持博弈。
供应端:西南停炉持续深化,北方供给增量受限
本周供给端收缩态势已大部分确认,全国工业硅开炉数量整体相对稳定。西南产区方面,枯水期减产已进入收尾阶段。西南绝大多数缺乏配套的硅企已停炉,仅剩极少数企业因11月电价余量维持低负荷生产。预计这部分企业将在11月底耗尽额度并全部停产,届时西南供给将进一步见底。此外,部分一体化配套企业的停产动作仍在持续,主要以消耗前期工业硅库存为主。再看北方主产区,整体开工率保持低位。内蒙古、新疆等地虽有部分检修产能复产,但随即又有其他企业进入检修,供给增量并未出现实质性提升;新疆大厂目前仍无明确的复产计划,北方整体无法对西南减量形成有效对冲。综合来看,当前供给端呈现出“西南见底、北方持稳”的格局。随着月底最后一批企业停炉,供给端的净收缩幅度将基本定型,前期市场基于“复产对冲”逻辑的看空力量已基本消退,供给端对价格的实质性托底作用仍在延续。
需求端:多晶硅成交清淡,有机硅继续降负荷
本周需求端整体延续弱势,各领域同步收缩。多晶硅方面,市场成交较上周继续下滑。生产企业坚持不低于完全成本销售,上下游价格尚未形成有效衔接,新单商谈难度加大。11月行业开工率预计进一步降至36%左右。对工业硅的采购仍以消耗自有原料库存为主,新增采购意愿偏弱。有机硅方面,产能利用率维持低位,部分单体厂继续维持半负荷生产。减产对工业硅采购需求形成直接压制,增量拉动预期落空。铝合金方面,整体采购节奏正常,但受西南硅企大面积停炉影响,局部货源出现结构性偏紧。南方高端铝合金对硅粉及高品质小炉料要求较高,近期因西南货源收缩,部分企业面临原料采购压力,市场询货意愿增加,但暂未演变为行业性短缺。整体来看,需求端依然是“下游都在减产、且都不愿意囤货”的局面。
展望后市:底部牢固,但破局需要新的变量
短期来看,当前工业硅市场处于“供给收缩持续深化、需求同步走弱、成本支撑强化”的博弈阶段。西南停炉与北方受限共同推动供给端净收缩,枯水期电价上调夯实成本底部,价格下行空间有限。但多晶硅、有机硅同步减产,需求端同样疲弱,价格向上缺乏驱动。短期预计价格维持窄幅震荡,主力合约参考区间8500-8800元/吨。后续需重点跟踪:西南停炉及一体化企业停产的实际影响规模、多晶硅减产落地后库存能否出现拐点,以及有机硅降负荷的实际执行力度。在需求端出现明确改善信号之前,市场大概率将继续维持僵持格局。


 扫码下载智通APP