

智通决策参考︱本周科技股将再度面临考验
【主编观市】
黄仁勋事件给全球资本市场带来巨大震动,背后的一系列负面冲击导致恒指上周大幅调整。
全美航班暂停起飞,特朗普已听取简报;这是自2001年“9·11”袭击事件以来,第二次全美范围禁飞所有航班。
本周科技股将再度面临考验,市场聚焦黄仁勋辞任后的第一份成绩单,以及临时CEO科莱特·克雷斯对未来公司战略的最新表态;还有科技巨头Anthropic的 IPO,其18日定价、19日纳斯达克上市。一般前期有冲击,落地之后或许压力减轻。
在外部供给面临收紧的情况下,国内可能加速国产替代验证,给国产相关算力产业链带来机遇。
国内方面,证监会主席吴清:深化市场稳定长效机制研究,有效防范市场异常波动。大盘能否稳住,主要观察是否有相关增量入场资金配合。
事件方面,APEC工商领导人峰会将于11月17日至18日在深圳前海国际会议中心举办,APEC会议期间前海具身智能展示中心将展示多款机器人 。观察能否发酵。
大盘疲软一般会选择内需方向,特朗普:推动《电影、电视与娱乐产业振兴法案》;抖音集团短剧版权中心面向具备互动内容、短剧、漫剧或游戏制作能力的合作方,开放互动剧与互动影游合作。
【本周金股】
上美股份(02145)
1月12日星图数据发布,2026年双十一购物节统计周期全网电商总商品交易总额达到17764.0亿元人民币,同比增长4.8%,符合机构预期。
上美股份旗下多个品牌交出亮眼成绩单,主品牌韩束企稳回升筑牢基本盘,第二梯队品牌延续高速增长态势,新品牌与高潜力品牌同步发力。
韩束、newpage 一页、安敏优、极方、红色小象、崔玉涛、科邦达七大品牌同步发布大促成绩单显示,主品牌韩束多渠道销售总额环比增长42.4%,洗护、男士两大系列销售额双双突破亿元;newpage一页明星单品热卖123万件;安敏优销售额达1.2亿元,同比增长92%。上市仅一月的新品牌崔玉涛首战突破 3200 万元销售额;此外,多款功效新品上市即登顶细分赛道榜单。
【产业观察】
国家医保局在苏州召开创新药高质量发展大会,会上发布了2026年医保目录调整结果。
准入方面,新增107种,其中1类创新药51个,创历史新高。368个品种进入专家评审,127个通过,评审通过率34.5%,是主要筛选环节。
价格上,107个新增品种中,仅有22个公开支付标准;新纳入品种的降幅中位数为50.9%。
60个品种的支付限定发生变化,其中92%是放宽,原来偏硬的支付门槛改成了说明书门槛。
放量:首次系统披露国谈药采购情况,2025年1725亿元、同比+48%,是同期全平台药品采购增速的9.6倍。
一些值得特别关注的点:(1)CAR-T首次纳入基本医保:药明巨诺的瑞基奥仑赛注射液成为首个进入国家医保目录的CAR-T产品,原价超百万元,报销后患者自付有望降至10万元以内。(2)国产创新药表现突出:信达生物玛仕度肽(首个国产双靶点减重降糖原研药)、百利天恒宜泽康(上市首年即纳入)、复宏汉霖汉斯状等均有产品纳入。(3)辅助生殖用药首次纳入。
建议关注的核心重点企业:药明巨诺、百利天恒、信达生物、科伦博泰生物、复宏汉霖、荣昌生物。
【数据看盘】
港交所公布数据显示,恒生期指(十一月)未平仓合约总数为121050张,未平仓净数36524张。恒生期指结算日2026年11月27号。
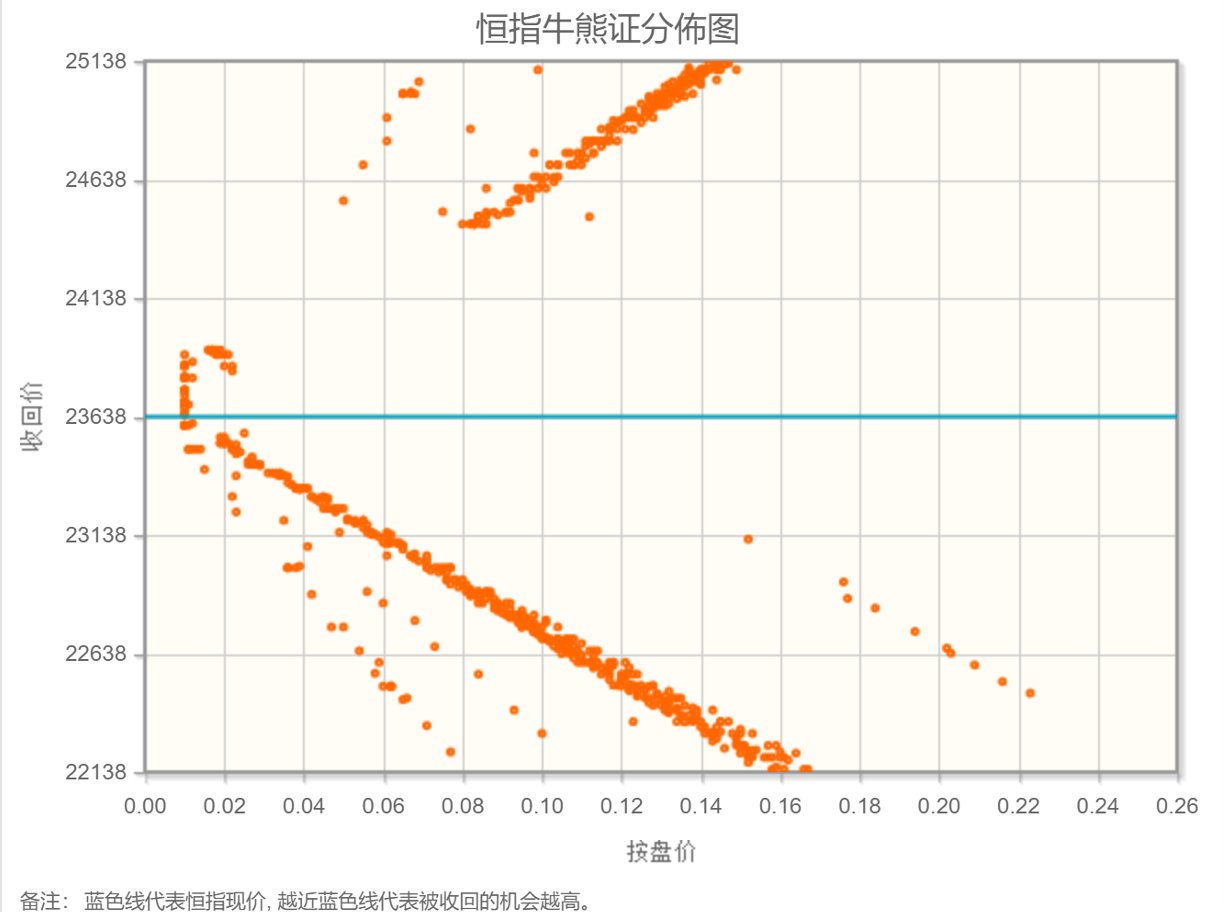
恒生指数在23638点位置,熊证普遍偏离中轴,牛证靠近中轴,港股有做空动力。美国国债遭遇猛烈抛售,十年期收益率冲到5.14%。市场对联储继续加息的预期迅速升温,甚至开始讨论一次加息50基点的可能性。恒生指数本周看跌。
【主编感言】
正如上期所言“山雨欲来风满楼”,估值层面,截至11月13日,恒生科技指数NTM PE为17.2倍,较前一周的18.6倍继续下降。资金层面有好的信号,近一月的南向资金累计净流入为-238亿元,流出态势有所放缓;卖空方面,上周港股卖空成交额在市场成交总额占比为17.94%,也环比有所下降。
市场依然是结构化的行情,求稳的防御性资金可能偏好能源链(煤/电/储能)、金融红利(银行/保险);进攻性资金可能也在伺机博弈国产替代(芯片/算力/机器人/太空光伏等),短线机会还是不少。



 扫码下载智通APP