

新股前瞻|业绩稳步兑现江丰电子(300666.SZ)冲刺港股,A+H布局或成赋能发展关键一跃?
溅射靶材是半导体、显示、光伏等薄膜沉积工艺的核心耗材。近年来,受益于溅射薄膜材料在半导体集成电路、信息存储等领域的广泛应用,溅射靶材市场需求持续扩张。智通财经注意到,从竞争格局看,全球溅射靶材行业呈现出典型的高集中度特征,日本东曹、霍尼韦尔等企业长期占据主导地位,而刚刚向港交所递交上市申请的江丰电子(300666.SZ),正是少数挤入行业第一梯队的中国厂商。根据公司招股书,按2025年收入计算,江丰电子在全球超高纯金属溅射靶材供应商中位列第二,全球市占率10.3%。
站在当前时间节点来看,江丰电子可以说是携优异业绩闯关港交所。数据显示,过去几年间,江丰电子的营收和利润保持了高速增长的态势。今年前9月,公司的收入为44.65亿元,同比增加35.67%;归母净利润8.11亿元,同比增加102.38%;Q3单季度,公司的收入17.28亿元,同环比口径分别增加了44.42%、20.68%;归母净利润2.71亿元,同比劲增83.2%;同期,公司的扣非归母净利润2.27亿元,同环比增幅更是高达94.23%、182.11%。
稳步兑现的业绩无疑是江丰电子冲刺港交所最足的底气,而未来一旦完成港股上市,A+H双平台的布局抑或会打开新一层叙事,届时,公司的投资价值有望为国际投资者更充分地认知。
靶材与零部件双主业共振激发成长动能
江丰电子的历史可以向前追溯到2005年,据了解,公司创立初期即承担国家“863 计划”相关项目,并实现国产溅射靶材的自主研发突破,经过二十余年发展,公司已从单一靶材供应商成长为“靶材+零部件”双主业的半导体材料平台型企业。
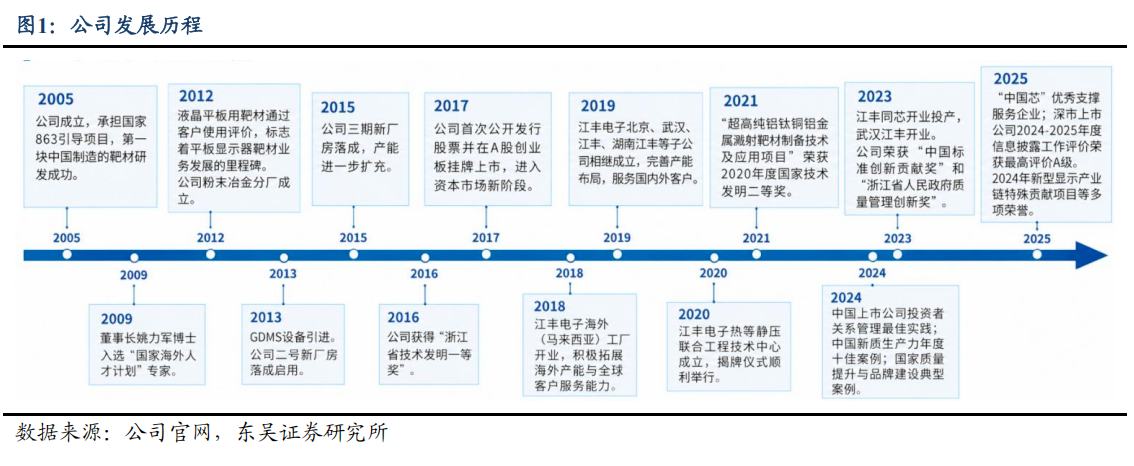
回溯往绩,这些年江丰电子的收入连续快速放量。2023-2025年,江丰电子的收入分别为26.02亿元、36.05亿元、46.04亿元,对应期间复合年增长率为33%。
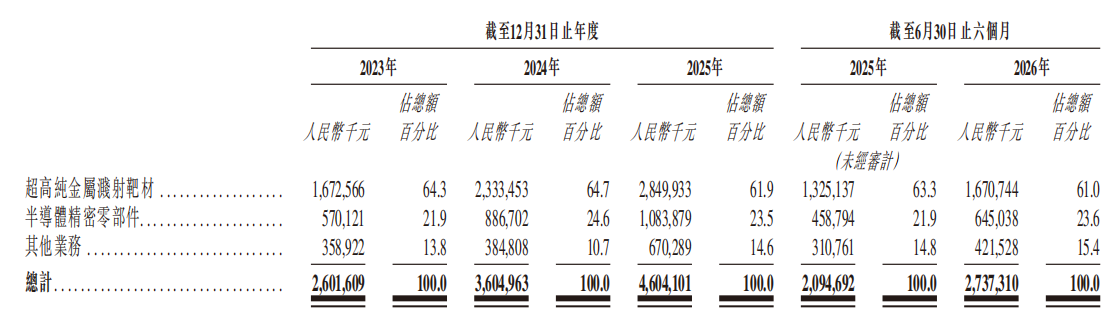
拆分收入结构来看,超高纯靶材一直是江丰电子的基本盘。2023-2025年,该业务的收入占比稳定在六成以上,2025年实现收入28.50亿元,同比增长22.1%。据介绍,江丰电子的产品线覆盖铝、钛、钽、铜、钨五大金属体系,其中钽靶、铜锰合金靶等高端品类已批量应用于先进制程节点,客户覆盖多家全球头部晶圆厂。
零部件作为第二增长曲线,放量节奏同样鲜明。数据显示,江丰电子的半导体精密零部件业务收入由2023年的5.7亿元增至2025年的10.84亿元,2026年上半年进一步实现收入6.45亿元,同比增长40.59%,占比提升至23.6%。Showerhead等核心产品持续放量的基础上,今年内江丰电子还完成了收购凯德石英的动作,自此公司进一步向石英零部件延伸布局。9月,全资子公司晶磐电子首枚静电吸盘(ESC)试制下线,为高端零部件的国产化替代打开新的空间。
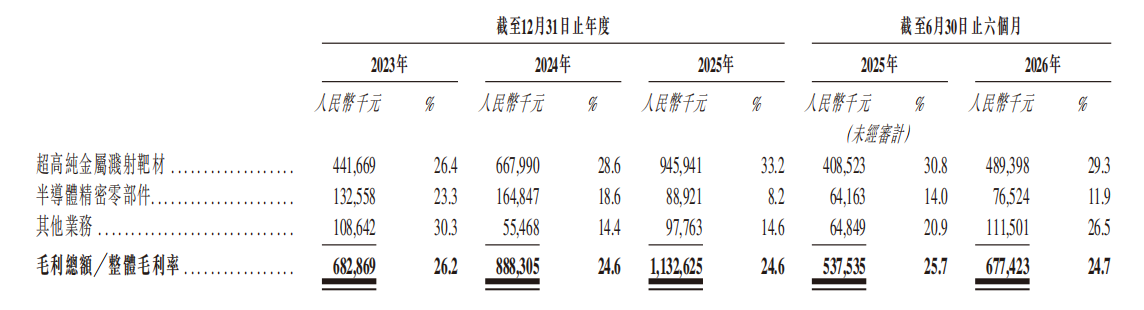
盈利能力方面,2023年-2026年上半年,江丰电子的毛利分别为6.83亿元、8.88亿元、11.33亿元、6.77亿元,整体毛利率长期保持在25%上下的区间内。同期,公司的净利润则由2023年的2.17亿元连续增至2025年的4.41亿元,2026年上半年达4.52亿元,已超过2025年全年水平。从结构来看,靶材产品结构向先进制程升级带来的毛利率改善,是利润端持续爬坡的核心支撑,2025年江丰电子超高纯金属溅射靶材的毛利率达到33.2%,较2023年时整整提升了6.8个百分点。
Q3数据,则可以说是进一步确认了江丰电子业绩的上行趋势。单季营收17.28亿元,同比增长44.42%;扣非归母净利润2.27亿元,同比增长94.23%,环比增长182.11%;毛利率修复至31.93%,同比提升4.39个百分点。靶材涨价在部分客户订单中的落地与零部件放量带来的规模效应,正在形成合力,推动公司盈利中枢稳步上移。
行业高景气延续,量价双升逻辑强化预期?
眼下,AI正在重塑半导体芯片需求,并扩大超高纯金属溅射靶材及半导体精密零部件的市场机遇。一方面,AI大模型的训练与推理需要更强大的算力,与此同时,逻辑、存储及先进封装正向更先进的技术与架构演进,支持产品品类拓展与技术升级。
根据弗若斯特沙利文的报告,全球超高纯金属溅射靶材市场由2021年的193亿元增至2025年的277亿元,预计2030年达到600亿元,2026-2030年复合增速16.0%;其中半导体芯片用靶材增长更快,2026-2030年复合增速达20.1%,2030年规模有望达458亿元。中国半导体精密零部件市场同期由328亿元增至740亿元,预计2030年达1664亿元,复合增速16.8%。靶材与零部件两条赛道,需求侧均具备可量化的扩张空间,“量价双升”的背景下,行业的高景气度势必还会延续。
面对这一市场机遇,江丰电子的战略选择是以平台化能力为轴。招股书明确将材料、装备、工艺三大能力向更多核心材料与关键零部件延伸:靶材端巩固先进制程品类并向钨靶、钼靶等下一代体系提前布局;零部件端向静电吸盘、石英件、陶瓷件等高壁垒品类集中;同时推进黄湖智能工厂与韩国基地建设,强化全球交付韧性。
总而言之,江丰电子此番向港交所递交上市申请,意味着其正式踏上搭建 A+H 双资本平台的征程。依托靶材龙头地位与半导体精密零部件这条高弹性第二曲线,公司正站在 AI 算力带动全球半导体材料扩容、国产替代持续提速的风口之上。港股平台不仅有望帮助其对接更广泛的国际资金,也便于海外客户、产业伙伴更直观地认知其技术迭代与产能扩张蓝图。后续若顺利登陆港交所,大概率将为江丰电子全球化拓展再添燃料;至于接下来公司双轮放量的叙事能否持续兑现,这想必也很是值得资本市场保持乐观期待。



 扫码下载智通APP