

首日暴涨38%市值逼近60亿,一微科技(02065)能否借“物理AI”东风跨过港股通门槛?
港股情绪向新股传导的戏码,在一微科技(02065)身上上演。
首日挂牌,一微科技展现出极强的情绪弹性,开盘即高开37.58%报13.62港元,盘中更是一度冲高至18.11港元,较发行价涨幅超过82%。尽管午后受部分短线获利盘兑现影响,股价有所回落,最低触及13.06港元,但尾盘企稳,最终收报13.68港元,全天涨幅锁定在38.18%,全天振幅达51.01%,成交额达2.42亿港元。
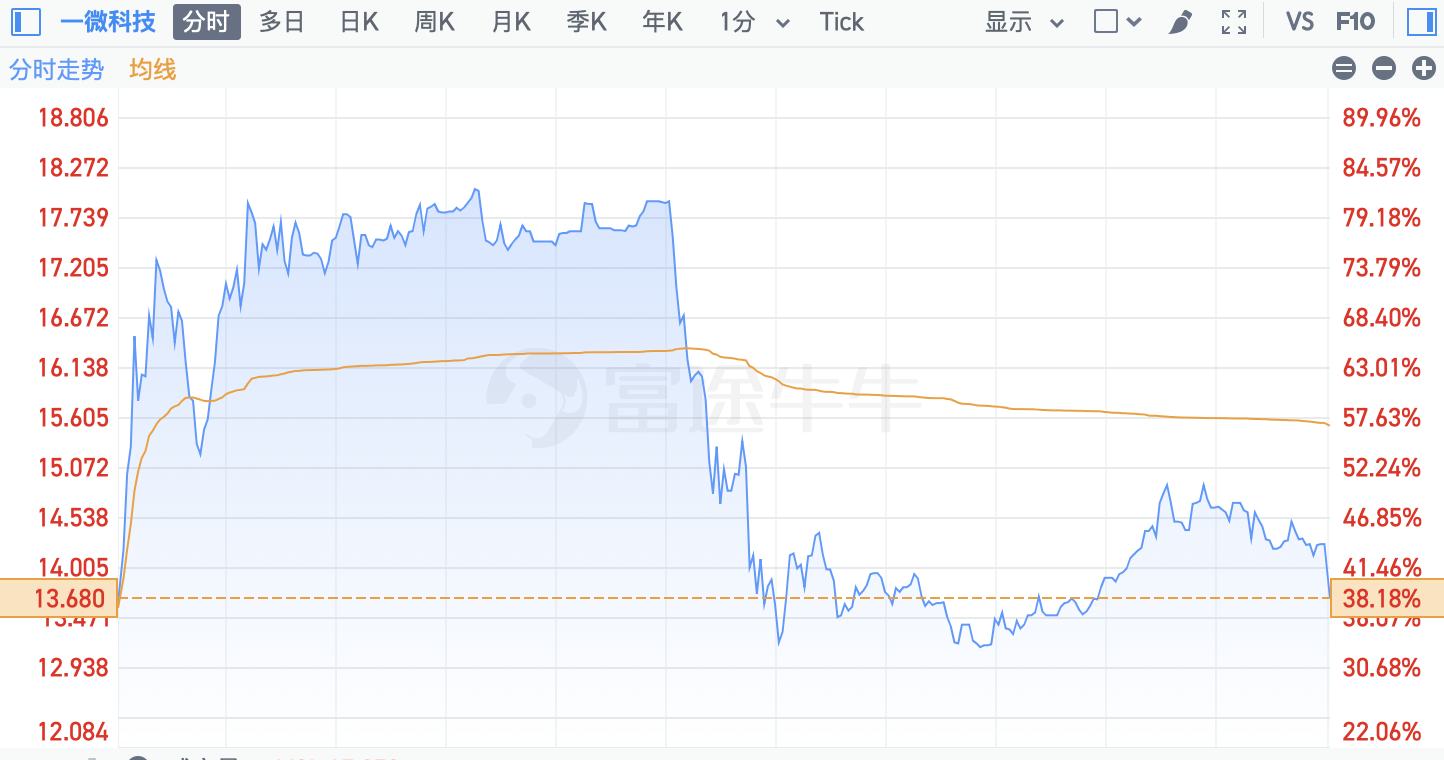
对于一家刚刚登陆资本市场的18C特专科技公司而言,在首日即完成从“大幅高开”到“高位换手”再到“尾盘企稳”的完整交投周期,不仅印证了物理AI概念的市场号召力,也为其后续的市值表现打下了真实的流动性基础。随着12月底恒生综指半年度检讨数据截止日的临近,留给一微科技的市值冲刺时间已不足两个月。在首日市值已跃升至59.07亿港元的背景下,市场正屏息以待:它能否借势一举跨过港股通的门槛?
首日暴涨的资金底色
在智通财经APP看来,对于任何刚登陆港股的小市值新股而言,迅速拿到港股通的“入场券”几乎是共同的诉求,其背后的资本逻辑十分清晰。首先,港股通引入的南下资金是重要的增量活水,这种流动性加持不仅能有效抬升标的估值中枢,更关键的是,它为公司未来应对限售股解禁提前构筑了“缓冲垫”——南下资金的承接力能在很大程度上对冲解禁带来的抛压;其次,被纳入港股通也意味着股票交投活跃度的跃升,这对于维系上市后的长期融资能力与市场关注度具有不可替代的作用。
正是在这一“冲通”预期的驱动下,首日盘中的资金博弈显得尤为关键。回溯一微科技上市首日的盘面表现,其高开高走的凌厉走势,除了受到物理AI概念的情绪催化外,更深层的原因在于其流通筹码的极度稀缺:公开发售规模有限,基石与关键人士股份又长期锁定,首日真正可自由交易的筹码极少,“货源归边”效应在低流通盘下被迅速放大,成为点燃首日价格暴涨的直接导火索。
如果说首日的高开源于流通盘的稀缺,那么盘后披露的席位数据则为这家公司的中长期流动性注入了一剂强心针。从一微科技上市首日的席位变化来看,资金呈现出清晰的“机构抢筹、散户获利了结”的换手特征。净买入榜单上,富途证券以净买入超26万股高居榜首,瑞银以近9万股紧随其后,中银国际、汇丰证券(亚洲)、中国银河国际、荷银及星展唯高达等中外资头部机构亦悉数在列,呈现出显著的净流入态势;而对应的净卖出方,则多为辉立、凯基、致富、富昌等以服务本地散户及短线打新资金为主的券商。
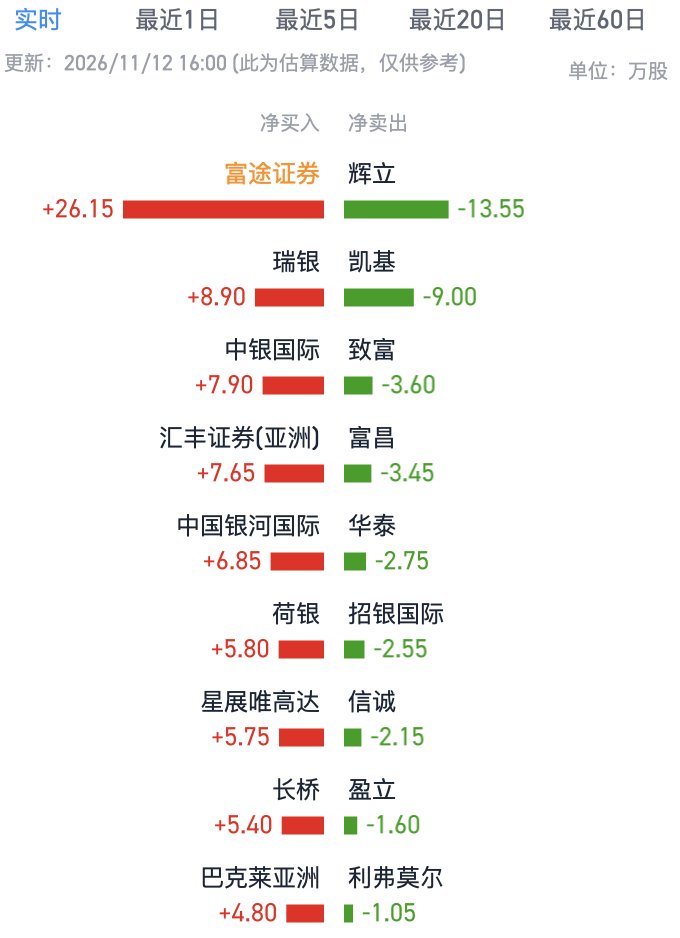
这份席位图谱所传递的信号十分明确:一微科技的筹码正在从短线打新资金向具备长线持仓能力的机构及高净值账户转移。更为关键的是,富途证券、中银国际、中国银河国际等均属于港股通的核心交易参与机构。这些席位在上市首日的大举净买入,不仅为股价提供了坚实的承接力,更意味着其背后的资金有着较强的“入通”预期。对于18C特专科技公司而言,纳入港股通不仅意味着能够吸引庞大的南向资金,更是公司流动性与估值中枢实现跨越式提升的关键节点。
配售结构的稳定性
从筹码分布看,公开发售部分最终仅716.9万股可供散户交易,两家基石投资者持有的990万股锁定期至2027年5月,而关键人士占上市后股本27.54%的股份禁售期最晚至2027年11月才届满。这意味着上市初期真正自由流通的筹码相当有限,短期抛压相对可控,为首日价格上行及后续市值修复提供了结构性底部支撑。
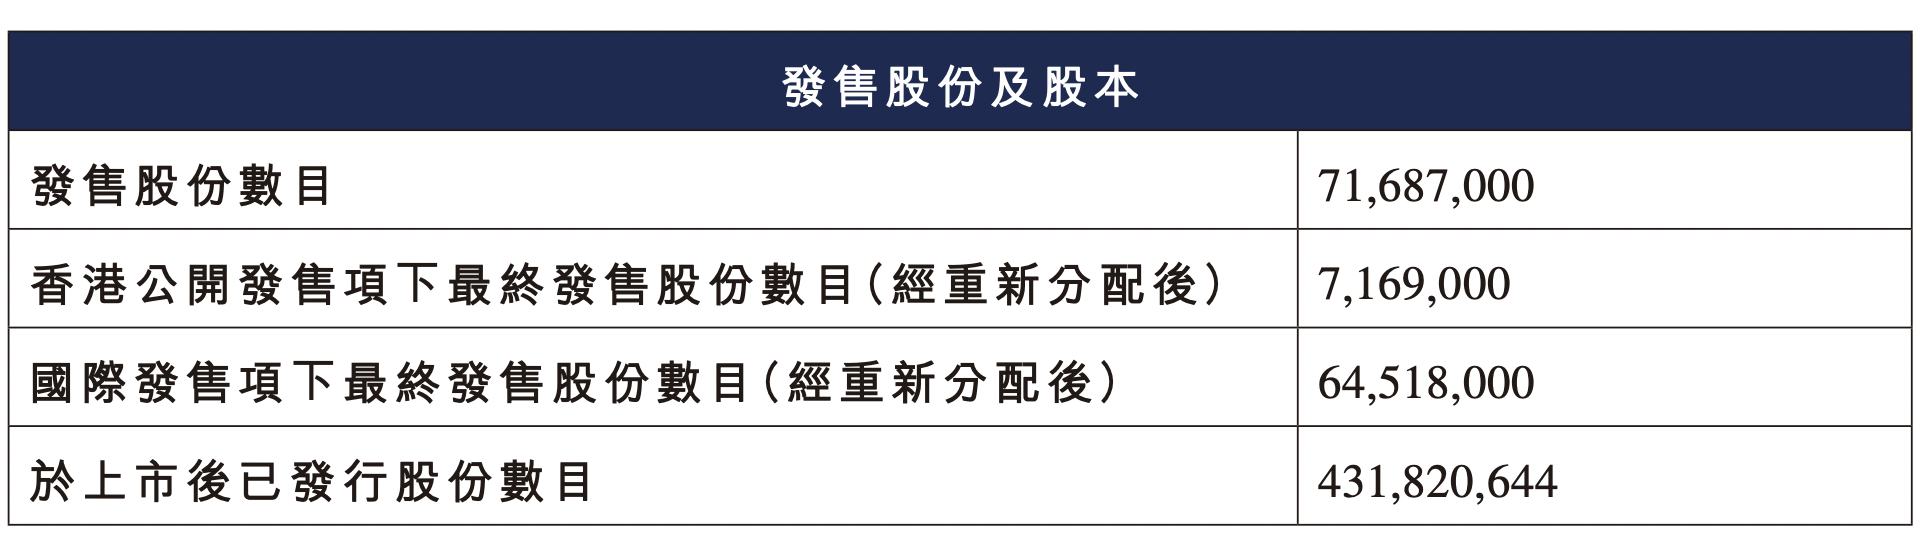
而在配售结构方面,一微科技国际发售获1.05倍认购。不过在近期港股新股市场整体偏冷、机构出手审慎的大环境下,能够顺利足额发行,本身已说明硬科技标的仍有基本的机构配置需求。更关键的是,其基石阵容展现出极强的产业纵深:武岳峰资本作为老股东继续加码,体现了老牌半导体专业资本对机器人导航芯片赛道的长期看好;光莆香港背靠A股光莆股份的智能硬件产业链,双方后续在物理AI硬件生态的协同空间值得期待。
业绩与毛利齐修复
据智通财经APP了解,一微科技成立于2014年,核心能力在于自研SLAM SoC及配套算法、传感器与运动控制工具链,相当于为智能移动机器人提供“感知—建图—规划—运控”全链路能力。按2025年收入计,公司在中国智能移动机器人解决方案提供商中排名第三,市场份额约4.2%;其中单模态解决方案排名第一,市场份额约2.2%;多模态解决方案排名第三,市场份额约5.9%。
从业绩表现来看,收入端增长较为扎实。2023至2025年,公司收入分别为2.06亿元、2.86亿元、4.07亿元,年复合增速约40.5%;2026年前四个月收入1.30亿元,同比增长约50.7%。毛利率改善趋势显著,由2023年的6.1%提升至2025年的27.7%,主要受益于高毛利的多模态方案占比提升和规模效应释放。2025年多模态方案已成为第一大收入来源,2026年前四个月多模态方案收入同比增长约36.8%,平均售价明显提升,毛利率保持在38%左右,显著高于单模态产品。
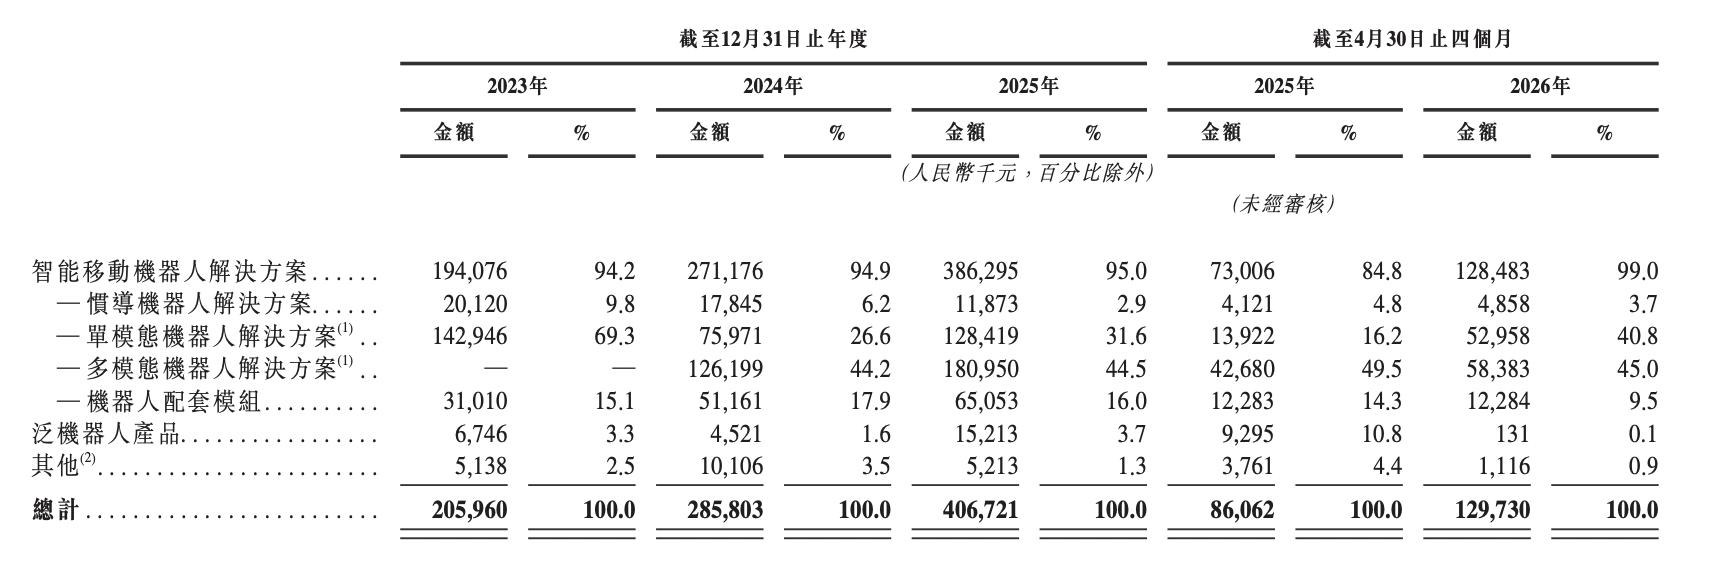
盈利端仍是市场关注焦点。2023至2025年,公司经调整净亏损分别为1.13亿元、9886万元、5112万元,减亏路径一度清晰;但2026年前四个月经调整净亏损扩大至约6576万元,毛利率回落至23.9%,主要受晶圆价格上涨、封装及测试成本上升影响。对于Fabless芯片设计公司而言,上游成本波动会直接传导至毛利,而产品售价调整存在时滞,短期利润承压并不意外。随着多模态高毛利产品继续放量、规模效应进一步释放,毛利率仍具备修复空间。
综合来看,凭借在机器人专用SLAM SoC领域的稀缺卡位以及物理AI概念带来的高昂市场情绪,一微科技上市首日实现了股价的大幅拉升。尽管首日交易筹码的极度稀缺放大了股价的波动性,但从资金席位的流向看,机构与高净值资金的入局,正在将短线博弈转化为中长期筹码沉淀。
就“入通”而言,在当下港股科技股估值修复与物理AI热潮的共振之下,一微科技若想在12月底的恒生综指半年度检讨中脱颖而出,其后续市值还需要在现有基础上保持稳定并实现持续增长。而短期内,其业绩增长惯性与高达四成的营收复合增速,将为股价的市值冲刺奠定坚实基础,这在一定程度上显著提高了公司的“入通”概率,后续大概率将迎来一波“入通”预期驱动的估值修复行情。



 扫码下载智通APP