

强劲财报之后,AI投资疲态与中期选举风险令美股明年盈利蒙阴
智通财经APP获悉,美股第三季度财报季接近尾声,尽管业绩整体亮眼,但分析师纷纷下调标普500指数明年的利润预测。围绕人工智能(AI)支出以及美国中期选举后续影响的担忧,正令盈利前景蒙上阴影。数据显示,标普500指数的盈利预测已连续四周遭下调,目前市场预计2027年利润将增长20%,低于今年预期的30%增速。
这一下调发生在标普500指数各板块每股收益(EPS)均超出季前预期的背景之下。目前,占该指数市值逾80%的成分公司已披露业绩,EPS增速达33%,略高于第二季度的32%,主要受能源和科技巨头拉动。
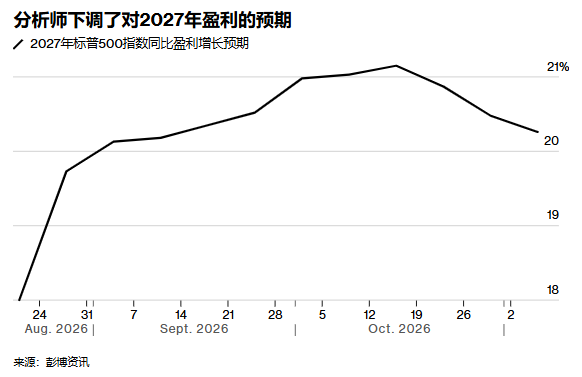
美国银行策略师萨维塔·苏布拉马尼安(Savita Subramanian)和维多利亚·罗洛夫(Victoria Roloff)在报告中写道:“整体指引趋势令人鼓舞,但‘蓝色浪潮’(民主党在中期选举大胜)增加了AI支出延迟的风险,而AI是过去三年标普500指数EPS增长的最强驱动力。”
对AI监管和数据中心政策未来走向的疑问,加剧了市场对AI算力支出失控的担忧,并引发科技股抛售。
AI资本开支下调的连锁反应
美银分析师维韦克·阿里亚(Vivek Arya)表示,如果政策变化导致从明年开始削减资本支出,分析师可能会在第一季度进一步下调EPS预期。美银研究显示,AI资本支出若削减20%,标普500指数EPS可能减少多达8%。
花旗分析师阿蒂夫·马利克(Atif Malik)表示,审批延迟、地方对数据中心建设的反对,以及市场对提供AI算力的新型云服务公司日益谨慎,可能放缓新项目的开发步伐。
瑞银策略师基思·帕克(Keith Parker)团队写道,数据中心建设放缓将波及AI公司本身,以及设备制造商和电力、土地及劳动力供应商。这“削弱了市场广度扩张交易(broadening trade)的顺风强度”。
消费板块面临通胀与利率考验
在AI交易之外,前景也并不明朗,尤其是对面向消费者的公司而言。美银的苏布拉马尼安和罗洛夫表示,自伊朗战争爆发以来,消费类公司的盈利预期“出人意料地坚挺”,但关税退款的提振效应已基本消退,且该板块2027年盈利预测的修正幅度本季落后于大盘。他们表示,这使得通胀和利率成为“摇摆因素”。
BI分析师温迪·宋(Wendy Soong)和克里斯托弗·凯恩(Christopher Cain)表示,沃尔玛(WMT.US)和塔吉特(TGT.US)下周的业绩将展示消费者如何应对通胀,以及消费必需品板块如何缓解压力。
英伟达业绩成AI交易下一场大考
同样将于下周公布业绩的英伟达(NVDA.US),将为AI交易带来下一个考验。花旗的马利克表示,对这家芯片制造商而言,“关键风险不是2027年的需求——这部分似乎已基本锁定——而是2028年的订单可见度以及积压订单的转化。”
此外,在业绩考验临近之际,英伟达CEO黄仁勋的丑闻对市场情绪构成额外扰动。英伟达董事会已启动独立调查,公司股价近两个交易日累计跌超9%,市值蒸发逾4000亿美元。Yorkville Ives分析师丹·艾夫斯表示,若黄仁勋被解除CEO职务,英伟达作为一家企业及其股票的价值可能下降25%至30%。这一风波为本就因AI支出前景和中期选举不确定性而承压的科技股,增添了又一层治理层面的忧虑。



 扫码下载智通APP