

感受通胀“斩杀线”杀伤力:新车均价破5.1万美元,婴儿食品涨幅创纪录! 美联储加息预期延至2027年
智通财经APP获悉,从均价突破5.1万美元的新车,到单月涨价5.1%的婴儿食品及配方奶,美国消费者们面对的通胀压力依然广泛,这也是为何北京时间周二晚间公布超预期的CPI通胀数据之后,重新点燃了市场对于美联储即将“加息50个基点”的讨论,进而导致经历短线反弹后的美股三大指数周二收跌。
机构汇编的统计数据显示,10月美国新车平均成交价升至51,109美元,创历史新高,汽车销量却有所降温,足以说明高收入消费者购买高价车型的能力,仍在支撑车企利润;婴幼儿食品涨价则直接挤压育儿家庭难以削减的必要支出。
上述的这种消费趋势极端分化与超预期CPI数据相互印证,使市场的关注焦点从“美联储12月是否进一步加息”,加速转向“加息幅度会否扩大至50基点、紧缩货币政策是否延续至2027年”。美股看涨情绪因此受挫,尤其是以纳斯达克100指数为代表的科技股势力经历上周五与周一强劲反弹后,周二重新承受利率重估压力。
美国通胀的黏性,可谓正在汽车展厅与家庭餐桌上同时显现:10月新车平均成交价升至创纪录的51,109美元,销量却有所放缓,反映高价车型需求仍能支撑车企盈利;婴儿食品及配方奶价格环比上涨5.1%,则进一步挤压育儿家庭难以削减的必要支出。在核心CPI连续三个月环比上涨0.3%的背景下,美联储理事沃勒将12月加息50个基点纳入讨论,市场也开始增加对美联储FOMC在2027年继续推进加息的押注。50个基点尚非主流预期,但更持久的紧缩已成为资产定价的新压力。
科技股反弹遇上通胀阻力:市场开始重估2027年的利率路径
此前截至美东11月5日收盘,纳斯达克100指数重挫6.36%,创2020年3月以来最大单日跌幅,成分股合计蒸发约2.3万亿美元市值,创单日损失纪录;费城半导体指数下跌12.25%。两大指数上周分别累计下跌约4.91%和12.15%。民主党赢得国会两院控制权后,投资者担忧AI监管、数据中心审批和用电成本分担要求趋严,可能推迟算力交付与投资回报兑现;这种预期变化与拥挤持仓相遇,再经系统性减仓放大,形成剧烈抛售。
此后11月6日美股科技股掀起反弹之势,在11月9日,油价下跌与AI悲观预期缓和推动科技股普遍反弹,纳斯达克100上涨3.40%,费半上涨6.85%。但周二CPI公布后,纳斯达克100和费半分别收跌约0.60%和0.35%。值得注意的是,这次回落的程度明显温和,VIX还从19.92降至19.46,很大程度上说明市场在重新评估美联储利率路径压力,尚未重演上周四的恐慌式抛售。
10月美国物价继续上涨,整体CPI环比涨幅虽有所收窄,却仍高于市场一致预期;核心CPI环比涨幅连续三个月维持在0.3%,未如经济学家们预期那样回落至0.2%,凸显剔除食品与能源后的价格压力仍具黏性,为美联储继续加息提供了依据。
美国10月整体CPI环比意外上涨0.4%,低于9月的0.6%,却高于市场预期的0.3%;核心CPI环比上涨0.3%,高于预期的0.2%,连续第三个月维持这一增速。住房、食品、电力和汽车保险分别上涨0.3%、0.5%、0.9%和0.7%。由于去年政府停摆导致比较基数缺失,官方没有公布整体及核心CPI同比数据。
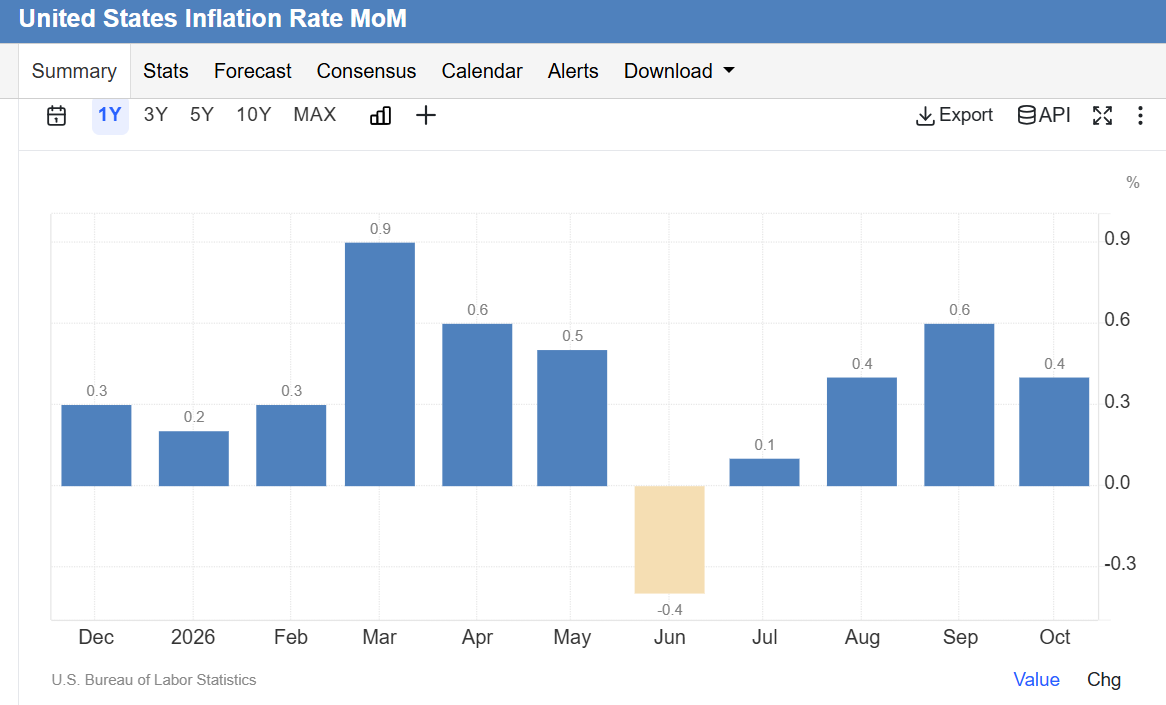
值得注意的是,美联储理事沃勒在数据公布前表示,即使通胀改善,也倾向支持12月加息25个基点;如果核心CPI仍上涨约0.3%或更多,就应考虑50个基点。随后公布的数据达到他提出的讨论门槛。有媒体收盘报道援引的CME定价数据显示,12月至少加息25个基点已被利率期货交易员们100%完全计入市场价格,50个基点的概率升至11.8%,前一日几乎没有定价。
更值得关注的是紧缩持续时间。交易员加大押注,预计从当前至2027年中累计实施三次25个基点加息,多于数据公布前的两次。德意志银行也在原有12月和明年3月加息预测之间,新增明年1月加息一次,预计目标利率升至4.50%—4.75%。高盛资管部门的资深策略师Lindsay Rosner认为,顽固通胀意味着不能排除2027年进一步加息;信安资管的Seema Shah则认为,当前证据尚不足以让50个基点成为首选方案。
从汽车展厅到婴儿餐桌,顽固通胀继续席卷美国
10月,新车价格涨幅超过整体通胀水平,平均价格升至创纪录的51,109美元,表明汽车制造商仍愿意牺牲销量,以提高利润率。
行业研究机构Cox Automotive周二表示,尽管上个月美国新车销售速度放缓,平均成交价仍同比上涨2.1%。汽车制造商提高了售价,而消费者继续购买全尺寸皮卡和SUV等价格昂贵、利润率较高的车型。
Cox援引凯利蓝皮书的数据称,汽车制造商公布的新车平均厂商建议零售价同比上涨2.4%,至52,933美元。
周二公布的最新通胀数据显示,上个月整体消费者价格涨幅超过预期,引发市场担忧美联储将提高利率以控制物价,推动股票和债券价格下跌。
除富裕消费者之外,负担能力问题继续困扰着大多数消费者。这也是上周中期选举中,选民让民主党在美国参议院和众议院赢得显著多数席位的因素之一。
然而,许多经济条件优越的买家几乎没有推迟下一次购车的迹象。这帮助汽车制造商和经销商在销量放缓的情况下维持利润,并避免提供大幅促销优惠。
Cox资深分析师埃琳·基廷在网络直播中表示:“零售销量下降确实让经营变得困难,但利润仍然存在。消费者不断前来购买价格更高的车型。”
上个月,美国新车销量折合年率降至1,550万辆,低于9月的1,600万辆,表明部分消费者开始因价格过高而却步。面向租车公司和企业车队的销售增长,也支撑了10月的汽车销量。
Cox首席经济学家杰里米·罗布表示:“这一销售速度明显低于此前的水平,也低于我们的预测。”他表示,“车队销量出现了相当大的增长”,抵消了汽车零售市场的疲软。
同样是在上个月,婴儿食品及配方奶价格创下有记录以来最大涨幅,进一步加重了有年幼子女家庭的经济负担。
美国劳工统计局周二公布的数据显示,10月美国婴儿食品及配方奶价格上涨5.1%。其他食品杂货、汽车保险、日托服务、租金和电力等多种必需品及服务的价格,当月也出现上涨。
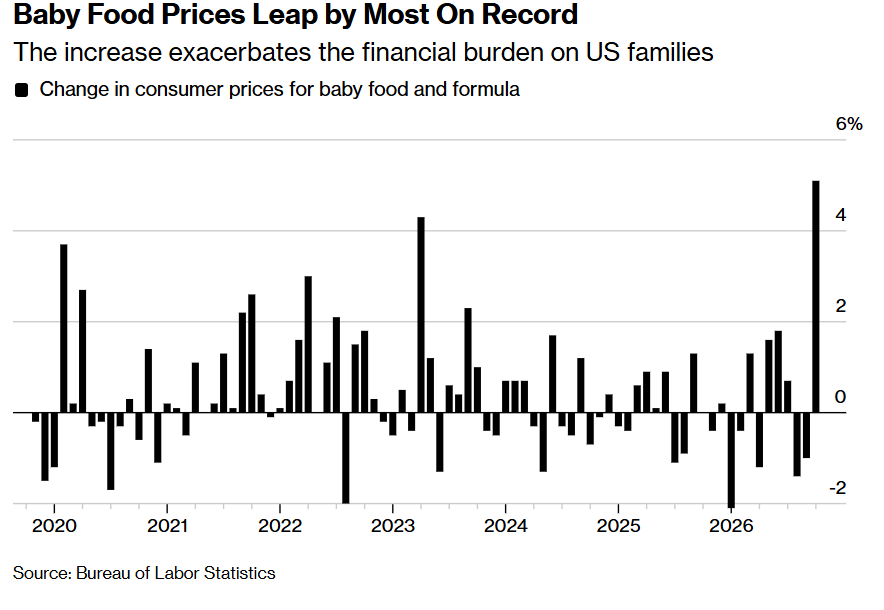
如上图所示的那样,婴儿食品价格创有记录以来最大涨幅——这一涨幅进一步加重了美国家庭的经济负担。来源:美国劳工统计局。
尼尔森IQ负责家居、家庭及婴幼儿领域研究洞察的副总裁达伦·塞弗表示,配方奶价格上涨可能由多种因素共同推动,包括原料成本上升、运输价格上涨,以及出生人口规模缩小。美国劳工统计局拒绝进一步解释,哪些因素可能推动了其数据所显示的价格上涨。
随着行业面临产品污染和成本问题,婴儿配方奶制造商一直在寻找剥离这部分业务的方式。
销售Similac品牌配方奶的雅培公司在10月表示,将分拆其营养品业务。2022年,雅培位于密歇根州的一家工厂因卫生条件不合格,引发了全国性的配方奶短缺。与此同时,百利高公司表示,计划将婴儿配方奶业务出售给一家由ByHeart高管组建的公司。ByHeart是一家婴儿配方奶生产商,其产品去年曾导致婴儿患上肉毒杆菌中毒症。
婴儿食品也曾因重金属含量偏高而受到审视。不过,对各类产品和服务进行测试的《消费者报告》表示,近期检测显示,企业在降低这些含量方面已经取得进展。
塞弗表示:“婴儿配方奶属于那种家庭不会仅仅因为价格上涨就减少购买的品类。他们会考虑购买哪个品牌。能不能买小一点的包装,仍然应付得过来?”
美国消费分化如何一步步拖累通胀降温进程?
汽车市场呈现的是价格与销量分化。10月平均成交价51,109美元,同比上涨2.1%、环比上涨1.3%;平均厂商建议零售价达到52,933美元,同比上涨2.4%。与此同时,新车销量折合年率从9月的1,600万辆降至1,550万辆,车队采购还抵消了部分零售需求疲软。
高价SUV和皮卡的销售韧性,使车企能够维持产品组合与利润,而不必立即通过大幅降价争夺销量。Cox数据显示,促销优惠占成交均价的比例仅从6.7%小幅升至6.8%,仍低于长期平均水平。
这里需要把成交均价与同类商品价格变化联系起来理解:高价车型销售占比上升,本身就会推高均价;BLS衡量的新车价格指数10月环比上涨0.2%,并非1.3%。因此,更有投资意义的信号是,部分车企仍能依靠高利润车型维持盈利,但中低收入消费者的购车能力已经受到车价与贷款利率的双重约束。
婴儿食品及配方奶则体现了另一种价格韧性:家庭很难通过停止购买来应对涨价,通常只能调整品牌、包装规格或其他开支。原料与运输成本上升、行业质量与经营问题,可能共同影响供给和定价。该品类10月环比上涨5.1%,尽管在整体CPI中的权重仅约0.05%,对育儿家庭预算的冲击却十分集中。美联储真正面对的可谓是这些生活成本压力与住房、服务价格共同呈现的持续性。
对于近日处于强劲反攻势头的AI算力与半导体行情而言,关键传导机制在于更高、更持久的利率如何影响估值与项目回报。沃勒特别关注AI建设相关高科技商品涨价,以及能源成本向其他商品和服务的传导。当前就业稳定、需求仍有韧性,使美联储更有条件继续压制通胀。
最新的超预期通胀数据公布之后,两年期美债收益率升至约4.74%,十年期重新逼近5%,意味着科技企业既要用盈利增长支撑估值,也要证明新增项目能够覆盖更高的融资与建设成本。已经形成现金流、订单回报明确的大型科技巨头(比如微软、谷歌母公司Alphabet以及Facebook母公司Meta这类巨头),与持续依赖外部融资扩张的新云势力公司,因而可能面临更明显的股债市场定价分化。



 扫码下载智通APP