

GGII:1-9月新能源客车用电池装机量为5.7GWh 宁德时代(300750.SZ)占据绝对主导地位
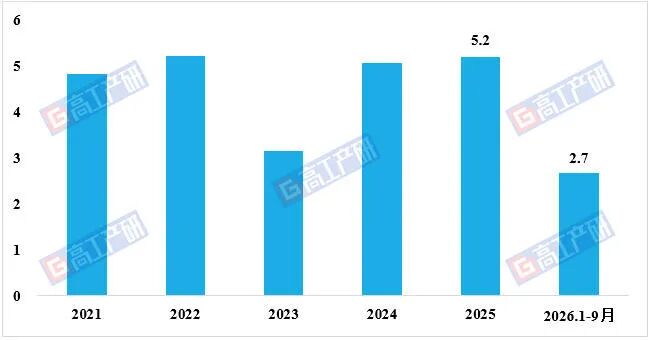
智通财经APP获悉,据高工产业研究院(GGII)交强险口径数据显示,2021-2022年新能源客车销量在5万辆左右,主要是公交更新、旅游客运回暖带动订单增长;2023年销量下降明显,原因为补贴退坡,叠加财政压力,采购收缩导致销量明显下滑;2024-2025年随着公交更新政策、老旧车辆置换以及出口增长,销量回升。
2026年1-9月,新能源客车销量为2.7万辆,属阶段性交付节奏影响,主要为国内公交招标订单多集中在下半年落地,旅游、跨城客运电动化渗透仍偏慢。整体而言,新能源客车属于政策驱动市场,销量随更新周期、财政、出口等节奏波动。
2021-2026年1-9月中国新能源客车销量情况(单位:万辆)
数据来源:交强险,高工产业研究院(GGII),2026年11月
竞争格局
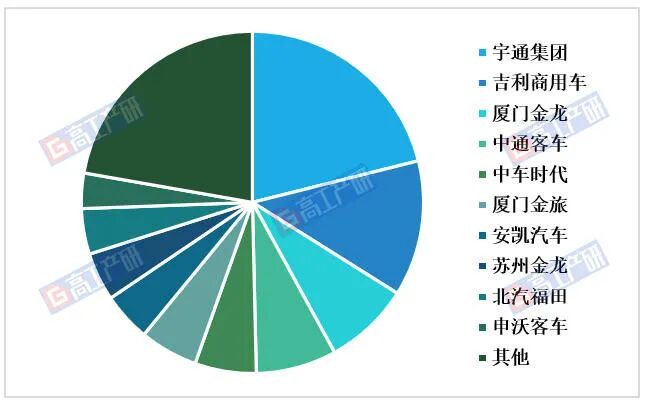
GGII数据显示,2026年1-9月新能源客车市场呈现“一超多强”的竞争态势,宇通集团以21.09%份额稳居首位,龙头优势稳固;吉利商用车以12.83%位列第二,增长明显。厦门金龙、中通客车、中车时代、厦门金旅、安凯汽车、苏州金龙、北汽福田、申沃客车等份额相对接近,形成多强并行的局面,各家企业依托公交、客运、海外订单等不同场景错位竞争。
2026年1-9月中国新能源客车企业销量占比(%)
数据来源:交强险,高工产业研究院(GGII),2026年11月
带电量
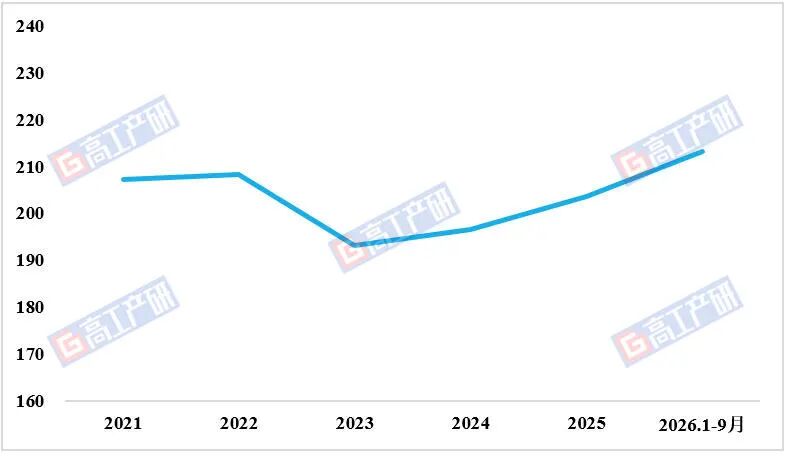
从新能源客车平均单车带电量看,整体呈震荡上升态势。2023年出现阶段性下滑,主要是2023年6-7米系列车型采购占比大幅提升所致。2024年起数据逐步修复回升,至2026年1-9月达213.2kWh,创阶段新高。单车带电量持续抬升,源于旅游客车、跨城客运以及海外出口订单占比提升,市场对长续航、高续航冗余的需求增强,直接推高单台车电池配套规模。
2021-2026年1-9月中国新能源客车用电池平均带电量情况(单位:KWh/台)
数据来源:交强险,高工产业研究院(GGII),2026年11月
装机量
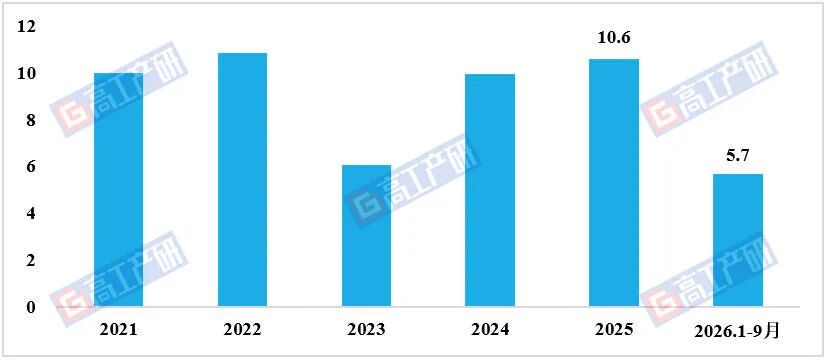
新能源客车用电池装机量随销量波动呈现明显的周期性特征。2026年1-9月装机量为5.7GWh,在阶段性销量承压背景下,单车带电量提升对冲了部分来自销量的压力,长续航车型持续推高单车电池配套价值,正成为电池需求增长的核心抓手。
2021-2026年1-9月中国新能源客车用电池装机量情况(单位:GWh)
数据来源:交强险,高工产业研究院(GGII),2026年11月
电池格局
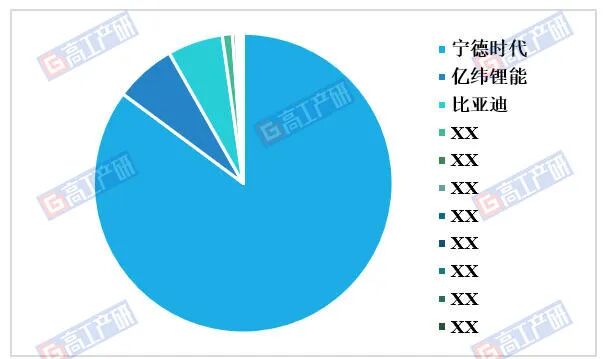
据GGII数据显示,2026年1-9月新能源客车用电池企业竞争呈高度集中态势,其中宁德时代(300750.SZ)以超85%的份额占据绝对主导地位,亿纬锂能(300014.SZ)、比亚迪(002594.SZ)位列第二、三名,均拿下6%左右的市场份额。其他电池厂商份额均在1%及以下,体量偏小。新能源客车用电池赛道准入门槛高,格局相比其他新能源商用车细分赛道更为集中。
2026年1-9月中国新能源客车用电池企业装机占比(%)
数据来源:交强险,高工产业研究院(GGII),2026年11月



 扫码下载智通APP