

高盛深圳调研之后,勾勒出中国AI基建投资主线:高功率电源、ASIC液冷以及800V直流供电
智通财经APP获悉,就在美国AI算力主题与半导体板块从上周暴跌转向周一交易时段的大举反弹之际,高盛最新发布的数据中心研究报告显示,这家华尔街金融巨头在中国AI数据中心产业链看到一系列重磅AI基建投资机遇。
高盛强调,美国数据中心电气相关设备的庞大在手订单和项目储备仍强劲支撑2027—2028年AI算力资源需求,并且AI基建相关设备订单与项目也延伸至2027—2028年,与此同时中国云厂商们AI数据中心建设进程不断提速,加之东南亚数据中心园区扩张则共同为中国AI数据中心建设相关的核心AI基建参与者以及广泛硬件设备供应商大举拓宽了客户来源。
高盛研究报告显示,该机构在中国AI数据中心产业链看到的重大机会,来自两笔不同时间兑现的增量:现有架构下的高功率电源与AI ASIC算力集群液冷订单,以及800V直流供电逐步普及后新增的数据中心相关设备与元器件需求。
美东时间11月5日,纳斯达克100重挫6.36%,费城半导体指数暴跌12.25%,均创2020年3月以来最大单日跌幅。纳斯达克100成分股合计蒸发约2.3万亿美元,创该指数单日市值损失纪录。两大指数上周分别下跌4.91%和12.15%,周五初步企稳,11月9日再分别反弹3.40%和6.85%,仍低于11月4日收盘水平。周一科技股是普遍反弹,AMD、迈威尔和博通这些AI算力产业链领军者们股价分别大幅上涨约13.3%、10.4%和8.9%,英伟达则受公司特定消息影响下跌约4.2%。
民主党赢得参众两院控制权后,投资者重新评估AI安全监管、数据中心用电成本分担及项目审批的变化。对高估值的AI算力主题以及聚焦AI基建相关的半导体类股票而言,建设和交付一旦推迟,万亿美元级别AI芯片与广泛的AI基建订单甚至数据中心实际投资回报的兑现时间也会后移,拥挤交易减仓放大了这一预期变化。周一的反弹反映市场开始某种程度上区分部分AI数据中心项目延后和资本开支周期逆转。摩根士丹利认为,部分项目可能从2028年推迟至2029年,延期未必意味着AI资本开支周期终结;瑞银也认为市场对政治、信用利差和支出回报风险的定价过于悲观。
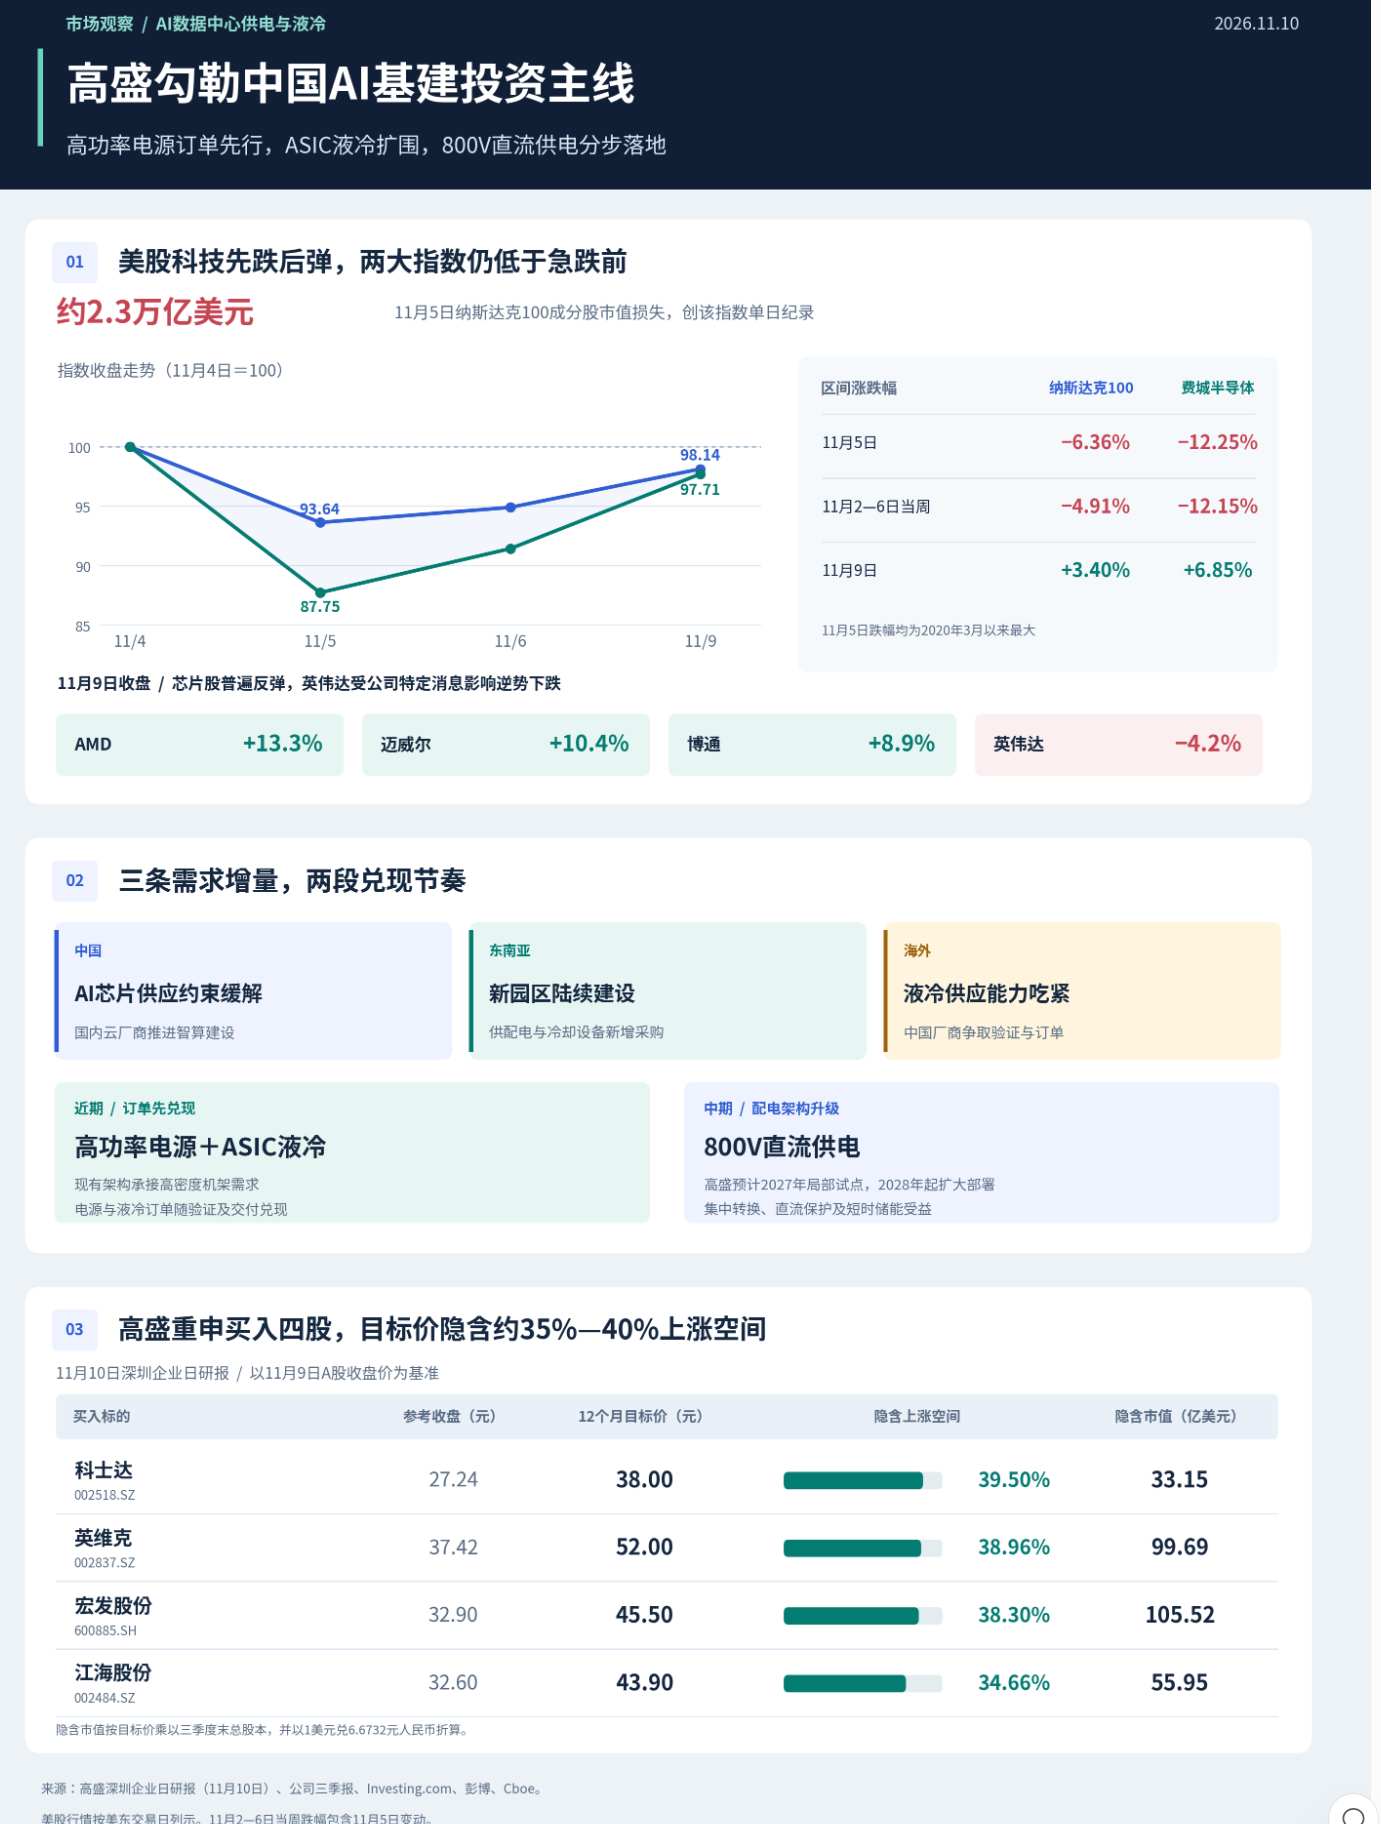
对于中国国内聚焦于AI数据中心建设进程的核心AI基建类参与者们而言,高盛分析师们强调,最值得关注的是全球定制化AI ASIC芯片供应链大举扩容、中国大型云计算云厂商们建设进程提速,以及东南亚项目带来的新增采购。能否把海外算力与电力链需求验证转成批量供货、把在手订单转成收入和毛利,决定了股价调整是否提供了有吸引力的买点。
高功率电源、ASIC液冷以及800V直流供电
高盛11月10日的研究报告基于11月早些时候深圳企业日与科士达、麦格米特、欧陆通、盛弘股份及一位液冷行业专家的内部详细交流。访谈时美国以及北美市场在手订单与项目储备仍强,部分订单可见至2027—2028年,与此同时,国内AI芯片供应约束缓解,东南亚新园区建设,以及海外液冷产能吃紧,为中国供应商打开了三条增量路径。
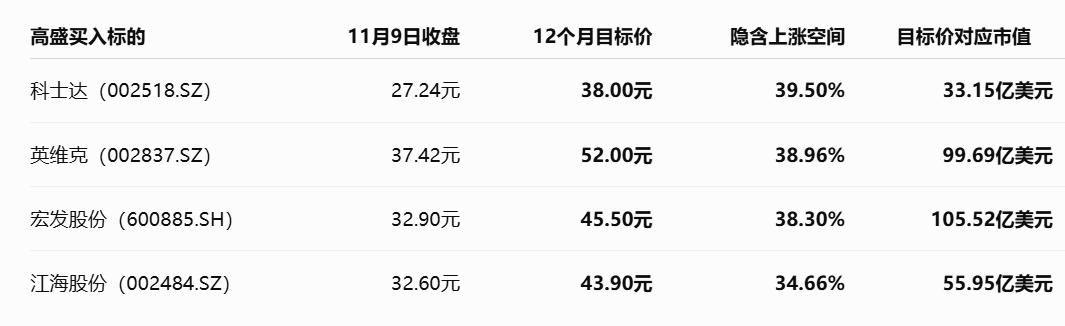
高盛因此重申“买入”科士达(002518.SZ)、英维克(002837.SZ)、宏发股份(600885.SH)、江海股份(002484.SZ),分别看好成熟供电业务的订单与利润率、ASIC液冷放量、继电器与集成模块份额提升,以及AI电容产品占比上升。对麦格米特(002851.SZ)和科华数据(002335.SZ) 则维持“中性”投资评级,12个月目标价则分别为102.90元和28.00元。
高盛表示,近期中国AI数据中心链条重要看高功率电源与ASIC液冷的订单兑现,中期看800V直流供电改变设备价值分布。现有供电架构已能承接更高功率的机架,欧陆通为谷歌定制芯片项目开发的5千瓦电源模块已进入早期生产阶段,2026年第四季度目标交付约1万只模块供谷歌测试,预计2027年上半年进入量产。与此同时,海外液冷产能吃紧,为中国厂商切入冷却液分配单元(CDU)和冷板供应链创造了机会。
高盛在研究报告中表示,受访专家估计,2027年ASIC平台液冷需求约109亿美元,已接近英伟达平台的116亿美元。更长期看,800V直流供电可降低同功率下的输电电流,并将部分设备价值从柜内整流转向集中转换、直流保护和短时储能。高盛预计2027年以局部试点为主,2028年及以后扩大部署。
高盛强调,随着单柜功率继续攀升,800V直流供电可降低同功率下的输电电流,并将部分设备价值从柜内整流转向集中转换、直流保护与短时储能。高盛预计2027年以局部试点为主,2028年及以后扩大部署。这也解释了四只买入股各自的盈利观察点:科士达看供电订单与海外毛利,英维克看ASIC液冷从验证走向批量交付,宏发股份和江海股份分别看继电器及集成模块、电容及短时储能的单柜用量。
高盛在11月10日发布的深圳企业日研报中,重申对科士达、英维克、宏发股份和江海股份的“买入”这一乐观看涨评级,12个月目标价分别为38.00元、52.00元、45.50元和43.90元。以11月9日收盘价为基准,四股目标价分别隐含39.50%、38.96%、38.30%和34.66%的潜在上涨空间。按三季度末总股本及11月9日人民币兑美元汇率静态测算,对应市值分别约为33.15亿、99.69亿、105.52亿和55.95亿美元。
订单先于换代兑现,ASIC打开供电与液冷的新市场
高盛研究报告显示,现有架构仍支撑未来两年的出货。高盛援引的市场报道指向字节跳动2027—2028年约5—6GW的AI数据中心建设规划。谷歌则已宣布同期在马来西亚投资150亿美元,覆盖数据中心园区、清洁电力、水务和人才项目。设备端,麦格米特预计Grace Blackwell电源架需求延续,Vera Rubin电源架逐步贡献收入,并争取在2027年从至少三家全球客户获得交流侧负载波动补偿器(AC EDPP)批量订单。
欧陆通面向谷歌的电源架采用六个5kW模块,兼容交流与±400V直流输入,四季度计划交付约1万只电源模块供测试,目标在2027年上半年进入量产。盛弘的中压不间断电源(MV UPS)也在推进试点,预计四季度争取签下合计不足100MW的项目,约2GW则是其2027年项目储备。
数据中心高端液冷设备的增量同时来自机架数量和单柜价值。行业专家估算,GB300到Vera Rubin NVL72,单柜二次侧液冷价值从7.3万美元升至9.5万美元,增约30%。更高的功率密度需要更强的换热与流量控制,冷却也可能进一步覆盖电源架和网络设备。
这位专家测算数据显示,2027年Google TPU、AWS Trainium、华为昇腾、阿里PPU等ASIC平台的液冷市场合计约109亿美元,接近英伟达平台的116亿美元。据其调研,谷歌已于2026年下半年向英维克采购冷却液分配单元(CDU),亚马逊也在接触中国供应商。海外供应紧张为中国厂商们带来验证机会,后续份额取决于控制软件、客户准入、自动化制造及工程交付能力。
800V从局部上架走向整站配电,海外制造先改变盈利结构
800V直流供电的价值,在于以更低电流把更高功率送到机架附近。同等直流功率下,提升电压可降低电流,减轻导体与散热负担。存量机房可以保留上游交流供电,在列间通过侧置电源柜转换为800V直流。新建园区则可以采用中压交流集中整流或固态变压器(SST),直接建立800V直流母线,再在机架内通过直流变换(DC/DC)降至板级和芯片所需电压。架构改变会把部分价值从柜内交流电源移向集中转换、直流保护和短时储能。
由于直流分断、安全认证、系统可靠性与部件供给均需验证,高盛预计2027年以局部试点为主,2028年及以后扩大部署,交直流架构长期并存。科士达计划在欧洲和东南亚开展现场测试,麦格米特已进入客户测试,并计划于2027年一季度推出35kV固态变压器原型。
在800V大规模部署之前,海外出货结构已经有机会改善毛利。科士达管理层称,数据中心订单同比增速从一季度的约20%加快到6—7月的40%—50%,9—10月进一步走强。公司预计2027年数据中心销售增长逾30%,高于高盛的26%预测。其越南工厂设计年产值约20亿元,计划2027年一季度扩大北美直供,并在当地完成软件烧录。海外代工UPS报价约0.5—0.6元/瓦,国内约0.3—0.4元/瓦,公司称单位成本接近。这个价差解释了高盛为何重视海外收入占比。实际毛利还要经过产线爬坡、客户认证和供应链成本检验,碳化硅(SiC)及高功率绝缘栅双极型晶体管(IGBT)的供应也影响交付节奏。
供电、排热、通断、稳压与电源升级
科士达和英维克的收入可以先于800V换代兑现。科士达以UPS、电力模块及储能系统提供电能转换和备电,管理层称数据中心业务截至三季度约占整体收入六成。三季度营收15.78亿元、归母净利润2.11亿元,同比增长9.12%和10.97%。
英维克以精密温控、冷板和CDU服务数据中心及储能,CDU负责控制冷却回路的温度、流量和压力。公司三季度营收19.33亿元、归母净利润1.84亿元,同比增长33.04%和0.25%。季末合同负债6.65亿元、存货25.07亿元,较年初分别增长188.42%和154.95%。高盛看好未来一至两个季度的交付兑现,公司电话会指出,定制产品导入、客户发货指令及安装验收仍决定收入确认的节奏。这也是英维克的营收增速能否进一步转化为利润增速的观察点。
宏发和江海赚的是设备内部元器件的增量。宏发是全球继电器龙头,高盛估计其2025年全球份额为27%。其高压直流继电器和接触器可用于受控通断、隔离与备电切换,集成模块扩大了单套设备的供货价值。公司三季度营收及归母净利润分别增长38.33%和29.36%,数据中心需求叠加汽车、工业等既有业务增长。
江海的铝电解电容服务电源母线滤波与稳压,双电层电容(EDLC)和锂离子电容(LIC)可缓冲短时负载波动,多层聚合物电容(MLPC)则面向板级低压供电。高盛将铝电解电容视为近期主要贡献,超级电容视为第二增长来源,并看重约75%的化成箔自给率。江海三季度营收及归母净利润分别增长24.31%和36.60%,后续弹性取决于AI产品占比、客户验证和单柜用量。
麦格米特则主要受益于AI机架的电源升级。公司以电力电子和自动控制为核心,业务涵盖电源、工业自动化、家电电控和新能源交通等。AI相关产品包括服务器电源模块(PSU)和机架电源架(Power Shelf)。GPU或定制AI芯片(ASIC)集群的单柜功率越高,电源架越需要在有限空间内集成高功率模块,并通过并联均流和冗余设计稳定供电。
就高盛研报而言,麦格米特已获得面向英伟达GB200/GB300平台的5.5千瓦电源模块批量订单。随着高密度机架出货增加,公司既有机会扩大电源出货,也有望提高单柜供货价值。下一阶段看Vera Rubin电源架的交付,以及ASIC项目的交流侧负载波动补偿器能否获得批量订单。
科华数据主要受益于数据中心的供配电扩容与托管需求。公司经营数据中心、高端电源和清洁能源三大业务,提供不间断电源(UPS)、供配电模块、储能变流器(PCS),也参与机房建设、运营和托管。AI集群扩大后,园区需要为更多兆瓦的关键负载配置供配电和备电系统。UPS在电网电压跌落或短时中断时维持供电,储能变流器则负责电池与交流系统之间的双向能量转换。



 扫码下载智通APP