

美股前瞻 | 三大股指期货齐涨 英伟达盘前跳水 布油跌破95美元 美国最新通胀数据及三大科技股财报本周来袭
盘前市场动向
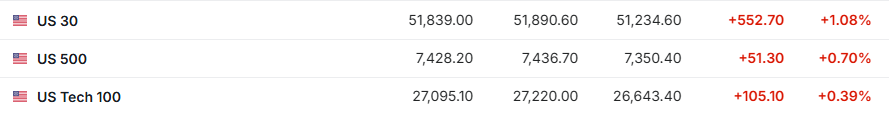
1. 11月9日(周一)美股盘前,美股三大股指期货齐涨。截至发稿,道指期货涨1.08%,标普500指数期货涨0.70%,纳指期货涨0.39%。
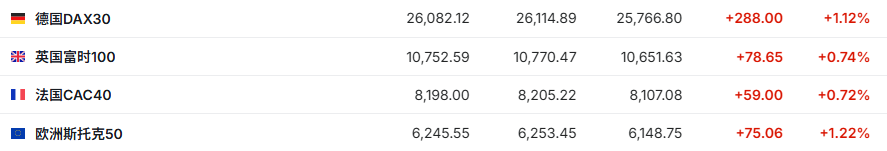
2. 截至发稿,德国DAX指数涨1.12%,英国富时100指数涨0.74%,法国CAC40指数涨0.72%,欧洲斯托克50指数涨1.22%。
3. 截至发稿,WTI原油跌2.97%,报88.13美元/桶。布伦特原油跌3.46%,报94.92美元/桶。

市场消息
美股本周前瞻:CPI周二登场、三大科技股财报接棒,AI交易能否止住抛售?投资者在本周面对的是一个根基不稳的美国股市:核心AI交易遭遇深度抛售。上周,科技股遭受重挫,市场担忧民主党“蓝色浪潮”将拖慢AI数据中心的建设进度。这在通胀数据与多家科技公司财报发布前给市场平添不安。本周最重磅的事件莫过于周二将公布的美国10月CPI数据和周五将公布的10月PPI数据。在美联储货币政策预期明显转向之际,两项通胀数据将成为判断未来利率走势的重要依据。最新10月非农就业数据表现强劲,进一步削弱了市场对美联储短期内转向宽松的期待。就业报告公布后,利率期货市场对美联储12月加息25个基点的押注明显升温。此外,本周将有多位美联储官员发表讲话,投资者将从中寻找美联储货币政策路径的线索。企业财报方面,CoreWeave(CRWV.US)、应用材料(AMAT.US)和思科系统(CSCO.US)的财报将于本周陆续发布。其中,新云厂商CoreWeave正处于市场对AI建设融资担忧的中心,其股价近几周遭到重创,其财报可能对该股及更广泛的AI交易产生影响。
特朗普:不会升级伊朗战事,与伊朗已接近达成协议。美国总统特朗普在8日播出的一档采访节目中表示,不会升级伊朗战事。特朗普说:“我没打算这么做。我认为没有任何理由这么做。”他认为,与伊朗已接近达成协议,“他们希望达成协议……如果不是因为选举,可能早就或者再过几天就能达成协议了”。
中期选举暴露市场脆弱性!AI交易遭遇严苛拷问,美股盈利预期或迎大调整。中期选举通常会让投资者不再担忧政治因素,转而重新关注基本面。但这一次,政治因素与投资周期发生了直接碰撞,在很大程度上将这些脆弱性暴露了出来。在美国中期选举结果及后续引发市场暴跌后,投资者可能需要重新调整对投资回报的预期。当下,波动率期货的飙升表明,短期风险仍是市场最主要的担忧,市场正迅速将注意力重新转向经济和货币政策基本面。而相较于短期宏观经济和货币政策变化,AI投资周期本身的不确定性可能是市场更深层次的担忧。AI基础设施投资前景的不确定性,最终可能进一步传导至企业盈利预期。未来市场可能需要重新审视此前过于乐观的盈利预测。
资金蜂拥美债助“全球资产定价之锚”加速下行,AI算力与半导体修复行情再添动力?美债市场正同时获得全球AI算力主题、半导体以及广泛科技股暴跌态势之下的资金强劲避险需求、财政扩张预期降温和能源通胀压力缓和之下全球资金蜂拥而入共同推动的看涨支持。这一有着“全球资产定价之锚”称号的10年期美债收益率曲线若持续向下移动,有望显著减轻股票市场估值端承受的无风险利率/无风险收益率压力,尤其是有望大幅减轻近期暴跌的AI算力与半导体所承受的估值压力甚至有望带动AI融资成本迈入持续下行轨迹。若企业盈利也在持续上演韧性增长,债券的配置吸引力与AI算力、半导体乃至广义上全球科技股的修复机会便可能同时增强。
黄金短线剧震,长期看涨逻辑依旧坚挺? 花旗看向5000美元,央行买盘撑起“黄金信仰”。花旗近日给出的金价路径更依赖能源与政策的转折:予以未来0—3个月黄金目标4500美元,6—12个月目标5000美元。关键前提是霍尔木兹海峡重新开放、也门与沙特之间的冲突在年底前缓和,推动油价明显下降,并为美联储转向宽松创造空间。花旗对于黄金的投资逻辑在于,全球央行买盘继续托底黄金,并且随着美债收益率因避险买盘与民主党重新掌握国会多数席位而持续下行、中东与俄乌冲突导致的能源冲击消退可能降低实际利率和美元压力,重新吸引ETF与趋势资金买入黄金。值得注意的是,5000美元是特定时间窗口的价格目标,花旗同时还将2027年全年平均金价预测下调至4700美元,显示其同样预期修复过程存在波折。
个股消息
黄仁勋个人丑闻叠加内部调查,英伟达(NVDA.US)股价盘前跳水。受首席执行官黄仁勋个人丑闻及公司启动独立调查影响,截至发稿,英伟达周一美股盘前跌近5%。据悉,黄仁勋11月8日向全体员工发出内部信,承认对妻子不忠,并向家人、员工、董事会、合作伙伴及股东道歉。有报道称,黄仁勋婚外情涉事女方为外国情报机构资产。英伟达董事会同日宣布,已成立由独立董事组成的特别委员会,在外部独立法律顾问协助下启动独立调查,以查明黄仁勋是否成为外国情报机构行动的目标。董事会称,目前没有任何理由认为国家安全相关利益或英伟达核心商业机密受到损害,但专项调查仍将逐一核查所有可获取的信息。有分析机构指出,目前华尔街对英伟达的整体判断尚未转向,公司基本面未发生变化,第三季度财报仍将如期发布。但也有不少证券分析师认为,核心人物的个人丑闻叠加独立调查的不确定性,短期内英伟达股价势必受到波及。
传Alphabet(GOOGL.US)拟首次发行港元及新加坡元债券,AI融资担忧加剧之际或考验投资者信心。据知情人士透露,Alphabet近期已就可能首次发行港元和新加坡元债券进行磋商。Alphabet最早可能在本月就债券发行事宜与银行及投资者进行过沟通。知情人士称,该公司计划发行等值于10亿至15亿美元的港元债券,以及约15亿美元的新加坡元债券。上述人士补充称,募集资金将用于一般企业用途。随着数据中心、AI芯片及云计算基础设施建设持续提速,科技巨头对资金的需求不断增加,债券市场已成为其筹集长期资金的重要渠道。但在全球市场因AI相关板块遭遇抛售而出现波动之际,这笔交易将检验亚洲投资者的认购意愿。
伯克希尔哈撒韦(BRK.A.US)Q3营业利润127.1亿美元,单季回购规模创年内最高,现金储备升至历史峰值。伯克希尔哈撒韦第三季度营收为1056.47亿美元,去年同期为949.72亿美元;营业利润为127.1亿美元,同比下降5.8%;归属于股东的净利润为221.12亿美元,上年同期为307.96亿美元;每股A类等效普通股净收益为15,502美元;第三季度净投资收益为94.07亿美元,去年同期为173.11亿美元。第三季度回购自家股票约96亿美元,为年内单季最高,前九个月累计回购达144亿美元。截至9月30日,公司现金及等价物规模升至3,774亿美元,较上季度进一步攀升,再度刷新历史纪录。
巴里克矿业(B.US)Q3业绩喜忧参半,金价红利与成本压力并存。财报显示,巴里克矿业Q3营收50.73亿美元,同比增长22%、环比下降4%;归属股东净利润13.17亿美元,同比增长1%,每股收益0.80美元;调整后每股收益0.82美元,同比增长41%。市场此前预计调整后每股收益0.79美元、营收51.3亿美元。金价上涨是营收增长主因:当季实现金价4,243美元/盎司,同比涨23%。但成本同步走高,黄金全维持成本(AISC)升至1,911美元/盎司,同比涨24%;总现金成本1,386美元/盎司,涨22%。公司称成本压力来自入选品位下降、金价上涨带动权益金增加,以及柴油、耗材价格上涨与部分本币升值。
重要经济数据和事件预告
北京时间23:00 2027年FOMC票委、芝加哥联储主席古尔斯比发表讲话
北京时间次日00:00 美国10月纽约联储1年/3年通胀预期
北京时间次日01:15 2027年FOMC票委、里奇蒙联储主席巴尔金发表讲话
业绩预告
周二早间:西方石油(OXY.US)、Take-Two(TTWO.US)、Skydance(SKYD.US)、Roket Lab(RKLB.US)、AST
SpaceMobile(ASTS.US)、MARA Holdings(MARA.US)
周二盘前:本田(HMC.US)、沃达丰(VOD.US)、Sea(SE.US)、昂跑(ONON.US)



 扫码下载智通APP