

美债“抽水机”再度启动:美财政部狂发短债,风雨飘摇的AI交易能扛住吗?
智通财经APP获悉,在人工智能(AI)交易遭遇重大挑战之际,另一场由国债发行引发的流动性“抽水”考验似乎也即将对整个美股市场形成冲击。
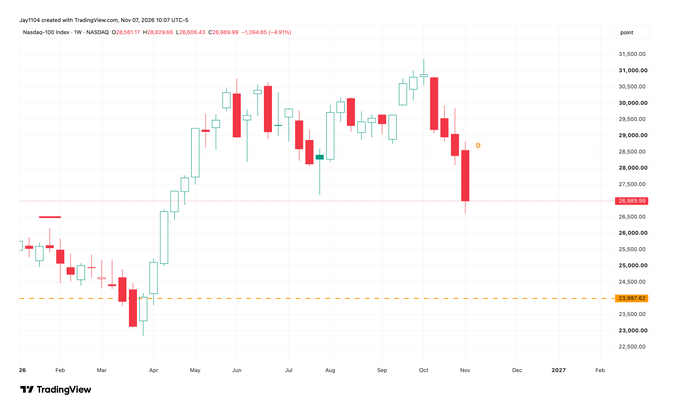
上周,标普500指数下挫约2.7%,纳斯达克100指数跌幅更深,达到4.9%,两大指数均已连续四周收跌。而即将到来的本周,市场恐怕难以迎来喘息——美国财政部为应对2月即将触顶的债务上限,正通过天量短期国债发行提前囤积现金,而这一“抽水”过程正同步打压最拥挤的科技与半导体交易。
据了解,新一轮密集的短期国库券(T-bill)发行将再度从系统中抽离流动性,其中11月10日计划净发行规模达342亿美元,11月12日再抽离230亿美元,合计逾570亿美元的净发行,可能成为压在半导体板块头顶的一朵“乌云”。
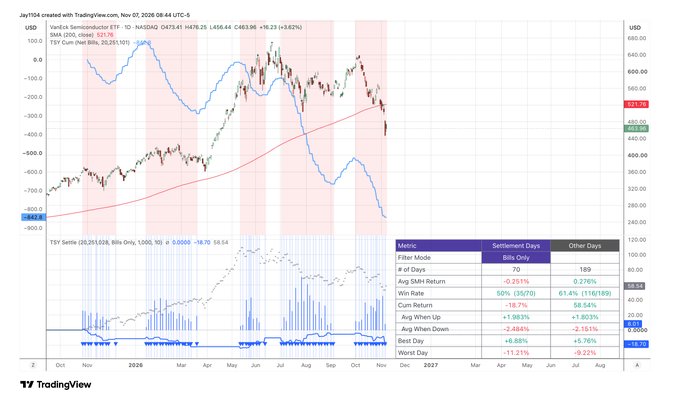
自10月1日短期国库券净发行恢复以来,纳斯达克100指数累计跌幅已超过10%,标普500指数下挫逾3%。但受伤最深的当属半导体板块:半导体指数ETF-VanEck(SMH.US)跌幅超过20%,科技行业精选指数ETF-SPDR(XLK.US)也重挫逾15%。历史数据显示,在短期国库券密集发行、即发行量大于到期兑付额、现金从系统流出而非回流的阶段,SMH往往承受更沉重的下行压力。
相关统计数据进一步印证了这一规律。据Mott Capital Management称,自2025年10月28日以来,市场共经历了70个“净发行日”(新发规模大于到期兑付)与189个“非净发行交易日”。在国库券结算日,SMH仅35次走高,平均下跌25个基点;而在非结算日,SMH有116次录得上涨,平均上行近28个基点。
就本周的发行日历而言,半导体交易恐难言乐观。Mott Capital Management分析认为,相关波动或延续至12月初——届时短期国库券结算有望放缓并转向“偿付期”(paydown),即到期规模超过新发规模、现金回流系统,这将对板块乃至整个市场构成利好。但真正的考验或许在更远处。美国财政部最新季度融资公告显示,其预计财政部一般账户(TGA)余额将在2027年3月底前升至1万亿美元,高于其预期的12月31日8500亿美元水平。财政部还宣布,1月至3月当季计划借款8000亿美元,较10月至12月当季的6180亿美元显著增加。
在附息债券(coupon)规模维持稳定的前提下,财政部向借款咨询委员会(TBAC)的演示表明,新增借款几乎全部、甚至超额来自短期国库券——票据发行将从3320亿美元跃升至5320亿美元,较7月至9月4270亿美元的规模高出逾1000亿美元。这意味着2027年第一季度可能成为该板块乃至整个市场最“棘手”的季度。
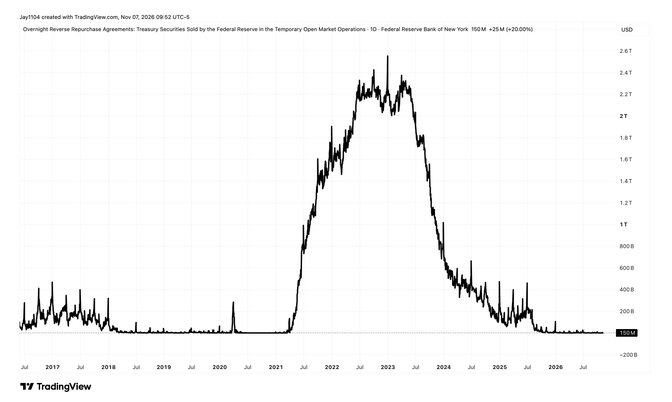
而更深层的隐忧在于,流动性的来源已经悄然转变。过去近一年,随着逆回购(reverse repo)余额大幅耗尽并趋近于零,原本沉淀于货币市场账户、用于承接政府票据发行的过剩流动性已被消耗殆尽。如今,流动性似乎正直接从市场中汲取,而考虑到后续仍有大量短期国库券待发,这一抽水过程大概率将持续。
当然,局势并非没有变数。Mott Capital Management指出,若美联储重启储备管理计划、在常规操作之外再度购入短期国库券(正如去年所做的那样),市场所受冲击或将改变。但就眼下而言,过去一年密集的票据发行对市场的边际影响已相当显著,值得持续密切关注。
但与此同时,美股自身的反弹动能也显得脆弱。Mott Capital Management表示,上周五,尽管技术面已具备反弹条件,但股市并未如期回升。本周一市场或将再度迎来反弹窗口——1日波动率指数(VIX)上周五收报近29。倘若周一依然未能兑现反弹,则意味着连续第二个交易日“该涨未涨”,这绝非良性信号。
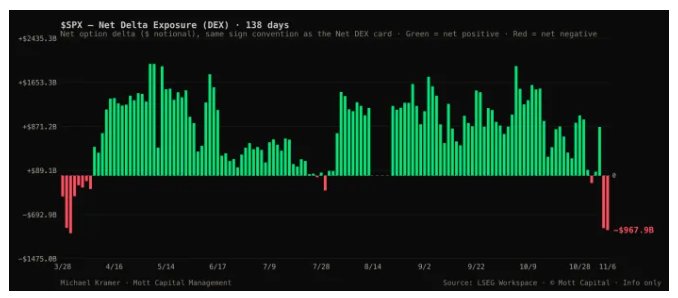
当前,标普500指数已陷入负Gamma区间,看跌期权壁垒(put wall)位于7300点,甚至净Delta估计也已转负——上一次出现这种情形还要追溯至今年3月底。在负Gamma环境下,交易商对冲行为会放大价格波动,形成“跌则加速跌、涨则加速涨”的自我强化。在波动率如此之高、且周一早间短端波动率预计大幅回落的背景下,若反弹落空,对市场而言将是重大负面信号。
期权市场释放的悲观信号同样值得警惕。有分析指出,当前期权市场的看空程度已“超过能回忆起的、自春季以来的任何时刻”。追踪指数前50大成分股的舆情热力图显示,短短数周内格局已显著转变,更多个股呈现出抬升的看跌偏度(put skew)与更高的隐含波动率。
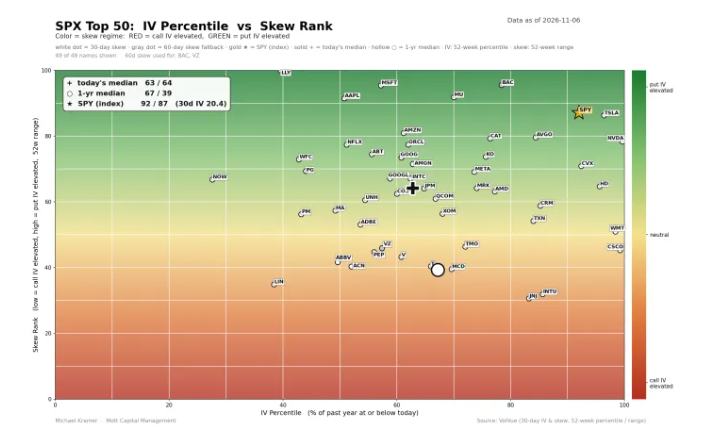
在逾570亿美元短期国库券净发行继续抽离市场流动性的同时,本周的CPI报告预计将成为最大变数——若读数偏热,可能推动美联储政策进一步转鹰、收紧金融条件,重演2022年的逻辑。流动性收紧叠加金融条件收紧,或许连当下最拥挤的AI交易热潮都难以抵挡。
债务上限2月触顶,财政部“未雨绸缪”狂发短债
事实上,这一切的风险来源,都来自美国债务上限的逼近。华尔街策略师们正为财政部最早于明年2月触及借款上限做准备,这将在2027年末出现融资危机前触发所谓的“非常措施”。美国银行、巴克莱和摩根士丹利等机构指出,财政部最新的融资预估叠加更高的现金余额,将触及债务上限的时点提前至2月中下旬——美国银行此前的预估为5月左右。
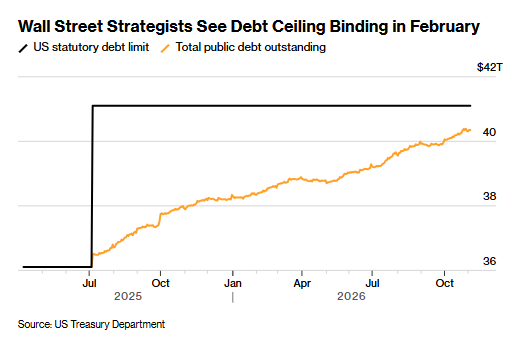
目前,美国政府距离41.1万亿美元的借款上限仅差不到8000亿美元。分析认为,财政部提高现金余额,反映出其愈发依赖短期票据为政府支出与赤字融资;由于票据发行会在月内造成更大、更频繁的现金外流,官员们通常需要维持更厚的缓冲,而这反过来会更快地消耗剩余的借款能力。
除非国会就提高或暂停债务上限达成一致,否则财政部可通过动用非常规会计措施避免违约,这些措施预计可额外提供3000亿至3500亿美元的空间。
但多家机构对所谓的“X日”——即财政部耗尽现金余额与非常措施、无法履行全部支付义务之时——给出了不同预判:美国银行认为在2027年11月,但存在8月就“逼近危险区”的风险;巴克莱基准情形为8月下旬至9月初,但时点高度依赖9月税收节点,税收充裕或可支撑至10月;摩根士丹利预计在三季度末,并将附息债券拍卖的增量推迟至11月;SMBC日兴证券则预计财政部借款能力在4、5月反弹后,可能等到6月才动用电非常规措施,现金或在9月或10月耗尽。
债务上限约束往往会在融资市场引发连锁反应。当财政部开始动用现金余额、削减票据发行时,虽会暂时增加银行体系准备金、对隔夜融资利率形成下行压力,但一旦上限问题解决,效应通常会逆转——财政部将重新加大票据发行以补充“金库”,进而抽离准备金、推高融资成本。
美国两党之间旷日持久的僵局还可能扰乱收益率曲线的部分区段:在过往的对抗中,投资者会抛售到期日接近“触顶”节点的国库券、转而买入此前或此后的证券,在曲线上形成“扭结”(kink)。就当前而言,国库券曲线尚未显现忧虑迹象,毕竟距离触顶尚有数月之遥。
不过,民主党在国会选举中的横扫,令其与美国总统特朗普在财政借款问题上陷入漫长对峙的前景上升。惠誉评级上月警告称,除非即将卸任的共和党主导国会在任期结束前提高或暂停债务上限,否则此类结果将增加“边缘博弈”的可能性。
巴克莱策略师Samuel Earl在上周五给客户的报告中直言,鉴于债务上限可能在明年深刻塑造货币市场,“未来数周我们将密切关注和解进程的进展”。



 扫码下载智通APP