

智通决策参考︱市场整体以选择避险方向为主
【主编观市】
美国中期选举对全球资本市场带来重大影响,民主党横扫两院市场,开始的时候持正面看待,但其对AI的监管和限制导致科技股出现大跌,这是投资者最担心的地方。不过,虽然港股科技股也出现大跌,但恒指互联网巨头引发资金追捧反而刺激上周指数走强。
美伊方向处于小动作不断,但和谈也在持续的状态。以色列政坛发生剧变,总统赫尔佐格将授权正直党领导人埃森科特组建新政府,如果组建成功,伊朗局势或带来缓和机会。但其中变数也不小。
上周五非农新增16.5万、失业率降至4.1%,又把美联储12月加息概率提升到八成。本周公布的美国10月CPI数据将直接强化这一结果。
科技这块依然不乐观,欧洲央行考虑审查银行的数据中心贷款;欧洲多国爆发抗议,要求暂停数据中心建设。Anthropic正在筹备上市,估值从1.5万亿下调到了1.25万亿以下,预计在11月中旬正式开启IPO。openAi也加快了上市步伐,估计吸金严重。
上周五晚间,国常会明确:完善资本市场稳市机制,增强股市内在稳定性,促进资本市场平稳健康发展。政策面配合前期提供的流动性,港股有抄底的资金在介入。持续性方面仍需要看外围的变化。
当前市场整体以选择避险方向为主,民生方向聚焦比较多,如电力方面。国家能源局:“十五五”时期我国每年新增3个上海市用电量 ,新型储能2030年装机目标3亿千瓦。还有寒潮预警拉满,15 个省份降温超 10℃,雨雪天气来袭,供暖板块迎来催化。
其它方面,苹果研究团队披露机器人“大脑”研究进展,单项任务测试平均成功率为91%,机器人作为科技方向的活口预计也会分化,重点看订单、业绩及有预期的品种。
【本周金股】
优必选(09880)
苹果HALO进一步验证Sim2Real路线的可行性。
优必选技术领先:本体厂商中深度布局物理AI的先行者。过去一年,公司加速布局物理AI,覆盖具身大模型、仿真平台与真实场景数据,是少数深度布局物理AI的人形机器人本体厂商之一。4月提出“分层端到端+双数据飞轮”,11月率先发布Thinker-Sim仿真平台,早于苹果HALO论文公开发布;目前,公司已积累约1,100万条真机数据,80%以上来自工业场景,逐步构建“本体-场景-数据-模型”的正向飞轮。
商业化提速:B端+C端双轮驱动,人形机器人已成第一大收入来源。公司覆盖工业、商用及家庭消费场景,B端与C端双线推进。2026H1全尺寸人形机器人收入达5.90亿元,毛利率66.8%,已成为公司第一大收入来源。随着产品迭代、应用场景拓展及规模化交付,机器人业务有望持续放量,预计2027年实现净利润扭亏,经营拐点渐近。
华创证券认为,预期差将带来重估。可类比智驾时代被低估的"小鹏汽车”,当年小鹏因高研发投入、持续亏损而不被市场看好,直至智驾价值逐步兑现才迎来重估。而今天的优必选亦存在类似认知差:市场仍以传统机器人公司定价,尚未充分认识其人形机器人业务进展,更低估了物理AI布局的长期价值。
【产业观察】
高盛本周北京调研(地产专家、开发商、中介、建材企业、金融机构)形成一致判断:
宏观需求预期谨慎、政策刺激预期偏低,行业企稳不再靠需求端强刺激,而靠”控新增供给、去库存、提供给质量“三轨并行。核心城市二手量价先稳、新房价格拐点滞后,领先国企开发商与资金充裕地方平台最受益;弱资产负债表民企未来两年资金缺口走阔,违约风险再抬头。
供给端,“8.28改革”主动压降新增供地,消除交付风险。300城土地拍卖溢价率创历史新低,2027-2028新开工与土地投资加速下探,2029前后企稳;二手成交占比继续提升。大央企借行业出清拿份额,三四线低杠杆中小开发商靠产品标准化存活。
去库存方面,房贷贴息加速合规新房库存出清但覆盖面窄;专项债收购未售土地与现房是系统性托底抓手,节奏仍慢。
质量升级方面,“好房子”标准(层高、隔音、电梯)下新盘去化强势,与老库存形成明显定价分化。
需求端,一线城市二手已局部企稳(上海量增价稳),新房库存去化慢、价格仍在下探,全市场未真底。大降价阶段已过,但真实企稳还需约五年,2030后年轻人口占比下行继续压制需求。
投资端,未来地产投资主驱动来自城市更新,尤其”自主更新/原拆原建“一一住户有支付意愿(核心城市重建成本约5000元/平米,对应资产价值修复弹性大),政府获交易税与补充土地出让金持续收入;虽无一次性卖地收入,但可带动广义需求,执行难度不低。
高盛维持开发商板块偏好头部央企:买入中国海外发展、华润置地、招商蛇口、金茂。建材板块买入东方雨虹与北新建材,卖出三棵树。
【数据看盘】
港交所公布数据显示,恒生期指(十一月)未平仓合约总数为116036张,未平仓净数37101张。恒生期指结算日2026年11月27号。
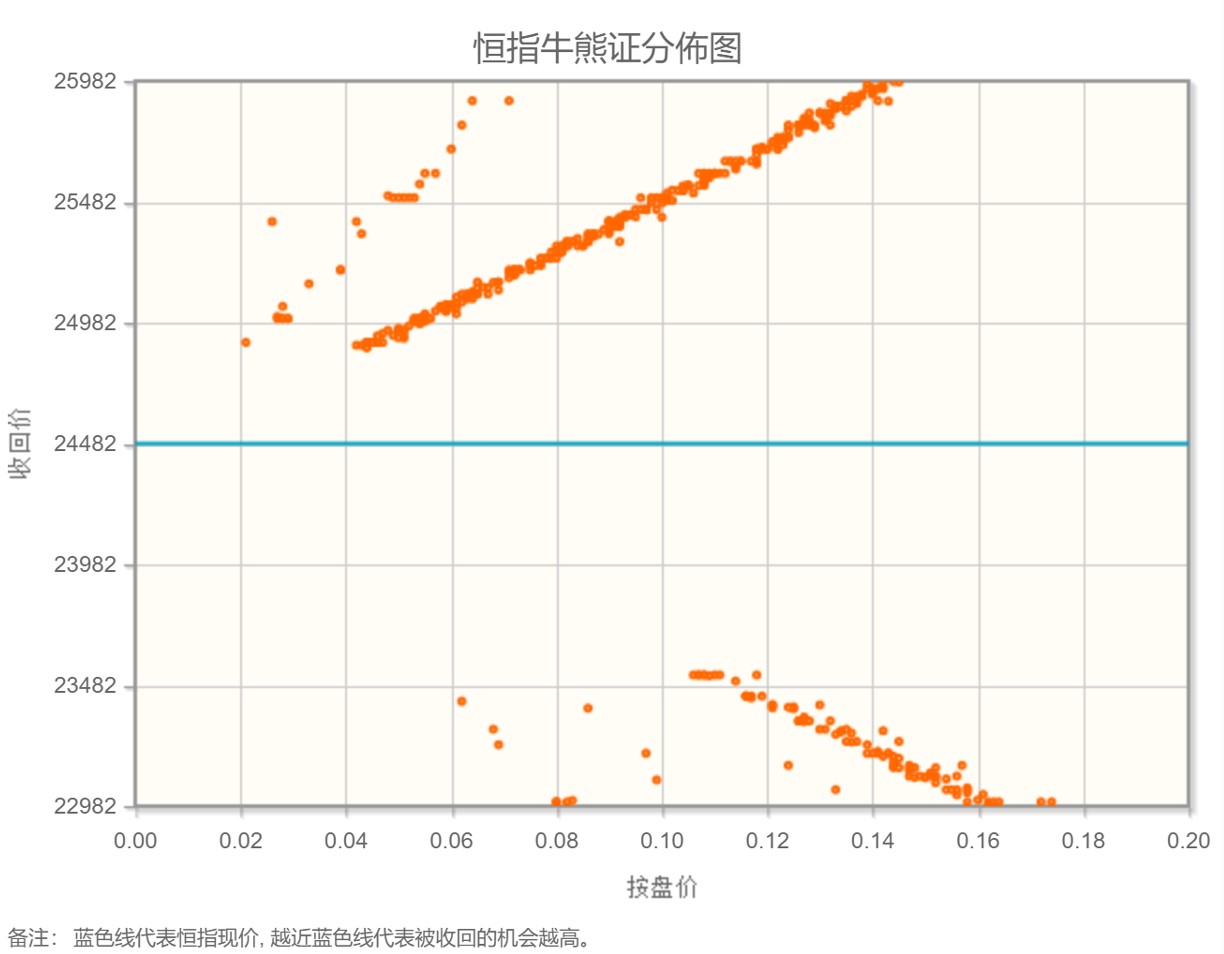
恒生指数在24482点位置,牛熊证普遍偏离中轴,港股观察美股趋势,自身谨慎。美股AI牛市遭遇了过往四年以来最大的抛售浪潮,资金重新审视巨额大型基建的投资逻辑。市场对美联储十二月加息的预期很高,恒生指数本周看跌。
【主编感言】
从产业视角来看,当前美股AI赛道处于狂热阶段后期。美股AI发展处于高度依赖债务融资扩张的复杂阶段,盈利预期即将见顶。
美股总市值与M2的比值已超过2000年互联网泡沫时期,市场占用资金进入高位区间;巴菲特指标从去年二季度开始再度超过趋势线两个标准差,幅度超过2000年科网泡沫水平; 席勒市盈率维度,纳斯达克席勒市盈率约75,处于2000年以来高分位水平,标普500席勒市盈率超过40,接近2000年的44.2高位,该指标安全区域为16-17。以上三大指标均显示当前美股AI泡沫已进入发酵危险阶段。山雨欲来风满楼。



 扫码下载智通APP