

从弃儿到宠儿!AI退潮后,欧洲股市凭什么突然逆袭?
智通财经APP获悉,随着全球投资者寻求减持人工智能(AI)敞口,欧洲多元化的股市突然成为了最具吸引力的交易之一。
就在不久前,欧洲斯托克600指数还表现落后,市场忌惮其易受油价上行冲击,同时缺少AI浪潮里的头部科技个股。而今,欧洲兼具稳健的工业股、银行股和防御性龙头,再加上一众的大宗商品公司,正彰显其价值。
周四,斯托克600指数经受住了标普500指数自2025年4月以来最深一轮回调,并有望创下自去年初(德国首次公布大规模财政刺激计划时)以来相对全球股市最强的单季度超额收益。
“考虑到政策层面的僵局,市场这种无差别抛售已经过度,不过情绪企稳尚需时间。欧洲相对而言有望受益,尤其是油价尾部风险消退的情况下,”欧洲及亚太股票策略主管Emmanuel Cau表示。
事实上,甚至在美国中期选举之前,欧洲强劲的盈利增长就已在对标大西洋彼岸同行的表现,并增强了其吸引力。但随着民主党横扫国会加剧了人们对AI交易风险的担忧,投资者亟需改弦更张。欧洲已成为资金的首选去处。
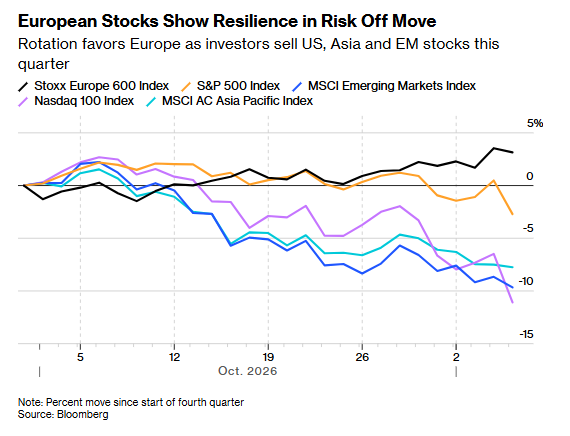
美国选民掀起的“蓝色浪潮”推动美国国债上涨,因市场押注民主党将约束特朗普政府的税收和支出计划。这也重振了在欧洲上市的众多清洁能源股的前景。
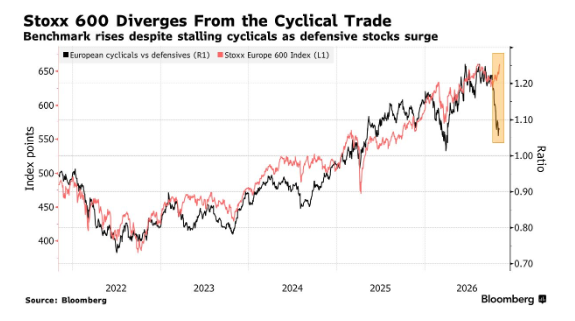
转向防御性板块一度承担了主要推力,但近来整个市场都在上涨。这与过去五年的行情特征形成鲜明反差,也为该指数在2026年收官走高奠定了基础。
“10月市场追捧的是医疗保健、食品饮料等低波动债券替代资产,但投资者现在将追逐对利率下降更敏感的周期性股票,”由Arnaud Girod领导的Kepler Cheuvreux策略师表示,“这可能有助于催生年末行情。”
中期选举为市场扫清了障碍。本周油价暴跌表明,投资者已开始计入伊朗战争很快结束的更高概率。近几个月遭获利回吐最严重的板块,如银行和矿业,以及今年表现落后的非必需消费品股,都在迎来一定喘息。
话虽如此,该地区仍存在风险。近期债券收益率和信用利差的飙升令投资者记忆犹新,而法国在4月总统选举前的政治局势仍令人担忧。与此同时,如果油价下滑,亮眼的盈利增长可能存疑。
此外,该地区明年经济增长率可能仍将低迷,为1.3%,而美国为2.2%,全球为3.3%。但这或许仍足以支撑市场走强。
“我们发现,全球景气度的影响,比单纯的国内增长更重要,”包括Sharon Bell在内的高盛策略师表示,“斯托克600指数超过一半的收入来自欧洲以外。”
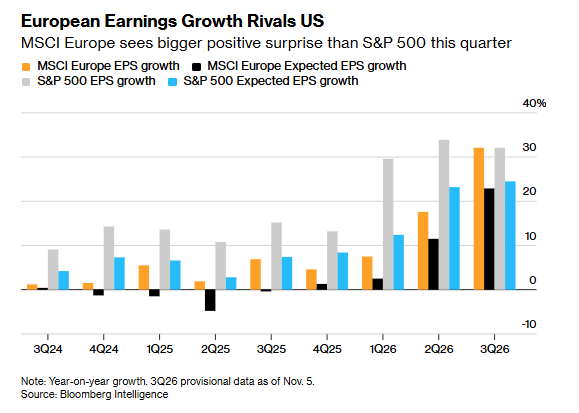
盈利增长是最大的惊喜。此前市场预期欧洲盈利将稳步提速,在2027或2028年追上逐步放缓的美股利润增速。但欧洲的修复速度远超预期。三季报显示,欧洲企业利润大幅反弹,势头足以比肩美股。两地每股收益同比增速均约32%,但欧洲盈利超预期幅度达到9.2个百分点,高于美股的7.6个百分点。
“欧洲盈利又交出了一个强劲的季度,强化了我们认为该地区利润复苏仍在轨道上的观点,”瑞银全球财富管理首席投资办公室欧洲股票策略主管Matthew Gilman表示,“营收增速持续抬升,利润率继续修复,盈利上调幅度高于季节性常态。”
Gilman表示,尽管投资相关需求仍是增长的主要引擎,受AI、电气化和国防支出支撑,但盈利改善正扩展到其他领域。“因此我们认为,盈利前景结构更加均衡,不再过度依赖少数赛道。”
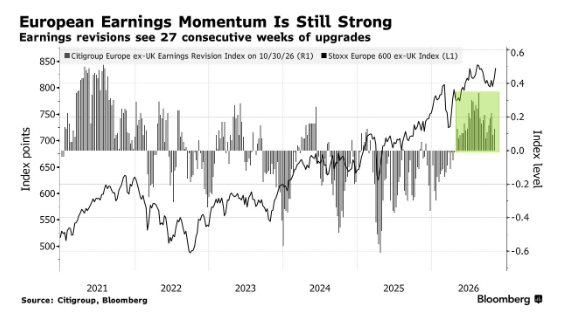
诚然,能源股占上季度增长的很大一部分,但每个板块的利润都在上升。而且,尽管油价下跌将侵蚀指数层面的每股收益,但其对市场情绪的积极影响可能继续提振股价。能源成本下降也将减轻消费者负担,并可能放缓欧洲央行或英国央行的加息节奏。
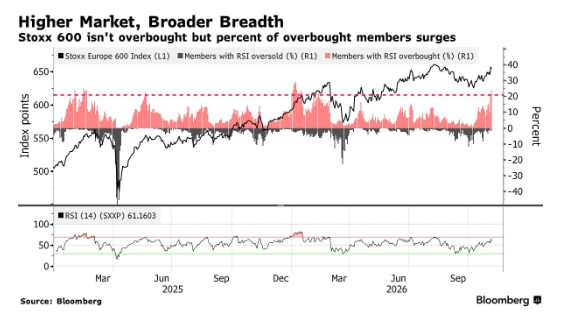
短期来看,市场过热信号显现,九个行业已经进入超买区间。不过大盘指数尚未出现同类信号,外资对欧洲的整体配置仓位依旧偏低。美银上月基金经理调查显示,全球投资者对欧洲仍维持8%的低配,这意味着后续还有资金继续轮动的空间。
“我们显然已转向风险偏好模式,”法国巴黎银行企业与投资银行首席投资办公室主管Florian Roger表示,“我们超配欧洲,并认为有几个板块可能推动进一步上涨。”



 扫码下载智通APP