

AI智能体唤醒CPU需求 盈利增量却撑不起Arm(ARM.US)昂贵估值 高盛重申“卖出”
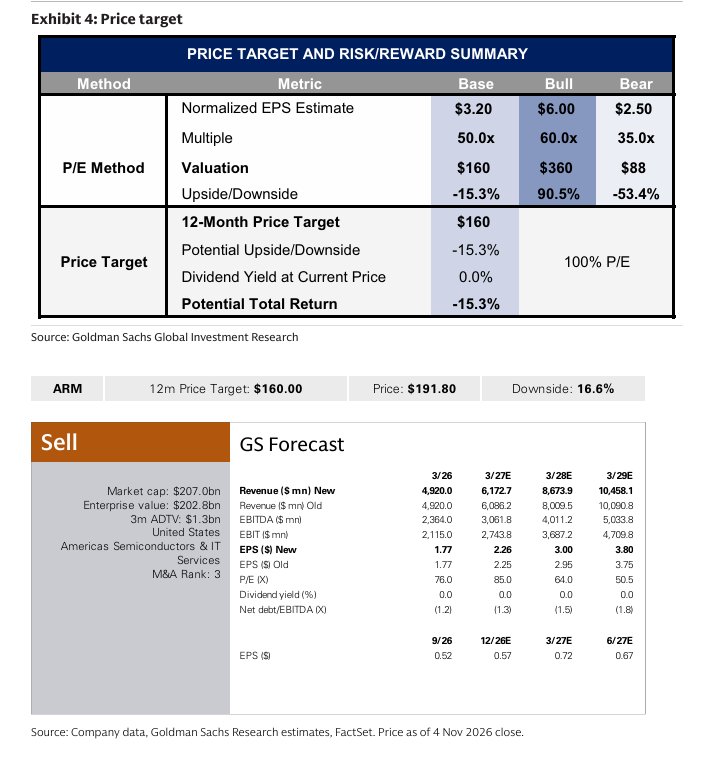
智通财经APP获悉,ARM指令集架构拥有者Arm公司(ARM.US)公布业绩报告与未来展望之后,高盛投来负面评级研究报告,这家华尔街金融巨头维持Arm公司“卖出”评级以及仅仅160美元目标价。高盛分析师团队认可Arm在数千亿美元市场规模AI CPU领域的强劲增长机遇,但质疑新增AI芯片相关联的收入能否弥补版税业务承压,并支撑当前过于昂贵的估值。在高盛予以的160美元目标价之下,对应191.80美元最新收盘价约16.6%的下行空间。
整个10月,Arm股价下跌28.9%,明显弱于纳斯达克100指数的大约6.6%和费城半导体指数的15.4%跌幅。11月4日,Arm公司在财报公布前收跌5.28%,报191.80美元;财报和业绩电话会议公布后,截至11月5日北京时间美股盘前时段,盘前交易报价180.60美元,再跌5.84%。这一表现反映出,经历AI融资成本激增与AI交易估值压力剧烈冲击后,投资者对Arm的增长前景愈发苛刻,已经全面从单纯的收入增长,进一步加速提高到增长的长期持续性、利润转化率和该公司独家推出的AI CPU商业化兑现进程。
在截至2026年9月的2027财年第二季度,Arm收入达到14.43亿美元,同比增长27.1%,高于高盛采用的Visible Alpha显示出的华尔街一致预期13.77亿美元;调整后每股收益0.52美元,高于华尔街一致预期的约0.48美元,调整后营业利润率44.2%,也超过华尔街分析师们一致预期的约41.6%。
但是,高盛资深分析师James Schneider领衔的团队指出,超预期主要来自授权收入,而实际反映客户芯片出货变现的版税再次逊于预期;AGI CPU需求和供应可见性改善,尚不足以消除手机业务压力、自有芯片竞争力与估值方面的疑虑,因此预计股价短期可能维持区间震荡。
高盛160美元目标价对应191.80美元收盘价约16.6%的下行空间;按最新披露的10.70亿股期末股本估算,对应市值约1712亿美元。在高盛分析师团队看来,Arm的收入来源正在扩大,但新业务能否获得原有高毛利IP业务的估值溢价以及整体远远高于费城半导体指数的估值区间,仍需持续强劲的盈利数据兑现证明。
授权先行、版税滞后:AI增长还没有完全接过智能手机业务接力棒
高盛研究报告显示,Arm公司授权相关收入的强劲表现,体现客户对未来产品路线的投入;版税表现则揭示当下智能手机终端需求面临的存储芯片巨额成本约束。Arm公司第三季度日历季度(截至2026年9月的2027财年第二季度)整体的授权及其他收入7.73亿美元,同比增长50%,比一致预期高15.8%;版税收入6.70亿美元,同比增长8%,却意外比市场一致预期低大约5.4%。
高盛研究报告显示,数据中心版税翻倍、物理AI版税增长50%,仍不足以抵消手机端的拖累:存储涨价抬高整机成本,压制中低端手机需求,Armv9及计算子系统(CSS)带来的单芯片版税提升尚未完全抵消出货压力。电话会进一步披露,授权收入中包含Arm最大股东软银集团贡献的约2.09亿美元技术授权及设计服务收入,而年化合同价值仅增长12%,说明单季50%的授权增速同时受到合同签订与收入确认节奏影响。
在高盛看来,授权增长仍具有前瞻价值。第三季新增三项全面技术访问协议(Arm Total Access),活跃订阅超过60项,并新增四项CSS授权,数据中心和手机各两项;然而,这些庞大的ARM架构芯片设计投入需要经过开发、量产,才能转化为后续版税。
高盛分析师团队指出,背后的重大问题在于,短期指引尚未显示版税明显加速:下一季预计仅同比低个位数增长。公司收入指引中值15.40亿美元、调整后每股收益中值0.56美元,分别略高于高盛报告采用的市场一致预期15.19亿美元、0.55美元,却低于高盛此前的15.69亿美元、0.60美元预测;调整后运营费用预计升至8.25亿美元。因此,在高盛分析师团队看来,这是一份授权需求积极、整体指引略超市场的财报,但尚未形成足以推动盈利预期大幅上修的版税增长拐点。
从收取技术版税到交付CPU:收入池扩大,估值公式也随之改变
AGI CPU的新增信息,是客户需求正逐步获得采购订单和供应协议支撑。管理层对2027与2028两个财年合计实现最高20亿美元收入的信心提高,首批商业交付仍计划在2027年1—3月,客户由Meta向更多买家扩展。
高盛因此将2028财年CPU收入预测从10亿美元上调至15亿美元,2029财年从20亿美元提高至22亿美元,2027财年维持1亿美元。由此可见,高盛已经实质性提高对CPU商业化的判断,但其前两个财年合计16亿美元预测,仍低于公司所讨论的最高20亿美元机会。关键兑现环节也不限于晶圆,还包括基板、测试、内存及最终系统交付。
高盛研究报告最重要的估值线索,是收入预测上修远大于盈利预测上修。高盛将2027—2029财年收入预测提高至61.73亿、86.74亿和104.58亿美元,分别上调1.4%、8.3%和3.6%;每股收益却仅提高至2.26、3.00和3.80美元,上调幅度为0.5%、1.7%和1.3%。原因是授权预测提高、版税预测下调,再叠加CPU销售占比上升,改变了利润结构:2028财年整体毛利率预测从90.9%下调至87.1%。
Arm公司业绩电话会透露,第一代AGI CPU毛利率预计处于约百分之三十几至四十出头,超过50%属于后续产品目标,因此高盛强调,投资者们不能直接套用原有IP业务接近98%的毛利率。高盛据此采用正常化每股收益3.20美元、50倍市盈率得出160美元目标价;其360美元牛市和88美元熊市估值属于情景分析。要改变“卖出”判断,需要版税重新加速,或CPU规模、竞争力及经营杠杆获得更强验证。
CPU成为AI算力基础设施核心增长点:Arm如何将智能体工作负载转化为收入?
Arm的基础业务,是向客户提供指令集架构、处理器设计及计算子系统等知识产权,收取授权费,并随客户芯片出货获得版税;AGI CPU则新增了直接销售自有设计芯片的收入路径。
ARM架构CPU受益于智能体的底层机制,在于模型之外的软件执行负载显著扩大:GPU和专用加速器承担密集模型计算,CPU负责工具调用、代码运行、数据访问、任务调度与运行环境管理。智能体越常驻、并发任务越多,对CPU吞吐、内存带宽和资源隔离的需求越大。在电力受限的数据中心,较高的每瓦性能和机架计算密度,有助于提高既有供电条件下的有效产出。
Arm拥有两条可并行变现的路径:客户自研芯片扩大IP和版税收入,自有AGI CPU提高每套系统中可获取的收入。传统授权客户涵盖苹果、高通、联发科和三星;云端增长主要关联亚马逊Graviton、谷歌Axion、微软Cobalt以及英伟达Arm CPU平台。公司预计,Arm在头部超大规模云厂商的服务器份额将于2026年底超过60%,这一口径不代表全球服务器整体份额。
自有芯片方面,Meta是主要合作开发方和客户,甲骨文计划2027年提供AGI CPU实例,台积电及服务器合作伙伴则支持制造与系统部署。Arm既参与云巨头自研CPU的增长,也尝试直接供货;投资价值最终取决于两条路径合计创造多少利润,以及直接供货能否形成可持续回报。
其他华尔街机构最新目标价方面,Arm公司财报公布之后,巴克莱维持“增持”,目标价由360美元降至325美元,对应上涨69.4%、市值约3478亿美元;Piper Sandler维持“增持”,由320美元降至270美元,对应上涨40.8%、市值约2889亿美元。巴克莱的判断与高盛在利润机制上存在共识:AGI CPU收入预测提高,但硬件毛利率和研发投入限制了盈利上修幅度,双方主要分歧在于愿意为长期增长支付多高估值。
富国银行维持“增持”,目标价从280美元降至255美元;Needham维持“买入”和255美元目标价,两者均对应上涨33.0%、市值约2729亿美元。富国银行上调未来三个财年的收入预测,同时因半导体板块估值收缩降低目标价;Needham则更重视AGI CPU供需落实,并等待下一次电话会对交付和2028财年前景的更新。摩根大通同样维持“增持”,目标价从255美元降至245美元,对应上涨27.7%、市值约2622亿美元,下调主要反映同业估值倍数下降。
汇丰分析师Frank Lee维持“持有”,目标价由230美元降至215美元,对应上涨12.1%、市值约2301亿美元。汇丰认为,未来12个月更清晰的盈利催化剂仍是服务器版税:市场扩容、Arm份额提升以及芯片核心数增加,共同提高版税收入潜力。结合高盛160美元的谨慎估值,华尔街分歧的核心已经十分明确——AI智能体狂潮正在扩大CPU需求,但Arm股价的持续修复,需要高毛利版税增长与芯片供货利润共同兑现;仅凭新增收入规模,还不足以消除估值分歧。



 扫码下载智通APP