

从“创始人驱动”到“专业协同”,卫龙(09985)一场面向长期主义的能力拼图
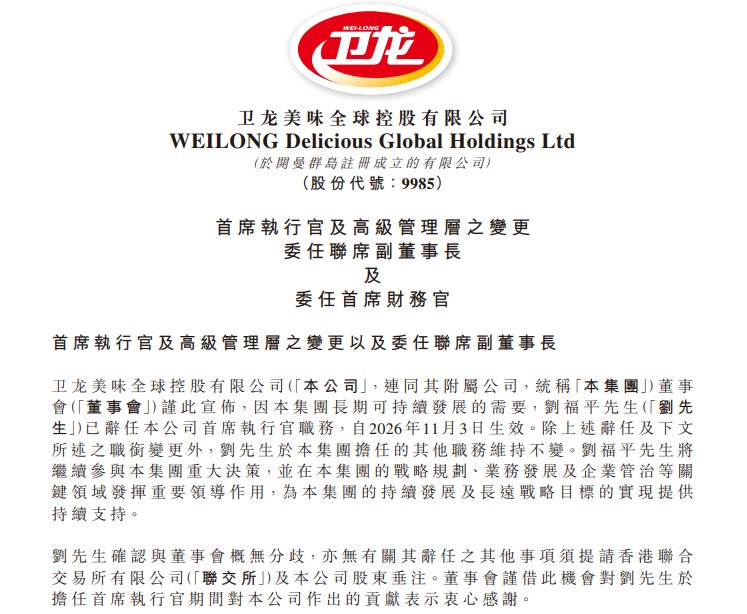
11月3日晚间,卫龙美味(09985)一纸人事公告,在消费赛道与资本市场引发不少关注。
公司创始人刘福平辞任CEO,转任联席副董事长;35岁的余风从CFO升任CEO,兼任联席副董事长;拥有雀巢18年、徐福记CFO履历的陈阳,接任CFO。
如果只看公告本身,这不过是一次寻常的高管更替。但把时间轴往前拉,会看到另一幅图景:2022年,卫龙上海第二中心设立,公司漯河制造总部与上海品牌研发双中心成型;2026年2月,卫哲出任非执行董事,为董事会补充消费赛道与资本层面的战略视野;2026年11月,CEO与CFO同步迭代,进一步强化卫龙运营管理能力。
三步之间隔了四年,节奏不疾不徐,指向同一个方向——这不是一次孤立的人事更替,而是卫龙一场面向长期主义的能力拼图,管理机制由此从“创始团队驱动”转向“多元化、专业化管理团队协同”。
内生+外引,拼出1+1+1>3
多数人对创始人交班的想象,是“退”与“进”的零和博弈。卫龙这次的结构给出了另一种答案。
刘福平卸任CEO,但转任联席副董事长,继续留在治理层。创始团队没有离场,切断的只是日常经营对个人经验的路径依赖;保留的,是长期战略的文化锚点。卫龙董事会主席刘卫平在公告中的表态很克制——“优化管理团队配置、提升决策与执行效率”。克制背后是一个清醒的判断:创始人退居幕后却依然压舱,为专业管理团队提供了充分的授权与试错空间。
接任者余风,则堪称卫龙“内生培养”模式的典范。2011年以助理设计师起步,历任研发工程师、研发经理、电商中心总经理、媒体中心负责人、市场中心副总裁兼人力资源负责人,2024年升任高级副总裁,2025年9月出任CFO,2026年11月接任CEO。
这种“全链路轮岗”赋予余风对卫龙肌理的深刻理解。他亲历了品类扩张、渠道建设、港股上市的全阶段,是连接创始团队与一线业务的关键枢纽。由熟悉公司内部逻辑的骨干执掌帅印,能最大限度保障现有经营战略的平稳落地,降低管理层更迭带来的业务震荡,守住国内基本盘。
新任CFO陈阳的加盟,则是卫龙“外引内育”人才战略的又一关键落子。他拥有雀巢18年、徐福记2年的财务管理经验,职业生涯从中国业务线财务逐步进入瑞士全球总部,负责亚大非、大中华大区财务管理及规划分析。这条履历的关键词不是“国际化”三个字能概括的,而是在多品类、多渠道、多市场的复杂结构里,把财务管理从事后核算延伸到事前配置。
扩张期CFO的核心使命不是一味节流,而是让每一笔投入都具备清晰的目标与回报预期。2026年,卫龙品牌投入、渠道调改、海外培育三线并举,资金需求持续释放,这一阶段最大风险并非投入节奏偏慢,而是资金投放缺少可量化的效果追踪与反馈闭环,陈阳的加盟恰好承接了这一战略诉求。
这也是卫龙管理机制从“创始团队驱动”升级到“多元化、专业化管理团队协同”的最直观体。
卫龙今天面对的管理复杂度,已经远远超出一个大单品公司的经验射程。产品研发与创新管理、生产制造与供应链、渠道建设与营销、财务与成本控制、内审风控与合规,每一条线都需要体系化的专业能力来托底,而不是靠创始人或任何一个“全能型选手”的直觉来缝合。2025年卫龙关键岗位已陆续汇聚联合利华、麦肯锡、卡夫、玛氏背景的职业经理人,与内部成长的本土骨干形成梯队,再到如今陈阳的加盟,是在财务这个“经营决策的中枢神经”上,补上了最后一块专业化拼图。
由此可见,卫龙此次高管调整,并不是简单的管理层新老交替,而是不同背景、不同专业能力的人才形成互补。创始团队、内部培养人才、国际化职业经理人三者形成了“1+1+1>3”的协同效应,既保证了战略稳定性,又注入了创新活力。
三重复利,打造长期增长底牌
当然,从更深层次的角度来看,卫龙此次管理升级,亦是其长期主义布局的关键一环,旨在构建能够持续产生复利效应的组织、产品与渠道体系。
一是,组织复利,依托外引内育搭建人才飞轮。
卫龙正通过“外引内育”构建兼具国际视野与本土洞察的管理梯队。近年来,卫龙关键岗位汇聚了来自联合利华、麦肯锡、卡夫、玛氏等国际知名企业的资深职业经理人。同时,内部培养的余风等人才进入核心决策岗位。这种“内生培养+外部引援”的组合拳,形成了不同背景、不同专业能力的人才互补,支撑了企业长期发展。人才飞轮一旦转动起来,其产生的复利,将远比任何一款爆品更持久。
二是,产品复利,以研发构筑美味+健康产品矩阵。
目前卫龙已经搭建上海、漯河双研发中心,累计拿下超200项授权专利,仅魔芋爽单品就迭代出十余种口味。随着消费者健康化诉求持续抬升,未来团队的核心任务,就是继续深挖魔芋等超级食材价值,持续丰富产品矩阵,降低单一品类依赖,用新品打开品类天花板。组织补齐能力边界,业务才能打开增长边界。
三是,渠道复利,巩固本土基本盘,加速品牌出海。
国内市场,卫龙持续深耕线上电商、线下经销、量贩零食、会员店等全域渠道,优化库存周转与终端动销效率,筑牢国内收入压舱石。海外业务方面,卫龙2026年7月完成美国线上渠道布局,登陆TikTok Shop、Amazon、TEMU三大主流电商平台,标志出海从早期产品试水阶段,向着系统化深耕迈进。出海的终极目标不是简单把货卖到海外,而是实现品牌出海,这对跨区域财务风控、本土化运营能力提出极高要求,也正是本次引入国际化背景CFO的核心用意。
从经营结果来看,随着组织、产品与渠道三重复利逐步落地,卫龙这一系统性管理升级已开始转化为可以看得见的正反馈效应。
2025全年,卫龙实现营收72.24亿元,同比增长15.3%;净利润14.27亿元,同比大增33.6%,两项指标双双创下历史新高。进入2026年上半年,公司营收37.15亿元、净利润7.66亿元继续保持增长。盈利质量层面亮点同样突出,2026上半年整体毛利率47.8%,相较2025年同期提升0.6个百分点,管理费用率则控制在6.0%。这些数字说明体系化管理已经在利润端产生了效果。
不过,需要注意的是,管理机制升级属于长期利好的必要条件,却不是业绩爆发的充分条件,卫龙前行路上仍面临着不少挑战。
譬如,国内市场增长方面,公司如何在辣味休闲食品市场趋于饱和的背景下,找到新的增长点;品类创新方面,魔芋爽之后,下一个超级单品在哪里;海外业务方面,卫龙又将如何提升海外市场占比,实现全球化战略目标等。这些问题,都需要新管理团队用执行力与协同效应来回答。
一直以来,长期主义容易被讲成“拿住不动”。但卫龙这条治理升级曲线说明,真正的长期主义是在正确的时点,把正确的组织能力放到正确的结构位置上。可以看到,即便公司当下仍面临不少挑战,但凭借着前瞻性和高效性的战略布局,卫龙将具备强劲的动能享受来自组织、产品与渠道的多重复利效应。
小结
综上来看,卫龙此次高管调整,是一次以未来为导向的战略性布局。它通过“内生培养+外部引援”的组合拳,优化了管理团队的知识结构,为全球化、品类升级、渠道深化等长期战略注入了关键的管理能力与专业经验。
从投资角度看,一家公司的长期价值,很大程度上取决于其管理团队能否将战略转化为持续的现金流量与竞争优势。目前卫龙的新管理团队,正手握品类创新、品牌升级、全球化三大引擎,他们的执行力与协同效应,将是决定卫龙能否从“中国辣味零食龙头”真正成长为“全球辣味休闲食品领军企业”的关键。
正如卫龙在公告中所言,此次调整有助于“为集团的持续、稳健及长远发展提供有力支持”。故此,对于这家自漯河起家、成长为港股休闲食品龙头的企业而言,本次组织迭代,正是其跨越单品时代、奔赴长期成长目标路上重要的一步。



 扫码下载智通APP