

AI智能体狂潮催热互连升级!从“连接芯片”到“连接整柜” 大摩高呼增持Astera Labs(ALAB.US)
智通财经APP获悉,聚焦AI数据中心智能连接解决方案的半导体巨头Astera Labs(ALAB.US)公布业绩之后,华尔街金融巨头摩根士丹利立即投来看涨研报,该机构分析师团队表示,Astera Labs正在把AI互连需求转化为收入与利润,但股价走势能否转向新一轮牛市轨迹,取决于市场是否足够相信2027年的增长能够跨越单一客户、单一产品周期。
Joseph Moore领衔的大摩分析师团队在研报中写道,维持对于Astera Labs的“增持”评级以及行业“有吸引力”投资策略判断,并且将目标价由382美元上调至389美元,意味着相对11月4日收盘价意味着74.2%的潜在上涨空间。大摩分析师团队整体看涨逻辑以及AI基建大扩张叙事贯穿整份研究报告:Trainium 3带动Scorpio交换芯片放量,随后由客户与平台扩张、单颗加速器价值量提升,以及CXL内存、光互连和平台方案接续增长,使公司有望持续跑赢AI基础设施整体投资增速。
Astera Labs公司第三季度营收同比增长153.7%至5.849亿美元,管理层给出的第四季度收入指引区间中值更是较市场预期高出约12.8%,但亮眼业绩仍未扭转半导体板块估值收缩以及AI融资成本激增与云计算巨头们现金流显著承压背景下的股价暴跌压力。
摩根士丹利分析师Joseph Moore领衔的团队在报告中强调,对公司2027年增长延续性保持高度信心:随着Scorpio交换芯片放量、客户及应用平台扩张,以及内存连接、光互连和机架级方案逐步贡献收入,Astera Labs有望从高速信号调理厂商进一步成长为AI互连平台供应商。支撑大摩分析师团队看多判断的关键,是公司通过提高每颗AI加速器搭载的产品价值量,将AI基建扩张转化为能够跨越单一客户采购周期的持续增长。
从“连接芯片”走向“连接整柜”:2027年的增长接力在哪里
摩根士丹利最看重的,是Astera Labs公司在大型AI算力集群系统中的价值获取范围正在扩大。上市初期,Astera Labs主要解决高速信号传输问题;如今,Scorpio已进入决定加速器集群通信效率的交换网络。报告将近期增长主要归因于亚马逊Trainium 3放量,并认为下一代平台向UALink、NVLink Fusion演进,有望进一步提高交换芯片价值量。
Astera Labs电话会可谓提供了更清晰的收入基础:Scorpio整个家族年化收入已超过10亿美元,X系列收入超过P系列;这里应采用公司口径,就目前来看不能将10亿美元全部归于需求更加旺盛的X系列。该公司管理层表示,现有高配置系统中,交换芯片与铜互连信号调理合计价值可超过每颗加速器1,000美元,下一代仅交换芯片就有望达到这一水平。大摩表示,收入增长因此同时来自加速器数量增加和每颗加速器搭载更多Astera Labs产品。
大摩研报中重点提及的从“连接芯片”走向“连接整柜”,具体体现为Astera Labs提供的能力,从单条高速链路的信号保障,延伸至整柜计算、交换与内存资源的协同。大摩表示,早期以Aries重定时器(Retimer)为代表的产品,主要解决PCIe/CXL高速传输中的信号完整性问题;如今,Scorpio交换芯片负责连接多颗加速器,Leo内存控制器扩展可用内存,COSMOS软件则将管理范围从单颗器件拓展至整个交换网络和AI服务器机架。
在上述的基础之上,为Astera Labs的Orion系列则把芯片、板卡、计算托盘、交换托盘及内存托盘整合为机架级参考架构,通过OEM/ODM合作伙伴交付,帮助客户减少重复设计、验证和系统集成工作。该公司商业模式也随之扩展:除芯片与板卡销售外,公司开始通过软件及参考设计授权获取收入;管理层估算,完整配置的80颗GPU单机架可承载约10万美元的Astera Labs相关价值。随着Orion预计于2027年进入市场,公司有望同时提高每套AI系统中的产品搭载量和收入来源,把互连器件优势转化为机架级平台的增长机会。
大摩分析师团队对于“2027年强劲增长不会停顿”的依据,是多条产品与客户曲线接续,而非重复今年的爆发式环比增速。第二家Scorpio X超大云客户仍处于预生产阶段,其他新增客户预计在2027年上半年开发认证、下半年贡献收入;Leo内存产品预计年中放量,近封装光学(NPO)相关产品预计下半年开始贡献收入,定制方案则主要面向2028年放量。
摩根士丹利量化分析模型实际上已将2027年前两个季度收入环比增速降至约4.1%和3.6%,但仍预测全年增长67.5%。这些预测动态也揭示了报告的真正立场——即增长可以从陡峭爬坡转为持续扩张,关键是新客户、新平台和新产品能否接住首轮部署;铜互连向光互连迁移,也因此既涉及原有产品被替换,又提供了光驱动器、跨阻放大器(TIA)及更高系统价值量的增量机会。
AI智能体工作负载为何需要Astera Labs:让昂贵算力少等待、多产出!大摩盈利预测大幅上修
Astera Labs主营业务可以概括为AI服务器与机架之间的数据互连、交换及内存连接:Aries负责PCIe/CXL高速信号调理,Scorpio负责交换网络,Taurus服务高速以太网连接,Leo提供内存扩展,COSMOS则承担诊断、遥测和系统管理。其经济价值体现在减少数据传输造成的等待、提高加速器利用率,并缩短复杂系统从设计到部署的时间。Orion进一步把这些能力整合为可选择不同GPU、CPU的机架级参考架构,使公司能够从单颗芯片销售延伸至板卡、软件及设计授权。
席卷全球的AI智能体狂潮所带来的近乎无止境增量,来自更长上下文、更频繁推理以及更复杂的多加速器协同。长上下文和并发请求增加键值缓存(KV Cache)容量需求,多卡推理增加通信与同步压力;如果数据供应跟不上,昂贵GPU就无法充分转化为Token产出。
Astera Labs通过更高连接规模的交换网络减少通信跳数,通过连接式内存承接部分KV缓存,在有限HBM与更大容量内存之间建立分层。Orion则把这套能力向新型云服务商和企业推理市场推广;管理层举例,完整配置的80颗GPU单机架可包含约10万美元Astera Labs产品、软件及授权价值。其投资逻辑因此同时关联AI算力需求持续大规模扩容和现有算力投资回报率改善。
客户与合作伙伴方面,亚马逊旗下AWS云计算业务部门是该公司公开确认的长期大客户,英伟达、AMD、Arm、英特尔是重要平台生态伙伴,系统合作伙伴包括技嘉、富士康旗下Ingrasys、英业达、广达旗下QCT和纬颖。与AI芯片霸主英伟达(NVIDIA)的合作已覆盖多代平台的PCIe连接,并延伸至NVLink Fusion生态;这些关系支持ALAB服务不同处理器架构。
在PCIe方面,Astera Labs可谓是实际的连接芯片供应商:Aries重定时器(Retimer)已在英伟达Hopper、Blackwell及相关服务器平台中批量部署,Scorpio P系列交换芯片也参与MGX平台集成,并与英伟达GPU算力集群共同完成PCIe 6互操作验证。在NVLink Fusion方面,Astera Labs是英伟达正式公布的合作伙伴,与英伟达及超大云客户开发支持NVLink连接的定制互连解决方案,帮助客户将自研加速器接入机架级计算架构;公司还披露,相关定制方案已经获得客户设计采用(Design Wins)。
业绩预期方面,摩根士丹利将Astera Labs的2026—2028年收入预测大幅提高至约20.30亿、34.01亿和44.12亿美元,对应同比增长138.1%、67.5%和29.7%;调整后每股收益预测分别为4.37、7.00和8.64美元,较此前上调约9.5%、20.1%和24.7%。
大摩最新量化模型中,调整后毛利率从2026年的73.2%降至2028年的70.5%,调整后营业利润率却维持在42.5%—43.4%附近,反映收入扩张对研发、销售及管理费用的摊薄。经营现金流预测也从2026年的约5.98亿美元升至2028年的18.15亿美元。这些调整也在凸显出大摩研究报告认可的是产品组合扩张带来的利润总额和现金创造能力,而非要求毛利率始终停留在早期高位。
估值方面,389美元的摩根士丹利基准目标价点位采用2028年16.5倍企业价值/收入(EV/Sales),并以2026—2028年约47%的收入复合增长率支撑相对同业的溢价。盈利预测显著提高,目标价却只上调1.8%,一定程度上说明的是大摩分析师团队对业务前景更积极,同时仍约束估值扩张。
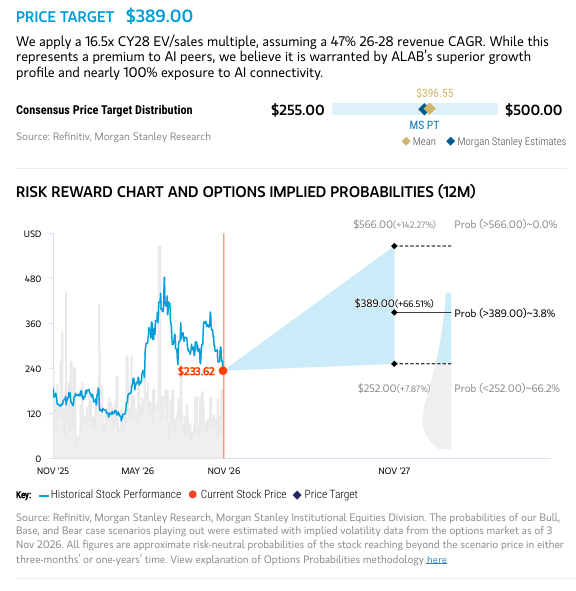
牛市目标价方面,最乐观情景之下的摩根士丹利目标价则为566美元,对应更强的新产品放量及既有份额保持;悲观情景目标价则仅仅为252美元,对应Aries份额流失、Scorpio及新业务贡献逊于预期,分别采用20.6倍和12.4倍2028年收入估值。按统一收盘价基准测算,牛市与熊市目标价两者对应约153.5%、12.9%的潜在上涨空间。
财报后的华尔街:看好Astera Labs增长前景,但在AI融资成本重压之下倾向压低买入增长的价格
AI算力基础设施融资压力持续上升,会通过客户基建项目(尤其是CoreWeave这类高杠杆高负载的新云势力)的资金成本、部署节奏及投资者要求的回报率影响整个AI算力基建供应链估值,最终导致AI算力与科技主题股票估值倍数持续收缩,这也是为何在财报出炉后,华尔街分析师们对Astera Labs的主要分歧集中在愿意为高增长支付多少估值溢价。
一些分析师仍看好公司增长前景——即看好Scorpio放量及内存、光互连和机架级方案带来的增长空间,但在AI融资成本重压之下更加重视这些机会兑现为利润与现金流的速度,因此要求以更低的估值溢价买入这份增长。
以11月4日收盘价223.27美元、已披露的约1.7349亿股静态测算,RBC维持“跑赢大盘”,将目标价由500美元降至400美元,仍对应79.2%的潜在涨幅;Stifel维持“买入”,目标价由460美元降至370美元,对应65.7%的潜在涨幅;Jefferies同样维持“买入”,目标价由450美元降至350美元,对应56.8%的潜在涨幅。Jefferies分析师Blayne Curtis认为,Scorpio X放量推动公司再次交出强劲季度,因而继续看好公司前景。这些最新调整表明,机构对经营增长仍持积极态度,但估值定价更加克制。
Northland则将评级由“与大盘持平”上调至“跑赢大盘”,同时将目标价由350美元调整至315美元,对应41.1%的潜在涨幅;该机构认为,已成为最大产品家族的Scorpio将继续承担2027年的主要增长任务。Evercore ISI维持“跑赢大盘”,将目标价由452美元降至311美元,对应39.3%的潜在涨幅及约0.0540万亿美元市值。
Needham的调整尤其能够解释此次业绩与股价的背离:该机构上调盈利预测,却因AI板块估值倍数收缩,将目标价由425美元降至300美元,维持“买入”,对应34.4%的潜在涨幅,这些调整也意味着这些华尔街顶级机构的分析师们,认可收入与利润增长,并不意味着愿意继续给予此前的高估值倍数。
相对谨慎的机构更关注增长最终能够转化为多少持续利润。瑞银(UBS)维持“中性”评级,将目标价由300美元降至290美元,对应29.9%的潜在涨幅;虽然上调2026—2028年预测,但仍关注AWS未来架构选择对ALAB交换芯片份额及单颗加速器价值量的影响。Susquehanna维持“中性”,目标价由310美元降至258美元,对应15.6%的潜在涨幅,认为Orion能够拓展长期增长空间,但需要将研发及运营投入转化为收入和利润增厚。TD Cowen维持“持有”,目标价由300美元降至225美元,对应约0.8%的潜在涨幅。这些观点可谓共同指向下一阶段的定价关键:新增Scorpio客户进入量产、Leo与光互连形成收入,以及Orion扩大系统价值量并贡献利润,将决定业绩上修能否进一步转化为股价修复。



 扫码下载智通APP