

中期选举后美股19次全涨?历史规律遇2027年三大变数:美债、通胀与AI
智通财经APP注意到,历史分析显示,美国股市在中期选举后的12个月里往往持续上涨。但不断上升的美债收益率、通胀风险以及围绕AI支出的不确定性,可能在2027年考验这一规律。
这一历史记录让投资者有理由审视2026年11月3日中期选举之后的这段时期。
然而,这并不能保证再来一年的上涨。历史上的表现是在截然不同的经济环境下展开的,而一些选举后表现最强劲的时期,期间也曾经历大幅回调。
投资者面临的问题是,未来12个月能否复制这一历史规律,还是当前通胀担忧、高企的美债收益率、财政不确定性以及对AI相关资本开支的质疑,会让本轮周期变得不同。
标普500指数在全部19次中期选举后的12个月内均录得上涨
历史数据显示,在考察的三个时间段(中期选举后三个月、六个月和十二个月)里,平均回报均为正。最强的平均表现出现在12个月的时间段。
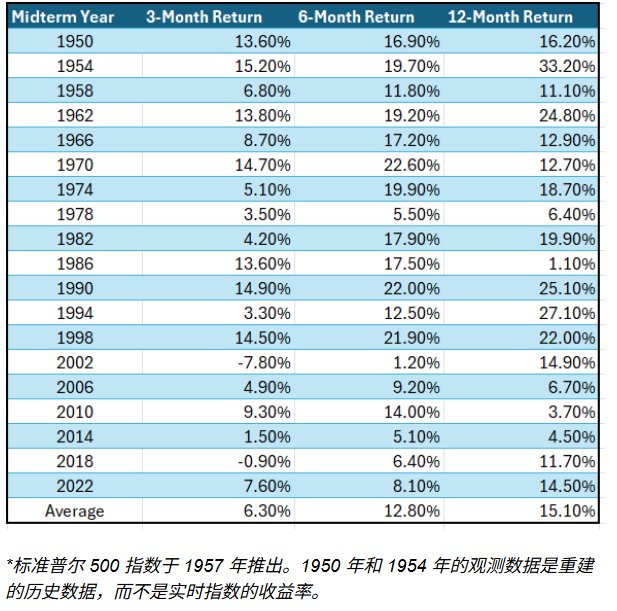
12个月的平均回报为15.1%,六个月为12.8%,三个月为6.3%。这一规律表明,在较长的衡量期内,上涨倾向比选举日之后立即出现的走势更为稳定。
结果并非都强劲。12个月的回报区间从1.1%到33.2%,相差逾32个百分点。短期表现也不那么稳定:指数在2002年和2018年中期选举后的前三个月里下跌,随后回升,两次都以12个月的正回报收尾。
因此,数据指向的是一种历史倾向,而非一场平稳、不间断的选举后上涨行情。
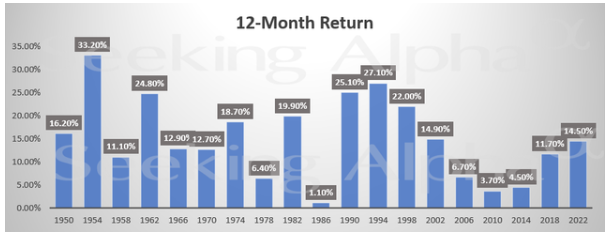
历史记录令人鼓舞,但各周期之间的离散度很大。12个月回报区间从1.1%到33.2%,相差逾32个百分点。
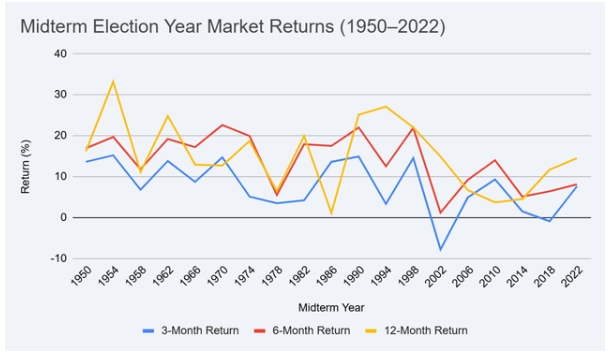
图表显示,12个月的正回报结果比短期表现更稳定。尽管有两个周期在前三个月以下跌开局,但随后都录得了正的六个月和12个月回报。
历史记录令人鼓舞,但仅凭平均值无法说明全部情况。
为什么中期选举后股市往往表现更好?
对这一历史规律有几种可能的解释,尽管没有一种能证明中期选举本身就是股市上涨的原因。
政治不确定性的消除
选举活动带来了围绕国会控制权、财政政策、税收、贸易、监管和政府支出的不确定性。
一旦选举结果更加明朗,投资者就能重新评估可能的政策环境并调整预期。这可能减少一个不确定性来源,让市场得以重新聚焦于企业盈利、经济增长和货币政策。
然而,政治不确定性的消除并不一定能消除市场风险。有争议的结果、政策分歧或旷日持久的立法僵局,都可能将不确定性延续到选举日之后。
总统周期的第三年
中期选举发生在总统任期的第二年。接下来的日历年,传统上被称为四年总统市场周期中的第三年。
历史分析显示,这往往是总统周期内美股表现最强的一年。
据Pepperstone援引的历史分析,从1951年到2023年,标普500指数在总统任期第三个日历年的平均回报率为17.2%。
一种解释是,在下一次总统选举之前,政府可能会优先考虑经济增长和旨在支持商业活动的政策。然而,这仍是一种历史观察,而非可靠的预测模型。
可能出现分裂政府
投资者通常认为,分裂政府对股市可能是较为有利的环境,因为它能限制大刀阔斧的立法变革,降低政策骤然转向的可能性。
然而,历史回报几乎没有证据表明,分裂政府本身就能解释选举后的上涨。
自1950年以来的19次中期选举中,有14次产生了分裂政府。在这些时期,标普500指数随后12个月平均上涨15.1%。
产生统一政府的五次选举之后,平均回报几乎相同,为15.0%。
这表明,政治格局本身可能不如当时的经济与金融状况重要。
12个月正回报并不意味着平稳的市场复苏
依赖历史平均值的最大局限之一在于,它只衡量两个时点的表现,而非期间经历的波动。
在19个中期选举后的时期中,有11个时期,标普500指数在随后12个月内经历了超过10%的最大回撤。
1986年的周期是一个尤为突出的例子。指数在选举后的六个月内上涨了17.5%,但1987年10月的股灾随后抹去了其中大部分涨幅。该基准指数从8月峰值到10月谷底下跌了33.2%,最终在12个月结束时仅上涨1.1%。
2010年的周期提供了另一个例证。尽管标普500指数在选举后的前六个月上涨了14%,但随后在美国债务上限僵局、国家信用评级下调和欧洲主权债务危机中陷入困境。该指数经历了19.4%的回撤,最终在12个月结束时上涨3.7%。
2018年,美联储加息和中美贸易紧张局势升级,导致指数在11月至12月间下跌16.4%。中期选举后12个月,该指数仍上涨11.7%。
2022年的周期也说明了为什么投资者应区分选举相关动态与宏观催化剂。标普500指数在选举次日下跌2.1%,次日又上涨5.5%,因为低于预期的通胀数据提升了对美联储不那么激进的预期。
随后的12个月涨幅为14.5%,尽管该指数在此期间经历了10.3%的回撤。
这些例子表明,历史的中期选举后规律不能替代对估值、货币政策和经济风险的监测。
2026年中期选举有何不同?
2026年11月3日的选举到来之际,投资者正在权衡几股相互角力的力量。
自特朗普2025年携共和党控制的国会重返白宫以来,在强劲的企业盈利和人工智能基础设施大量投资的支撑下,标普500指数已上涨约27%。
然而,美债收益率也大幅上升,而能源驱动的通胀担忧和美国财政前景已成为投资者的重要考量。
这次选举可能改变特朗普任期最后两年的立法环境。全部435个众议院席位和35个参议院席位都将改选,使选举结果与财政政策、监管、贸易和政府支出的方向息息相关。
各板块受到的影响可能各不相同
AI与科技:民主党若夺得一个或两个议院的控制权,可能加大国会对大型科技公司、AI安全标准和数据中心建设的审查。这可能会给大举投资AI基础设施的公司带来额外的监管不确定性。
相反,共和党继续掌控国会,则可能支持政策延续、放松监管和审批举措,从而利好AI基础设施投资周期。
国防与工业:共和党大获全胜可能为增加国防开支和调整税收政策创造更大空间。虽然这可能利好部分国防和工业企业,但额外的赤字融资支出也可能给美债收益率带来压力。
金融与更广泛的美企:监管、税收政策和财政优先事项的变化,可能影响银行、保险公司和其他资本密集型企业。然而,其影响取决于具体推进的立法,而非仅仅取决于国会控制权。
美债与美元:选举的财政影响对债券投资者可能尤为重要。如果选举结果引发对政府借贷和债务可持续性的担忧,更高的美债收益率可能推高借贷成本,并对股票估值构成压力。
投资者也在关注2027年可能出现债务上限争议和政府拨款谈判。因此,选举之所以重要,不仅因为哪个政党获得国会控制权,还因为选举结果如何影响对政府支出、企业投资和资本成本的预期。
选举日之后投资者应关注什么
历史记录提供了一个建设性的起点,但市场的下一阶段将取决于企业盈利和经济状况能否支撑股票估值。
有三个变量尤其值得关注。
美联储政策与美债收益率
利率仍是股票估值最重要的决定因素之一。更高的美债收益率提高了应用于未来企业盈利的折现率,可能给成长股以及估值高度依赖未来现金流的公司带来压力。
收益率的持续上升可能抵消政治不确定性降低带来的积极影响。
企业盈利与AI资本开支
企业盈利的强弱对维持市场涨势至关重要。投资者需要评估AI相关投资是否正在转化为可衡量的收入增长、生产率提升和经营盈利能力。
那些持续增加资本开支却未能展现相应回报的公司,可能面临更严格的审视,尤其是在融资成本居高不下的情况下。
通胀与经济增长
通胀与经济增长之间的相互作用,将塑造美联储的政策选择。
经济保持韧性、通胀趋于温和,将为盈利和股票估值提供有利背景。相反,通胀持续不退可能制约货币宽松,而就业和消费需求恶化则可能加剧衰退担忧。
这些因素对市场表现的影响,很可能比选举结果本身更直接、更持久。
总结
历史证据难以忽视。自1950年以来,标普500指数在全部19次中期选举后的12个月内均录得上涨,平均价格回报为15.1%。
然而,这一规律应被视为一种历史倾向,而非预测。分裂政府与统一政府下几乎相同的回报表明,国会控制权本身并不是选举后市场表现的可靠决定因素。
对2027年而言,投资者需要把目光放远,超越政治头条。美债收益率走向、通胀、美联储政策、企业盈利以及AI相关投资所产生的回报,将更为重要地决定市场能否延续其历史性的中期选举后涨势。
选举或许能消除一层不确定性,但它无法消除最终决定股价的经济与估值风险。



 扫码下载智通APP