

美股前瞻 | 三大股指期货涨跌不一 科技股盘前普跌 英特尔股价绩后重挫
盘前市场动向
1.
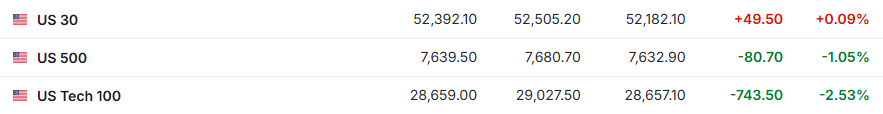
10月30日(周五)美股盘前,美股三大股指期货涨跌不一。截至发稿,道指期货涨0.09%,标普500指数期货跌1.05%,纳指期货跌2.53%。
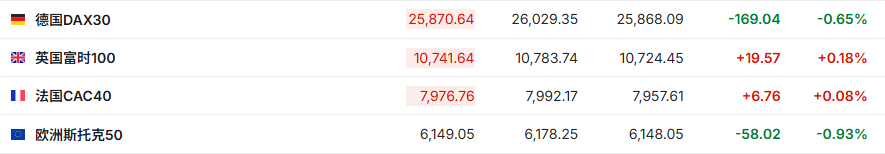
2. 截至发稿,德国DAX指数跌0.65%,英国富时100指数涨0.18%,法国CAC40指数涨0.08%,欧洲斯托克50指数跌0.93%。
3. 截至发稿,WTI原油涨2.05%,报104.09美元/桶。布伦特原油涨2.22%,报113.26美元/桶。

市场消息
AI交易大降温,避险买盘涌向美债!
“全球资产定价之锚”8个月来首个月度下跌在望。AI算力与半导体股票遭遇抛售之际,美国国债重新显现组合避险价值。10月30日亚洲交易时段,美债上涨延续,10年期收益率一度降至约4.90%。美国基准国债收益率10月累计下降近40个基点,有望录得今年2月以来首次月度下降;与此同时,彭博美债回报指数当月上涨约2%,有望创下2025年2月以来最佳月度表现。前者衡量收益率变化,后者衡量债券投资回报,两组数据共同指向——美债正在吸收科技股风险偏好下降带来的强劲避险需求。
美银误判美联储10月利率决议后维持鹰派预期:到明年3月还将加息两次。美国银行认为,未来通胀走势仍可能迫使美联储进一步行动,美联储将在未来数月再加息两次,到2027年3月将联邦基金利率目标区间推高至4.25%至4.5%。这一预测是在美联储10月会议决定暂停加息后作出的调整,也使该行继续成为华尔街对货币政策前景判断较为鹰派的机构之一。美国银行经济学家目前预计,美联储将在2026年12月和2027年3月分别加息25个基点,并在此后将利率维持在4.25%至4.5%的区间,直至2027年底。此前,该行曾预计美联储在10月会议上加息。美国银行还认为,美联储声明释放出希望以更渐进节奏调整政策的信号,原因在于决策者尚不确定当前利率对经济的限制程度。该行还警告,如果沃什既不愿提供政策指引,也不通过实际行动给市场意外,其影响力可能逐渐减弱。
沃什暂缓加息留下“烂摊子”?市场转向关注财政部下周季度融资计划。美国财政部下周公布的季度融资计划,正受到市场高度关注。投资者期待财政部通过调整国债发行结构,为美联储10月暂缓加息的决定提供一定缓冲,尤其是在通胀仍然高企、美国经济增长保持强劲的背景下。道明证券美国利率策略主管戈德伯格及其团队预计,财政部下周可能暗示,明年将缩减10年期和30年期国债的拍卖规模。与此同时,财政部可能增加2年期至10年期国债的发行,以缓解长期债券收益率上升带来的压力。如果财政部调整发行结构,减少长期国债、增加中短期国债供应,实际效果将是缓解长期债券市场的供给压力,进而压低长期国债收益率。长期收益率下降有助于降低抵押贷款成本,控制企业融资支出,同时减轻美国政府为弥补财政赤字而承担的利息负担。
科技股经历惨烈10月,对冲基金做空正成风险放大器!AI交易暗藏更大波动。10月科技股回撤8%,对冲基金的应对方式却并非全面撤出AI交易,而是调整风险对冲策略。策略师西蒙·怀特指出,基金正在减少对单只股票的做空,转而通过QQQ等指数工具做空纳斯达克指数。这一变化看似只是交易策略调整,却可能改变整个市场的波动机制。此前,个股之间较低的相关性帮助压低了VIX指数,即使科技企业不断举债,为规模庞大的AI资本开支融资,市场整体波动率仍然相对温和。如今,指数层面的对冲正在增加,股票之间同步涨跌的可能性也在上升。拥挤交易、杠杆和相关性同时走高,可能使此前被低波动环境掩盖的风险集中暴露。
澳新银行上调油价预期至105美元,称中东停战也难挡油价上涨。澳新银行(ANZ)周五上调布伦特原油价格预测,认为持续八个月的伊朗战争已明显削弱全球石油市场应对供应冲击的能力。即便中东局势不再升级,运输限制、炼油瓶颈及库存下降仍可能使供应持续紧张。澳新银行将布伦特原油今年年底的价格预测从每桶95美元上调至105美元,前提是中东冲突不再出现新一轮升级。澳新银行指出,虽然霍尔木兹海峡的石油运输流量已经大体恢复,但相关运输效率仅相当于战前约60%的水平。这意味着,原油出口流量的恢复尚未带来整个供应链的同步正常化。运输能力、航运安排及炼油环节仍存在制约,使实际交付持续面临困难。即使物流条件不再进一步恶化,目前的交付紧张状况,尤其是航运领域的限制,也可能使全球石油市场难以重新积累库存。
个股消息
美股科技股盘前普跌。周五美股盘前,截至发稿,英特尔(INTC.US)暴跌近26%,AMD(AMD.US)、闪迪(SNDK.US)跌超8%,亚马逊(AMZN.US)、SK海力士(SKHY.US)、希捷科技(STX.US)、西部数据(WDC.US)跌超7%,美光科技(MU.US)跌超5%,高通(QCOM.US)、SpaceX(SPCX.US)、博通(AVGO.US)跌超4%,台积电(TSM.US)、甲骨文(ORCL.US)跌近4%,英伟达(NVDA.US)跌近3%。光通信股方面,Credo
Technology(CRDO.US)、Coherent(COHR.US)跌超8%,Astera
Labs(ALAB.US)、康宁(GLW.US)跌超6%,迈威尔科技(MRVL.US)跌近6%。
英特尔(INTC.US)Q4业绩指引远逊预期,PC业务持续疲软。财报显示,英特尔Q3营收同比增长21%至165亿美元,调整后每股收益52美分,均高于市场预期。业务板块冷热分化明显。数据中心与人工智能事业部(DCAI)成为核心增长引擎,Q3营收73.18亿美元,同比飙升78%,营业利润30.39亿美元,利润率达到41.5%。与个人电脑(PC)相关的客户端计算与物理AI事业部(CCPG)则表现疲软,营收80.97亿美元,同比下降5%,营业利润同步收缩。管理层表示,服务器CPU需求高涨,但供给成为最大制约,公司正通过提升工厂产能、优化良率缓解至强处理器供货紧张。该公司同时表示,预计PC市场的放缓态势至少将持续至2027年上半年。指引方面,该公司预计第四季度营收为150亿至160亿美元,调整后每股收益25美分,均大幅低于预期。业绩承压部分受以色列工厂爆炸事故影响,预计将导致Q4营收减少约3亿美元、毛利率下降约200个基点。该公司还将2026年资本开支预期从180亿美元上调至200亿美元,并预计2027年进一步增加。
亚马逊(AMZN.US)Q3营收略低于预期、AWS收入大增39%,资本支出远超预期且自由现金流转负。财报显示,亚马逊Q3净销售额同比增长12%至2019.4亿美元,略低于市场预期;稀释后每股收益1.89美元,同比下降约3%。核心的AWS营收同比增长39.3%至459.8亿美元,创近五年来最高单季增速,经营利润率达38.7%。电话会上,首席执行官Andy Jassy预计AWS在2027年和2028年增速均将超过40%,未来5至10年有望实现年收入超1万亿美元,并称AI是“一生一次的机会”。与此同时,电商业务营收增长放缓,而公司的假日季销售展望显示,在线业务恐怕难以迅速反弹。第三季度资本开支达772.6亿美元,远高于市场预期的574.7亿美元;过去12个月自由现金流为负423.6亿美元。展望2026年Q4,亚马逊预计净营收将在2400亿至2470亿美元之间,同比增长12%至16%;预计营业利润将在285亿至335亿美元之间,高于上年同期的250亿美元。公司维持2026年约2200亿美元资本开支预期,并预计2027年支出将显著增加。
闪迪(SNDK.US)Q1营收同比激增378%至110亿美元,数据中心业务收入飙升近17倍。财报显示,受AI基础设施建设推动的NAND闪存需求激增及产品价格上涨提振,闪迪2027财年第一季度营收达110.31亿美元,同比增长378%、环比增长23%。调整后每股收益为49.51美元,较上一季度的39.25美元增长约26%,上年同期为1.22美元。非GAAP毛利率达到85.1%,较上年同期的29.9%大幅提升55.2个百分点,较上一季度的84.6%提升0.5个百分点。数据中心业务成为闪迪增长最快的业务板块,营收达48亿美元,较上一季度增长61%,较上年同期暴增1682%,增速超过公司对当季整体市场增长的估计。展望2027财年第二季度,闪迪预计营收将在122亿至126亿美元之间,以中值124亿美元计算,较第一财季的110.31亿美元增长约12%;预计第二财季GAAP毛利率将在84.4%至85.4%之间,非GAAP毛利率将在84.5%至85.5%之间,意味着盈利能力有望继续维持在较高水平;预计第二财季调整后每股收益将在55美元至57美元之间,以中值56美元计算,较第一财季的49.51美元增长约13%。
星巴克(SBUX.US)Q4美国业务超预期回暖,新财年增速指引放缓至4%。财报显示,星巴克Q4营收91.4亿美元,同比下降约 4%,低于市场预期的92.2亿美元,下滑主要源于中国零售业务转为与博裕资本的合资授权模式后不再并表。盈利端表现强劲,调整后每股收益0.80美元,同比增长54%,高于分析师预期的0.72美元。全球同店销售额增长 7.2%,连续第五个季度正增长,高于市场约 6% 的预期。其中美国同店销售增长7.7%超过预期,这得益于门店的翻新以及该咖啡连锁店秋季菜单产品的强劲表现。北美市场增长7.9%;国际市场仅增0.9%,低于预期的3.2%,交易量下滑抵消了客单价增长。不过,未来保持目前的增长速度将变得越来越困难。星巴克预计,在始于9月下旬的本财年中,北美同店销售额将增长约4%,这表明在连续三个季度增长超过7%之后,增长速度正在放缓。
吉利德科学(GILD.US)Q3“报喜又报忧“:上调全年销售指引,但Biktarvy将面临美国医保38%降价压力。 财报显示,吉利德科学Q3营收83亿美元,高于市场预期的78亿美元;调整后每股收益为2.55美元,大幅超出市场预期的2.19美元。受旗下旗舰HIV药物管线双位数增长的推动,吉利德科学Q3产品销售额同比增长13%至83亿美元,超出市场预期;剔除新冠药物Veklury(瑞德西韦)后的"基础业务"销售额同比增长16%至82亿美元,创十余年来最快的同比基础业务增速。基于强劲表现,吉利德将2026年全年产品销售指引上调至310亿至313亿美元(此前为301亿至304亿美元)。截至发稿,吉利德科学周五美股盘前涨逾5%。
月活用户创新高难掩隐忧:Pinterest(PINS.US)Q3营收、利润双不及预期,Q4指引疲软。财报显示,Pinterest第三季度营收为11.74亿美元,同比增长12%,低于市场平均预期的12.1亿美元;调整后每股收益为0.46美元,不及市场预期的0.49美元;调整后EBITDA为3.39亿美元,同样略低于预期的3.48亿美元。第三季度,Pinterest全球月活跃用户同比增长10%至6.61亿,创历史新高。其中,美国和加拿大用户增长4%至1.07亿;欧洲用户增长7%至1.61亿;其他地区用户增长13%至3.94亿。但用户增长并未同步转化为收入。指引方面,Pinterest预计第四季度营收为14.25亿至14.75亿美元(中值14.5亿美元),低于市场预期的15.2亿美元;调整后EBITDA指引为5.38亿至5.88亿美元,同样低于市场预期的6.05亿美元。截至发稿,Pinterest周五美股盘前跌超9%。
营收不及预期、交易量腰斩,Coinbase(COIN.US)Q3靠比特币浮盈扭亏。财报显示,CoinbaseQ3总营收12.16亿美元,同比下降约35%、低于预期的12.33亿美元。GAAP净利润7.19亿美元,摊薄每股收益2.51美元,扭转了此前连续亏损的局面——此前市场预期为净亏损约3500万美元。但利润几乎全部来自其加密资产投资组合 7.15 亿美元的未实现收益——第三季度比特币价格上涨约 39%。交易收入 5.90 亿美元,同比腰斩(-44%),但高于约 5.27 亿美元的市场预期;订阅与服务收入 5.70 亿美元,环比增长 3%,占营收近半,其中稳定币收入 3.07 亿美元;新业务成为最大亮点,预测市场年化收入突破 2 亿美元,日交易用户环比增长超 60%,为史上增长最快的产品之一。截至发稿,Coinbase周五美股盘前跌超5%。
Roblox(RBLX.US)Q3日活跌破预期:儿童安全整改阵痛持续。Roblox第三季度用户数量未达分析师预期,同时人们也在质疑一款新的热门游戏能否扭转近期因更严格的儿童安全措施而导致的用户参与度下降的局面。财报显示,该公司营收 15.72 亿美元,同比增长 16%;净亏损收窄至 2.30 亿美元,每股亏损 0.32 美元,好于市场预期的 0.42 美元;调整后 EBITDA 1.38 亿美元,远高于去年同期的 4600 万美元。用户数据成为主要拖累。日活用户(DAU)1.38 亿,同比下降 9%,低于分析师预期的 1.458 亿;用户参与时长约 340 亿小时,同比下降 15%。预订量 16.97 亿美元,同比下降 12%,但高于华尔街预期的 16.3 亿美元及公司自身指引上限。公司将下滑归因于 2025 年高基数以及儿童安全措施的影响。截至发稿,Roblox周五美股盘前重挫超17%。
赛诺菲(SNY.US)Q3利润大超预期,Dupixent需求强劲难掩专利悬崖隐忧。数据显示,赛诺菲第三季度净销售额144.44亿欧元,同比增长16.2%,按固定汇率计算增长14.3%;其中,Dupixent销售额达57亿欧元(约合64亿美元),同比大增34.8%,历史第二次单季突破50亿欧元,也高于分析师预期的52亿欧元,推动利润超出预期。剔除部分项目后的每股收益为3.55欧元,远高于分析师预期的2.80欧元。凭借旗下畅销皮肤及哮喘药物Dupixent(度普利尤单抗)的需求增长,赛诺菲连续第二个季度上调全年销售和利润预期。这家法国药企周五表示,按固定汇率计算,今年销售额预计将实现低双位数百分比增长,高于此前预测的10%;剔除部分项目后的每股收益预计将实现中双位数百分比增长。不过,Dupixent的销售表现也凸显出赛诺菲对该药物的深度依赖。该药物将于2030年代初开始失去专利保护,而赛诺菲尚未找到可信的替代收入来源。截至发稿,赛诺菲周五美股盘前涨超3%。
阿斯利康(AZN.US)Q3利润增幅超预期,肿瘤药物为增长主力。按固定汇率(CER)计,阿斯利康Q3总营收同比增长7%至162.09亿美元,产品销售额150.66亿美元增长5%,联盟收入11.07亿美元增长36%。核心每股收益2.79美元,同比增长19%;报告口径每股收益2.02美元,增长26%。据MarketBeat汇总的预期,市场原预计当季核心每股收益2.60美元、营收160.0亿美元,实际分别高出约7%和1%。结构上,肿瘤业务继续承担增长主力:收入77.65亿美元,同比增长17%,占总营收48%。公司重申2026年全年CER指引:总营收中高个位数增长、核心EPS低双位数增长、核心税率18%–22%,并计划将全年股息提高至每股3.30美元。截至发稿,阿斯利康周五美股盘前涨近5%。
埃克森美孚(XOM.US)Q3业绩超预期,炼油业务繁荣成推手。埃克森美孚Q3总营收及其他收入1,131.64亿美元,同比增长32.7%;归属股东净利润154.13亿美元,增长104%;报告口径每股收益3.72美元,增长111%;调整后每股收益4.23美元。据市场汇总的预期,市场原预计当季调整后每股收益4.03美元、营收1,060.2亿美元,实际分别高约5%和7%。利润跳升主要来自炼油。能源产品分部报告利润71.69亿美元,环比增31%,调整后利润90.53亿美元,环比增121%;当季指示性炼油利润率升至每桶50.3美元,上季度为29.0美元,美国墨西哥湾沿岸炼厂原油装置利用率达100%。
英国石油(BP.US)Q3利润飙升至18年新高:炼油业务成“印钞机”,CEO改革迎来强顺风。受益于炼油利润率飙升,英国石油季度利润跃升至18年来最高水平,这为首席执行官梅格·奥尼尔改革这家英国能源巨头提供了强劲助力。英国石油周五在声明中表示,第三季度调整后净利润为84.6亿美元,高于去年同期的22.1亿美元,也远超市场此前预期的73亿美元。超过一半的利润来自包含炼油和交易业务的部门。包含石油交易和炼油业务在内的客户与产品部门当季实现利润48亿美元,而该部门2025年全年利润为53亿美元。净债务从三个月前的223亿美元大幅降至138.7亿美元,比公司原定计划提前一年超额完成目标。
高油价叠加炼油业务强劲,雪佛龙(CVX.US)Q3净利润同比飙升180%。在高油价与美国炼油毛利创纪录的共同推动下,公司盈利升至历史第四高,并全面超出分析师预期。财报显示,雪佛龙三季度归属股东净利润99亿美元,较去年同期的35亿美元增长约180%;调整后每股收益为5.28美元,较分析师平均预期高出35美分。炼油业务是雪佛龙本季超越预期的关键引擎。该业务三季度利润达49.3亿美元,创历史最高纪录,约为去年同期的四倍。尽管公司将股票回购规模收缩至25亿美元,但仍处于全年指引区间之内。在资金配置上,雪佛龙连续第二个季度将超额利润主要用于减债,较壳牌和雷普索尔(Repsol)更为保守——后两者均将回购规模上调逾65%。
重要经济数据和事件预告
北京时间次日00:00 2027年FOMC票委、旧金山联储主席戴利在旧金山联储2026年经济研究研讨会开幕式上致辞
北京时间次日00:30 2028年FOMC票委、圣路易联储主席穆萨莱姆发表讲话


 扫码下载智通APP