

豪赌AI“铜转光”!迈威尔(MRVL.US)1150亿美元收购Lumentum(LITE.US),但市场为何先用暴跌投下反对票?
智通财经APP获悉,在AI基础设施从铜互连加速转向光互连的关键节点,迈威尔科技(MRVL.US)选择了一场豪赌。11月2日美股盘前,迈威尔科技与光学元件制造商Lumentum(LITE.US)宣布达成正式协议,迈威尔科技将以全股票方式收购Lumentum。据报道,这笔包含债务的交易总价值约1150亿美元,股权价值约1025亿美元,成为科技行业史上规模最大的并购之一,也是迈威尔科技此前最大收购——2021年100亿美元收购网络芯片公司Inphi——的十倍以上。
交易条款显示,Lumentum股东每股将换取4.5股迈威尔科技股票,交易对价相当于每股1132美元,较Lumentum在10月28日、即并购谈判消息公开前的最后一个未受影响收盘价913.95美元溢价23.9%。交易完成后,Lumentum原股东将持有合并公司约33%股权,迈威尔科技股东持有约67%。迈威尔科技首席执行官Matt Murphy将继续担任合并后公司的董事长兼CEO,交易预计在2028年上半年完成。
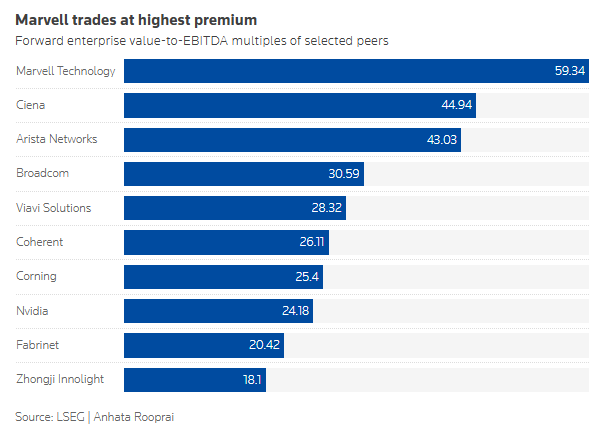
从估值看,这一价格并不便宜。根据LSEG数据的计算,1132美元/股约相当于Lumentum未来12个月核心营业利润的33倍,而行业同业中值约16倍,溢价超过一倍。为约束交易,双方设置了高额分手费:若迈威尔科技董事会终止交易、或是迈威尔为接受第三方收购邀约而放弃本次交易,需向Lumentum支付58亿美元;若Lumentum在类似情形下退出,则需向迈威尔科技支付29亿美元;若交易因监管受阻,迈威尔科技需支付32亿美元。
战略逻辑:押注AI网络“铜转光”
迈威尔科技管理层将这笔交易的核心逻辑概括为:AI网络正从铜互连走向光互连,连接瓶颈正在成为AI基础设施扩张的关键约束,而两家公司产品组合高度互补,合并后可提供更紧密协同设计、端到端的解决方案,并加快产品上市速度。
高盛在一份研报中指出,迈威尔科技认为合并后到2030年的潜在市场规模(TAM)将从独立运营时的约4900亿美元扩大至约5500亿美元,其中近封装光学(NPO)和共封装光学(CPO)带来约600亿美元的增量机会。
在具体产品层面,迈威尔科技生产光收发器中的数字信号处理器,Lumentum则生产激光器及其他光学元件。随着超大规模数据中心需要以极高速度在数千颗芯片之间传输数据,传统铜线逐渐难以承受带宽和功耗压力,光收发器通过将电信号转换为光信号,成为AI数据中心内部互连的关键部件。
Murphy在声明中称,AI基础设施正在经历向光连接的根本性架构转变,这是一代人才出现一次的机会,合并后的公司希望“塑造AI连接的下一个时代”。
除产品协同外,供应链保障是另一条主线。高盛研报提到,Lumentum内部的磷化铟(InP)晶圆制造能力与迈威尔科技的供应链生态结合,有望在AI驱动元件需求超过供给的市场背景下增强供应保障和制造灵活性。当前AI算力建设对光连接的需求快速增长,供应瓶颈已成为产业链的重要变量。
这笔交易也带有明显的“英伟达(NVDA.US)生态”色彩。报道称,英伟达今年分别向迈威尔科技和Lumentum各投资20亿美元,而Murphy在一次采访中表示,交易将有利于英伟达,因为它把英伟达的两个关键供应商合并在一起,是“对支持英伟达的双倍下注”。英伟达未对置评请求作出回应。
迈威尔科技自身也在持续加码光互连。公司今年2月完成了对Celestial AI的35亿美元收购;8月又与谷歌(GOOGL.US)达成芯片供应协议,至2033财年销售额最高可达1200亿美元,谷歌并拥有收购迈威尔科技 122亿美元股份的权利。
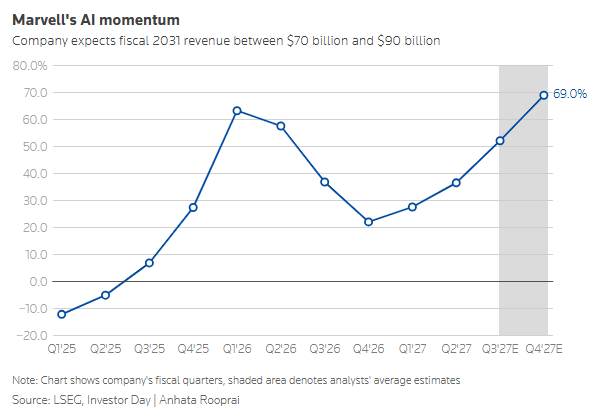
在投资者日上,迈威尔科技预测2031财年收入将达到700亿至900亿美元,其中约375亿美元来自互连业务;公司预计互连市场到2030年将以65%的年增速增长至650亿美元。
财务协同与市场冷水
迈威尔科技预计,合并后公司年收入将超过210亿美元,调整后营业利润率处于低40%区间;交易在完成后一年内对迈威尔科技非GAAP每股收益形成增厚,支撑因素包括更强增长、利润率扩张以及超过10亿美元的常态化成本协同,且协同主要来自销货成本(COGS)。
尽管管理层描绘了清晰的战略图景,资本市场却先给出了负面反馈。迈威尔科技股价周一收跌12.7%至171.41美元;Lumentum收跌18.6%至684.40美元,成为标普500当日表现最差成分股,并创下2025年4月3日以来最大单日百分比跌幅。
此前,在上周四有报道称双方进行谈判后,迈威尔科技股价当日下跌13%,周五再跌10%;Lumentum则在两日分别上涨0.6%和下跌8.6%。Lumentum周一收盘价较1132美元的收购对价大幅折价,既反映迈威尔科技股价波动对换股价值的影响,也反映市场对交易完成前景和整合风险的定价。
分析师的质疑集中在估值和周期位置。
IG Group首席技术分析师Axel Rudolph表示,这是一笔巨大的赌注,投资者有理由追问迈威尔科技是否支付过高、是否同时承担了过多风险。
由Meta Marshall领导的摩根士丹利分析师团队上周指出,Lumentum股价已明显高于其历史估值,当前估值确实反映了公司在AI浪潮中的赛道卡位与成长空间,但一旦市场供需回归均衡,Lumentum的毛利率水平或将拖累盈利的常态化修复;“在光学需求和定价异常强劲的当下,我们质疑在潜在周期峰值进行如此大规模收购的吸引力”。
更深层的背景是,AI交易本身正遭遇一场现实检验。当前,亚马逊(AMZN.US)、Alphabet(GOOGL.US)等科技巨头的现金消耗和债务上升,加深了市场对AI建设成本的担忧,并引发近期芯片股抛售。
除此之外,本周美国中期选举若出现民主党全面胜出的局面,或将给核心数据中心建设增添新阻碍,而数据中心项目在得州和澳大利亚等地已面临强烈的当地反对。
纳斯达克综合指数10月下跌5.3%,创2025年3月以来最差月度表现。William Blair分析师Richard de Chazal称,投资者此前倾向于把新云厂商视为AI链条中较弱环节,同时假设超大规模云服务商拥有足够传统业务盈利来为巨额AI投资融资并覆盖资本成本,但在Alphabet、亚马逊、Meta(META.US)、微软(MSFT.US)等财报后,这种假设正在改变,投资者开始更怀疑未来收入增长能否匹配当前投资规模,并寻求多元化和保护。
美国银行经济学家Claudio Irigoyen也提到,全球金融条件收紧是第一阶风险,AI资本开支与金融条件相互关联,利率上升至少部分反映了为AI投资融资的供给增加。
“投资者对AI主线的顾虑持续升温,资本开支越扩张,风险就越突出。这些投入最终能否变现?AI落地普及的速度会不会不及预期?”Irigoyen在研究报告中表示。
不过,华尔街并非一边倒看空。
花旗分析师Heath Terry团队认为,低估大型科技巨头或将是误判。Terry在研报中称:“尽管三季度财报上调预期、基建供给持续受限,我们仍然认为市场低估了超大规模云厂商由AI驱动的营收增长潜力。”
花旗数据显示,亚马逊AWS、Meta、谷歌、微软四家企业三季度合计营收同比增速超过25%;从巨头资本开支规划推算,四家合计营收在2027年有望实现约30%的增长。
基于此,该行仍看好这些大型科技公司有能力充分兑现AI红利,即便资本投入持续走高。
花旗测算,2027年全球AI总投入将达到约1.7万亿美元,较2026年增长64%;明年四大超大规模云厂商将占到全球AI总投资的64%左右。“虽然设备供给、监管、融资端都存在瓶颈,但我们预计企业端AI落地加速,能够托住AI投资主线行情。”



 扫码下载智通APP