

智通决策参考︱科技股继续作为情绪的观察点
【主编观市】
美股科技巨头爆雷,让全球猝不及防,美股自身纳指也遭遇血洗,费半指数大跌7%,科技股风偏再度压到谷底。恒指则因为结构问题,上周五反而脱颖而出出现反弹。
本周市场关注的焦点就是美国中期选举,民主党拿下众议院基本没有悬念,而参议院控制权归属才是市场关键变量。若共和党守住参院,美股有望在年末获得额外提振;反之,若民主党赢得53席以上,市场将开始提前消化2028年大选中企业税率上调的风险,对股票估值形成压力,尤其是科技AI方向数据中心建设带来进一步冲击。
美国10月非农数据将出炉,9月前值仅增2.9万、预期6.5万。如果数据走好对12月加息预期再度增强。
据业内人士透露,周一央行将与金融监管总局、证监会召集各大银行开会,研究优化股票回购增持再贷款政策。业内猜测,此次会议大概率是金融管理部门为进一步稳定市场做准备。 简单说,就是央行以极低的利率(目前1.5%,远低于普通贷款利率)把资金给到银行,银行再贷给符合条件的上市公司或大股东,专项用于回购或增持自家股票。相当于给市场提供了流动性。
当前市场情绪极不稳定,救市可以缓解一部分流动性压力,或许底部会有反弹,但很多问题并没有得到有效解决,科技股继续作为情绪的观察点。还有今年最高峰的融资余额在近3万亿,当前还有是2.3万亿,需要时间出清。外部环境过于复杂,外围任何一个风吹草动均对市场会形成压力。因此,资金从稳健的风控角度依然会以红利类为主,弹性方向重点看提振内需层面;其它有红果短剧登顶台湾APP下载榜首,有人看到天亮,有人退订Netflix,AI短剧、游戏制作、Ip等看看有没机会。
【本周金股】
小米(01810)
成本上升、需求Beta等不利因素充分预期且边际都在改善。手机端控量保价,ASP连续创历史新高,近期上修全年毛利率预期1pct到9%。IoT方面,上一轮国补造成高基数窗口在26H2退出,结合出海加速,26H2有望恢复同比增长。汽车方面,整车Beta不利预期出清+澎程新车系26Q4蓄势待发。左侧预期有望抢跑报表净利润回升(预计在26Q4/27Q1)。
AI/芯片等叙事强化可见度高。MiMo的模型能力已跻身主流实验室梯队,已经通过Token Plan/API开始商业化。自研芯片完成旗舰SoC第二代、3D-DRAM端侧推理卡、高算力智驾芯片(明年上车)的全面集结。端侧AIOS+Agent权限+数据模型+自研芯片的全栈优势仍被显著低估。
【产业观察】
油运跟踪:运价回落,租家出货意愿边际增强。船东降价意愿边际下降,即期运力仍然偏紧,中东阿曼/美湾/西非运价企稳反弹,1-2成租家短期推迟货盘入市压制运价,但低库存及高成品油裂解价差保障原油需求仍具刚性,有效运力由于契约以及外部流程约束缺乏营运弹性,油运高景气持续性将超预期。
伊朗袭击拉长航距,运价高位回落后企稳反弹出货相对活跃并驱动绕行拉长航距。一是近期伊朗继续加强海峡周边商船袭击力度,霍尔木兹海峡暗航货量受到影响;二是近期局部市场供需紊乱有所改善,主要航线运价从极高水平回落近三成。三是随着租家出货边际意愿增强,而船东逐渐减少降价意愿,即期运力仍然偏紧,中东阿曼/美湾/西非运价企稳反弹1-2成至70/64/50万美元。
地缘增强油运中长逻辑,油运高景气持续性超预期。1)目前全球原油库存水平仍处低位,成品油裂解价差保持高位,租家虽短期推迟货盘入市压制运价,但原油海运需求仍具刚性,油运高景气持续性将超预期。2)地缘增强油运中长逻辑,当前一年和三年期期租仍在27万美元/天和11万美元/天的高位,反映实业中长期乐观预期。
建议重点关注中远海能(01138)、中远海发(02866)等。
【数据看盘】
港交所公布数据显示,恒生期指(十一月)未平仓合约总数为127079张,未平仓净数38101张。恒生期指结算日2026年11月27号。
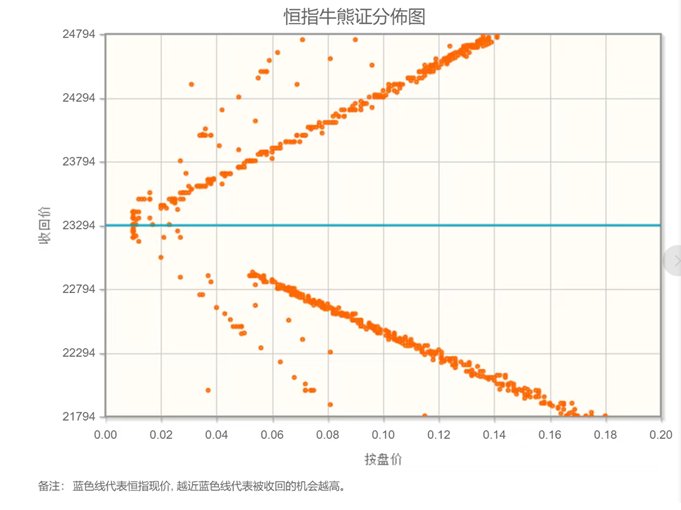
恒生指数在23294点位置,熊证靠近中轴,下方牛证偏离,港股存在部分反弹动力。上周美股AI牛市遭遇了过往四年以来最大的抛售浪潮,资金重新审视巨额大型基建的投资逻辑,再加上美国利率政策路径尚存重大不确定性。恒生指数本周看跌。
【主编感言】
把摩根大通、高盛、野村、德银、花旗、汇丰、摩根士丹利、巴克莱、美银、瑞银等十多家外资机构10月底至11月初的最新观点捋一遍,外资当下对中国资产的态度堪称“心口不一”的典型——一句话说透:战术上揣着小心搞防御,战略上已经闷声布局;短期对盈利表现偏谨慎,长期押注估值修复+人民币升值行情;结构上分化得格外极致,筹码高度集中在AI硬件链、高股息防御和汇率受益资产三大主线。


 扫码下载智通APP