

营收仅增17.84%,净利飙升221.08%!上海复旦(01385)前三季度利润从哪里来?
10月28日,上海复旦(01385)发布2026年前三季度业绩。前三季度,公司实现营收35.64亿元,同比增长17.84%;归母净利润10.6亿元,同比增长221.08%;基本每股收益1.29元。
三个数字摆在一起,最扎眼的不是上海复旦10.6亿元的净利润总额,而是221.08%的利润增速与17.84%的收入增速之间那道巨大的裂口。利润跑得比收入快十几倍,钱从哪里来?是一次性的会计反转,还是业务结构变化开始显性化?
产品结构优化,盈利弹性进一步释放
深究上海复旦财报,不难发现,公司这份三季报的价值,不在于“221.08%”这个数字本身,而在于它验证了一件事:2025年库存出清之后,上海复旦的盈利模式正在从“被存货跌价拖累”切换为“产品结构优化驱动”。
据财报披露,扣除非经常性损益后,上海复旦前三季度归母净利润仍同比大增153.83%,这表明主业的盈利能力出现了根本性、趋势性的改善。这不仅是需求回暖的结果,更是公司产品竞争力、成本控制能力和运营效率全面提升的综合体现。
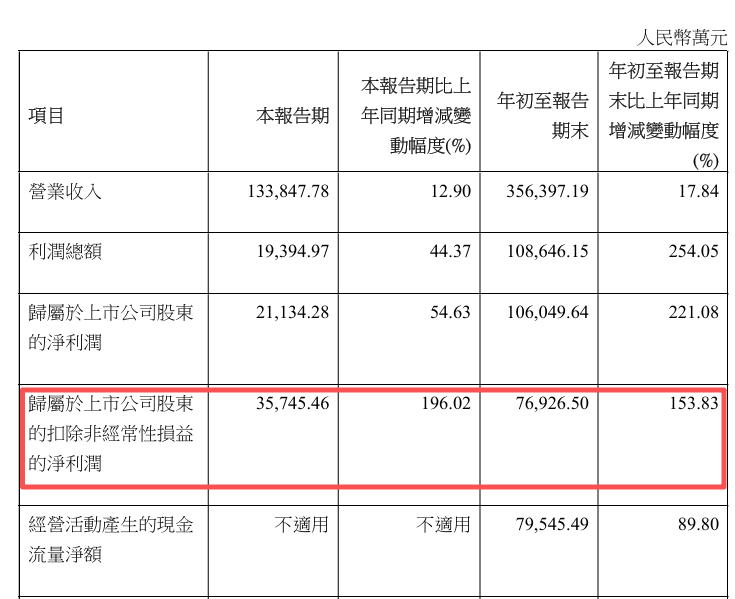
与此同时,其毛利率的提升亦是公司盈利质量飞跃的直接证明。前三季度,该公司综合毛利率从58.47%提升至59.34%,第三季度单季毛利率更是高达63.26%,反映了高毛利产品占比提升和产品结构优化的成果。
从业务结构和库存管理来看,上海复旦利润端的爆发式修复,主要与这两大内部变革不无关系。
在业务结构上,报告期内,公司产品结构持续高端迭代,高毛利品类占比稳步提升。公司持续淘汰低附加值常规产品,集中资源深耕高端可编程逻辑芯片、车规级芯片、智能算力芯片等高壁垒品类,带动整体综合毛利率持续上行,盈利空间持续打开。
据财报,前三季度,公司FPGA及其他产品线前三季度贡献收入11.96亿元,是公司最大的营收来源和核心增长引擎。该产品线直接受益于人工智能、高性能计算、通信基站(5G-A) 等下游高景气领域的需求爆发。公司推出的“复微青龙”JFMQL30TAI676H采用CPU+FPGA+AI多核异构融合架构,面向图像视频、无线通信及数据分析等高吞吐、低时延场景,推动产品由传统FPGA向异构智能算力平台升级。同时,公司推出Agent智能FPGA开发平台,覆盖代码生成、仿真验证及部署交付等环节,进一步完善开发生态。
而非挥发性存储器(收入10.92亿元)与安全与识别芯片(收入7.26亿元)构成了公司稳定的现金流和业务基本盘。智能电表芯片(收入4.30亿元)和集成电路测试服务(收入1.20亿元)则体现了公司在细分市场的深耕和产业链垂直整合的能力,为整体业绩提供了稳定的支撑。
在库存管理上,前三季度上海复旦库存精细化管理成效凸显,甩掉历史经营包袱。过往行业下行周期,芯片企业普遍面临存货减值压力,侵蚀企业利润。2025年,公司利润受存货跌价损失压制,2026年该因素反转,成为利润弹性的重要来源。期内,公司主动优化库存结构、严控存货风险,存货跌价损失同比大幅下降,大幅减少非经营性利润损耗,利润弹性得到充分释放。
由上可知,对于上海复旦来说,三季报不是一次低基数下的数字反弹,而是一张库存出清后产品结构开始说话的兑现单。
景气度回升为底,国产替代与新兴场景为翼
当然,上海复旦三季报的利润弹性,离不开行业态势的配合。
2026年国内半导体行业迎来结构性拐点,终端需求回暖叠加自主可控政策驱动,芯片行业景气度持续上行。
一方面,FPGA高端芯片国产替代进入加速期。长期以来,国内高端可编程逻辑芯片市场被海外寡头垄断,国产化率处于低位,自主替代空间广阔。在算力国产化、核心芯片自主可控的大趋势下,下游政企、工业、算力客户加速导入本土供应链,公司作为国内FPGA龙头,凭借成熟的产品体系与稳定的交付能力,持续抢占海外替代份额。
另一方面,三大新兴高景气赛道持续释放红利。AI边缘算力需求爆发,带动异构计算芯片需求持续扩容;国内低轨卫星互联网建设提速,商业航天产业链进入高速落地期;新能源汽车智能化升级,持续拉动车规级存储、MCU芯片刚需。多重行业风口叠加,为公司新品放量提供了广阔的市场土壤,外部增长环境持续向好。
智通财经观察到,行业洗牌阶段,市场资源亦持续向头部集中——即具备自研技术壁垒、完整产品矩阵、多场景落地能力的龙头企业,也将持续收割市场份额,形成强者恒强的市场格局。
其中,上海复旦作为国内FPGA龙头企业,深度绑定行业高景气赛道,充分享受周期复苏+国产替代双重红利。在AI算力国产化浪潮下,国内边缘算力、异构计算需求爆发,公司多核异构FPGA芯片精准匹配本土算力场景需求,凭借高适配、低成本、可定制的优势,持续替代海外产品,行业竞争力持续强化,龙头地位也愈发稳固。
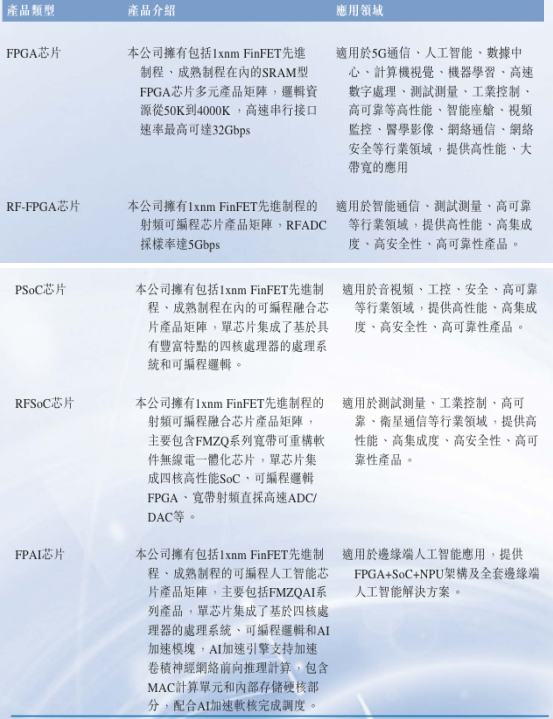
(上海复旦FPGA芯片,图源2025年报)
故此,随着芯片行业景气度持续上行,上海复旦作为国内FPGA龙头企业,依托自研技术壁垒持续兑现国产替代红利,业绩增长动能也有望进一步释放。
小结
复盘上海复旦2026年三季报,不难发现,221%的利润高增不是短期泡沫,而是公司历经周期淬炼、持续技术迭代、深耕精细化运营的必然成果。
短期看,行业复苏叠加库存出清,公司盈利弹性充分释放,经营拐点彻底确立;中期看,产品结构持续高端化,多品类矩阵对冲周期波动,增长底盘坚实;长期看,卡位AI算力、商业航天、汽车电子三大黄金赛道,依托国产替代浪潮,成长天花板持续拓宽。
这也意味着,即便上海复旦短期股价跟随情绪波动,但长期市值仍跟随业绩兑现——即业绩持续高增,估值修复水到渠成。2026年上半年,半导体板块整体震荡调整,公司股价随行业情绪波动,估值持续消化。随着高毛利新品持续放量、产品结构持续优化、新兴赛道红利持续释放,公司盈利弹性有望持续超预期,长期价值正迎来加速重估窗口。


 扫码下载智通APP