

亚马逊(AMZN.US)步谷歌后尘盘后大跌!自由现金流转负424亿美元,AI资本开支正把云巨头拖进同一场风暴
智通财经APP获悉,美东时间周四美股盘后,亚马逊(AMZN.US)公布了2026财年第三季度财报:营业利润率13.9%创历史新高,AWS营收同比大增39.3%创近五年最快增速,但单季资本开支高达772.6亿美元、远超华尔街预期,过去十二个月自由现金流由正转负、流出424亿美元,且管理层预告2027年支出还将“显著增加”。受此拖累,股价盘后一度大跌超11%——而就在前一个交易日,谷歌母公司Alphabet(GOOGL.US)刚因几乎相同的“AI资本开支吞噬现金流”问题创下上市以来最大单日跌幅。两记暴跌形成共振,市场正将“AI巨额资本开支”从“增长的燃料”重新定价为“回报存疑的负担”,其影响已从个股蔓延至整个AI基础设施产业链。
财报显示,亚马逊Q3净销售额2019.4亿美元,同比增长12%,略低于市场预期;摊薄后每股收益1.89美元,同比下降约3%,亦不及预期的1.96美元。净利润206.85亿美元下滑约2%,主因上年同期计入了对Anthropic的95亿美元税前投资收益,抬高了比较基数。真正的亮点在盈利质量:营业利润280.76亿美元,同比大增约61%,营业利润率13.9%为公司史上最高。
分业务看,云与零售表现明显分化。AWS净销售额459.8亿美元,同比增长39.3%,创近五年来最快单季增速,营业利润178亿美元、增长约55%;北美分部销售额增长6%、国际分部增长5%。相比之下,零售与广告明显乏力:线上销售仅增长2%至约685亿美元,创2023年初以来最低增幅;广告收入增长11%至196.4亿美元,为2020年单独披露以来最慢增速。管理层将零售放缓归因于Prime Day为避开7月FIFA世界杯而提前至二季度的移期效应,并称剔除该影响后三季度营收增速将高出约400个基点。
最关键的一个数字:自由现金流转负424亿美元
这份财报真正震动市场的,不是营收或EPS的轻微不及预期,而是现金流数据。财报显示,亚马逊过去十二个月(TTM)运营现金流虽增至1683亿美元,同比增速为29%(上年同期1307亿美元),但过去十二个月自由现金流由上年同期的+148亿美元流入,转为-424亿美元流出。
这是亚马逊连续第二个季度录得负自由现金流。上一季度,该公司录得的自由现金流为-76亿美元。
公司明确指出,这一缺口“主要由于物业与设备购置(扣除出售与激励后的净额)同比增加948亿美元”所致,而这一增长“主要反映了对AI的投资”。
单季口径的资本开支更为直观。据公司现金流量表,三季度购置物业与设备支出772.6亿美元,上年同期这一数字为351亿美元,远高于分析师预估的约587亿美元。这意味着亚马逊在一个季度内花在数据中心、芯片与算力基础设施上的钱,比去年同期多了一倍以上,且显著超出华尔街预期。
“赚得多、花得更多”的缺口由此形成:运营端仍在持续产生大量现金,但资本开支以更快的速度将其吞噬。Aptus Capital Advisors组合经理Dave Wagner表示,自由现金流“是这份财报中难看的部分。运营产生了大量现金,但资本开支完全吞噬了它”,并称这一趋势“相当陡峭且相当负面”,是“这份报告中令人警觉的关键所在”。
为什么现金流转负引发股价大跌
亚马逊的股价在财报公布前已显露疲态:周四常规交易时段下跌10.81美元,收于243.79美元,跌幅4.25%。财报公布后,盘后一度大跌超11%。将亚马逊的股价反应置于更大的时间坐标中,其意义才真正凸显——就在同一个交易日早些时候,谷歌母公司Alphabet因几乎完全相同的原因,遭遇了其上市以来最大单日跌幅。
据了解,美东时间周三美股盘后,Alphabet公布2026年第三季度财报。财报显示,该公司营收1275.8亿美元(同比+25%),低于预期的约1282亿美元;净利润同比下降约24%-25%。更关键的现金流数据是:第三季度自由现金流-90.7亿美元,连续第二个季度为负(上季度为-59亿美元),远差于分析师预期的约-27亿美元;单季资本开支513.6亿美元,同比增长逾一倍。
这份财报导致Alphabet股价在周四盘中一度暴跌逾13%,市值单日蒸发逾5000亿美元,创2004年上市以来最大单日跌幅纪录。
来到周四盘后,亚马逊接力公布财报,自由现金流同样转负至-424亿美元(TTM口径),单季资本开支772.6亿美元超预期,股价应声下挫。
换言之,在周三、周四这两个交易日里,市场先后目睹了两家市值以万亿美元计的科技巨头,因“AI资本开支正在吞噬自由现金流”这一相同逻辑而遭到重挫。两者的暴跌形成了一记清晰的共振——它向市场传递的信号是:超大规模云厂商为AI基础设施投入的巨额资本,正从“增长的燃料”被重新定价为“回报存疑的负担”。
这一共振的关键在于,两家公司的现金流问题有着共同的、可被量化的机制:资本开支增速远超运营现金流增速。亚马逊运营现金流TTM增长29%,但物业设备购置同比增加948亿美元,直接导致自由现金流转负;谷歌单季资本开支同比翻倍,运营产生的约423亿美元现金无法覆盖。
这些开支数据还超出了市场预期。亚马逊单季资本开支772.6亿美元,较分析师预期587亿美元高出逾30%;谷歌资本开支513.6亿美元虽略低于部分预期的约551亿美元,但自由现金流(-90.7亿美元)仍远差于预期的约-27亿美元。真正让投资者不安的,是“烧钱的速度”与“回报的可见度”之间的错配。
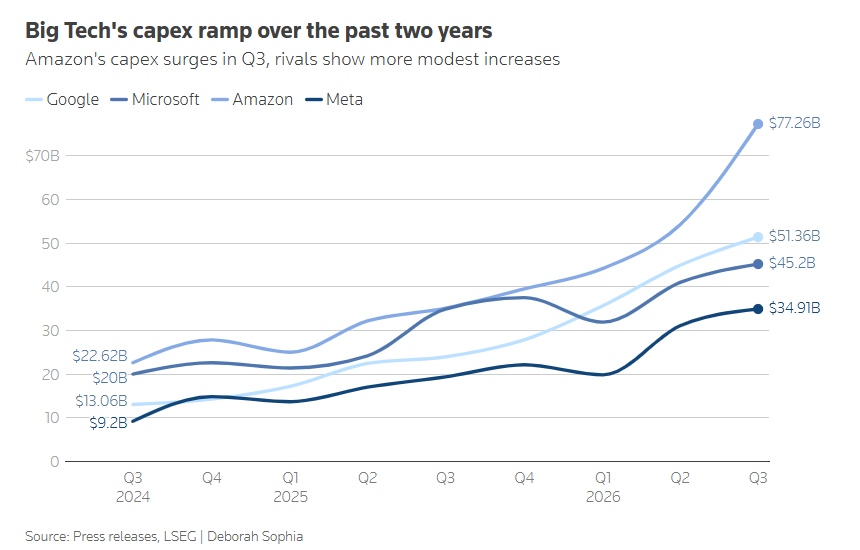
另外让市场更为担忧的是,这两家科技巨头展望2027年继续加码的前瞻指引。两家公司均未释放资本开支放缓的信号——谷歌CFO明确表示2027年资本开支将“显著增加”,亚马逊CEO也预计2027年支出将较2026年“显著增加”。
亚马逊维持2200亿美元资本开支指引,并预告2027年“显著增加”
与市场期待“踩刹车”相反,亚马逊在财报中明确维持2026年全年约2200亿美元的现金资本开支指引不变。据XTB研究报告,鉴于亚马逊前三季度累计已支出约1720亿美元,这一全年指引意味着四季度资本开支要么从三季度的772.6亿美元大幅回落至约480亿美元,要么全年指引将被超支,该机构因此称这一假设“相对保守”。
首席执行官Andy Jassy在电话会议上向分析师表示,他预计2027年资本开支将较2026年“显著增加”(meaningfully more),同时称亚马逊“对获得有吸引力的财务回报有清晰的把握”。这一表态与谷歌CFO关于2027年资本开支“显著增加”的表态几乎如出一辙。
与此同时,超大规模云厂商的资本开支纪律正在出现分化。本周,另一家科技巨头微软(MSFT.US)将选择全年资本开支预测从1750亿美元下调至1700亿美元。这一分化格局,叠加Alphabet财报后单日暴跌逾13%所激发的市场焦虑,正在将“资本开支回报能否兑现”的问题从个体财报事件,放大为影响整个AI基础设施产业链(芯片、服务器、电力、数据中心)风险偏好的板块性变量。
需要补充的结构性背景是,据Alphabet财报披露,其长期债务已从上年的低基数显著攀升;而亚马逊的长期债务亦已升至1731亿美元(上年为约656亿美元),显示两家公司均开始通过举债来支撑AI扩张期的资金需求。
据报道,Alphabet已累计披露逾1万亿美元的未来采购承诺(涵盖数据中心、设备、能源等),并重启了数十年来首次股权融资计划,同时暂停了年度股票回购。这一系列变化意味着,“现金充裕的超大规模云厂商”正集体转向“资本密集型”经营模式,其代价正在现金流与资产负债表上逐步显现。
市场分歧的核心:AWS的“加速增长”能否覆盖“加速折旧”
AWS是这份财报唯一的、也是最亮眼的亮点:营收同比+39.3%,营业利润178亿美元,营业利润率改善至38.7%左右。Jassy在财报新闻稿中强调“我们在AWS功能和基础设施上的投资正在奏效”,并预计2027年与2028年AWS营收增速都将“超过40%”;他同时提出,AWS有望在未来五到十年内成为“万亿美元营收业务”。
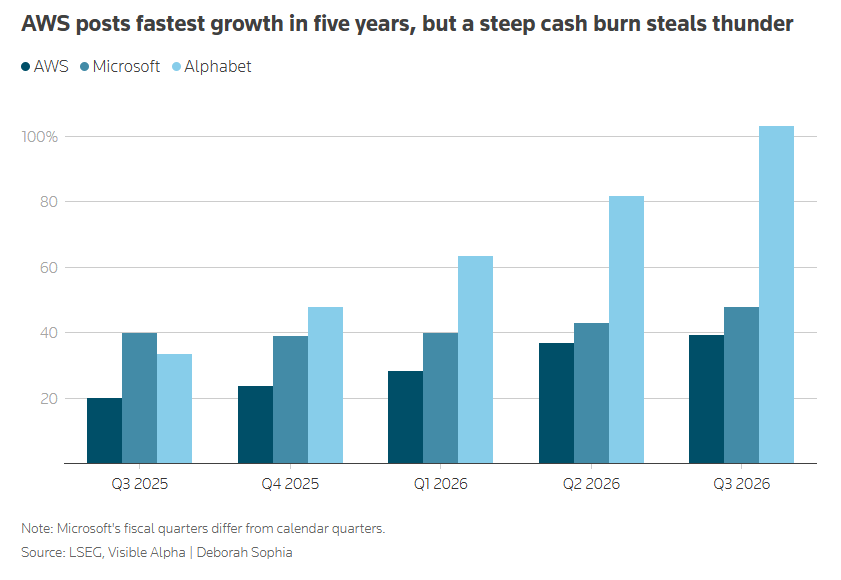
但市场对其的定价却出现了明显分歧,分歧的实质在于:AWS的利润率提升,能否覆盖加速进行的折旧与摊销、以及持续攀升的新增资本开支?
摩根士丹利在亚马逊财报公布前将这家科技巨头列为首选股,目标价从335美元上调至350美元,预测AWS营收2027年增长47%、2028年增长42%,AWS营业利润率2027年升至42%、2028年升至44%。瑞银也上调目标价至348美元,但同时将亚马逊2027年资本开支预测上调至逾3000亿美元(原约2500亿美元),并明确指出更高的支出“可能令2027年自由现金流为零或转负”。
相比之下,Emarketer分析师Sky Canaves指出,AWS的加速增长“未能达到被抬高了的预期,也低于微软和谷歌设定的更高竞争门槛”,云部门利润率改善“可能不足以缓解市场对资本开支激增以及随之而来的自由现金流暴跌的担忧”。
XTB金融市场分析师Michał Jóźwiak则认为,市场对卖压的反应“被夸大了”,AWS 38.7%的营业利润率与178亿美元的季度营业利润,叠加管理层对AWS高增长的持续指引,为“巨额资本开支最终转化为盈利增长”提供了坚实依据。
值得注意的是,上述多方观点中,即便是最乐观的摩根士丹利,其看多的逻辑也建立在“AWS营收增速超40%”这一前提上;而瑞银在上调目标价的同时,恰恰揭示了“自由现金流转负”这一风险敞口。这说明,看多AWS与看空现金流并非逻辑矛盾,而是同一枚硬币的两面——机构分歧的本质,是对“资本开支回报周期”的判断,而非对AWS需求本身的判断。
零售与广告的放缓:Prime Day移期之外,消费信号待观察
除了现金流的冲击,亚马逊零售与广告业务的放缓同样引发了关于美国消费的讨论。
在线销售同比仅+2%至约685亿美元,低于分析师预估的约697亿美元,为2023年初以来最低增幅。广告收入同比+11%至196.4亿美元,低于一致预期,为2020年单独披露以来最慢增速。
管理层与分析师对放缓的归因存在分歧:亚马逊将主要原因归于Prime Day从三季度提前至二季度的移期效应;M Science分析师John Tomlinson认为零售的相对疲软“很可能”部分源于这一日程调整,属一次性扰动。
但Emarketer分析师Sky Canaves持不同看法,认为Prime Day移期“并不能完全解释在线商店和广告增长的疲软”,这可能表明“随着消费者在能省则省的地方收缩支出,消费压力正变得更加明显”。
四季度指引的黯淡为这一分歧增添了佐证。亚马逊预计第四季度净销售额介于2400亿至2470亿美元之间(同比增长12%-16%),其中值约2435亿美元,低于华尔街约2445亿美元的预期;营业利润指引为285亿至335亿美元。作为对照,全美零售商联合会(NRF)本月早些时候仍预测美国假日季销售总额同比增长4.2%。亚马逊这一相对谨慎的假日季展望,究竟是Prime Day移期的滞后影响,还是美国消费边际走弱的先行信号,或许仍需以四季度落地数据作为验证锚点。
综合来看,亚马逊这份三季报,本质上是一份“高利润、负现金流”的撕裂式财报:营业利润率创历史新高、AWS增速近五年最快,但自由现金流转负424亿美元、单季资本开支772.6亿美元超预期,且2027年还要“显著增加”。
而在当前的环境下,投资者的选择是明确的——市场更看重后者。这一选择,在10月29日与谷歌的暴跌形成了同日共振,将“AI资本开支吞噬现金流”从单一公司的风险,放大为对整个超大规模云厂商群体的质疑。当微软因下调资本开支指引而获得投资者相对正面的回应时,亚马逊与谷歌的“逆势加码”则被市场解读为更大的回报不确定性。


 扫码下载智通APP