

器械板块拉升叠加回购提供情绪托底,爱康医疗(01789)迎来股价反弹节点?
2026年第三季度,我国医疗器械招投标整体市场规模同比增长7.83%,结束上半年负增长态势,实现同比转正,显现明显的市场回暖信号。叠加近期AH两地三季报集中披露,医疗器械行业在Q3/Q4拐点趋势已获得进一步明确。
而自身增长属性与“器械创新+出海+机器人”行业主线高度契合的爱康医疗(01789),也在市场风偏支持下,于近日迎来久违的估值修复窗口。
器械板块拉升,为股价反弹提供支撑
今年以来,随着医疗设备招标改善,高值耗材与体外诊断集采影响正逐步出清,多家细分龙头已逐渐进入业绩加速期,实现了板块业绩与估值的双向修复。
以A股数据为例,今年Q2季度,医疗器械板块131家公司合计营收同比增长12.2%、归母净利润同比增长30.0%,行业盈利改善趋势较为明确。而此次Q3季报业绩兑现则构成了A股器械板块拉升的直接催化因素。
天益医疗最新披露的Q3季度业绩显示其当期归母净利润同比增长167.39%、营业收入同比增长20.59%,直接点燃10月26日A股场内资金对于医疗器械板块业绩超预期个股的定价热情。当日,A股器械板块内大博医疗、天智航、亚辉龙盘中涨逾7%,三诺生物、翔宇医疗、微电生理、山外山、惠泰医疗多股涨超5%,迈瑞医疗、联影医疗等权重股集体跟涨,标的指数盘中涨超2%领跑医药产业链。
从市场定价逻辑来看,此次A股的医疗器械板块行情主要受创新、出海、并购等多因素催化,脉冲电场消融、肾动脉去神经、手术机器人等临床创新方向由此迎来市场价值重估。
虽然爱康医疗并未在当季披露财报,但一方面在于公司自身具备骨科耗材、数字骨科、手术机器人、海外收入等高增属性,与此次行情主线高度契合;另一方面则在于市场投资者在其当前低估情况下选择对公司Q2季度表现进行重估。
智通财经APP了解到,此前的半年报显示,爱康医疗当期实现收入7.65亿元,同比增长10.2%;对应归母净利润实现1.97亿元,同比增长22.5%。财报显示,其当期收入增长主要来源于显著增长的海外市场和智能设备销售。而利润增长除受益收入增长外,毛利相对较高的海外及数字骨科产品和智能设备收入提升进一步带动整体毛利率提升。
具体来看,海外市场方面,2026年上半年,爱康医疗新开拓海外经销商13家,新增注册国家5个,当期实现收入1.82亿元,同比增长41.7%),收入占比提升至约24%,成为其核心增长动力;智能设备方面,上半年,公司智能手术规划软件和服务覆盖1500多家医院、3D定制业务覆盖500多家医院、累计向110多家医院投放智慧设备近百台,累计带动超过6000台假体植入,由此推动其当期数字骨科定制产品及服务实现收入0.45亿元,同比大幅增长142.6%。
作为港股医疗器械板块中出海表现出色的标的,爱康医疗在本次行情中受到了外资的青睐。
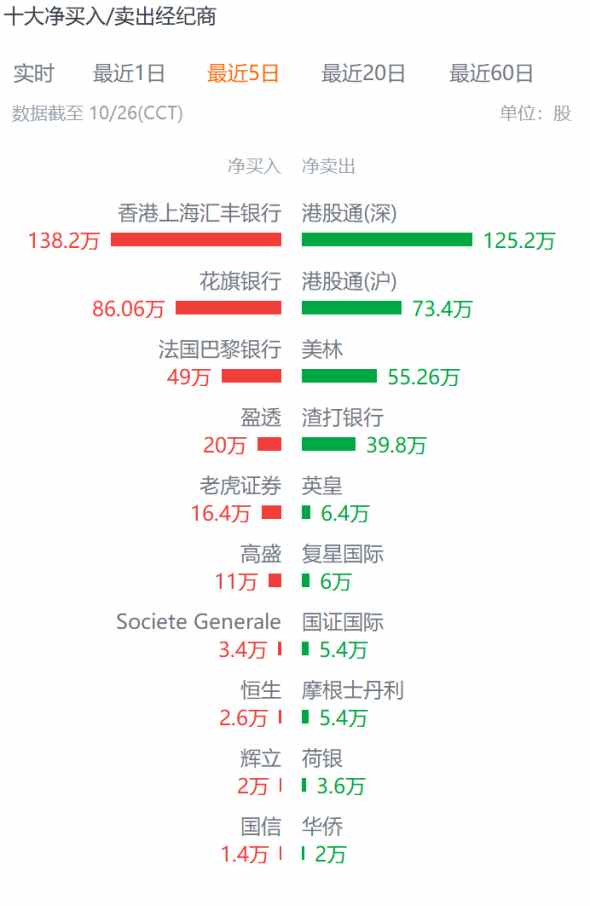
经纪商交易数据显示,近5日,爱康医疗的前三大净买入经纪商均为外资,其中作为爱康医疗第三大持股经纪商的香港上海汇丰银行期内净买入138.20万股,花旗银行和法国巴黎银行则分别净买入86.06万股和49.00万股。
回购提供情绪托底,低点承接已出现
从盘面上看,10月23日至10月27日的三个交易日中,爱康医疗股价反弹趋势明显。
智通财经APP观察到,10月27日公司盘中股价最高触及4.60港元,至此公司近三日内盘中股价最高涨幅接近10%。
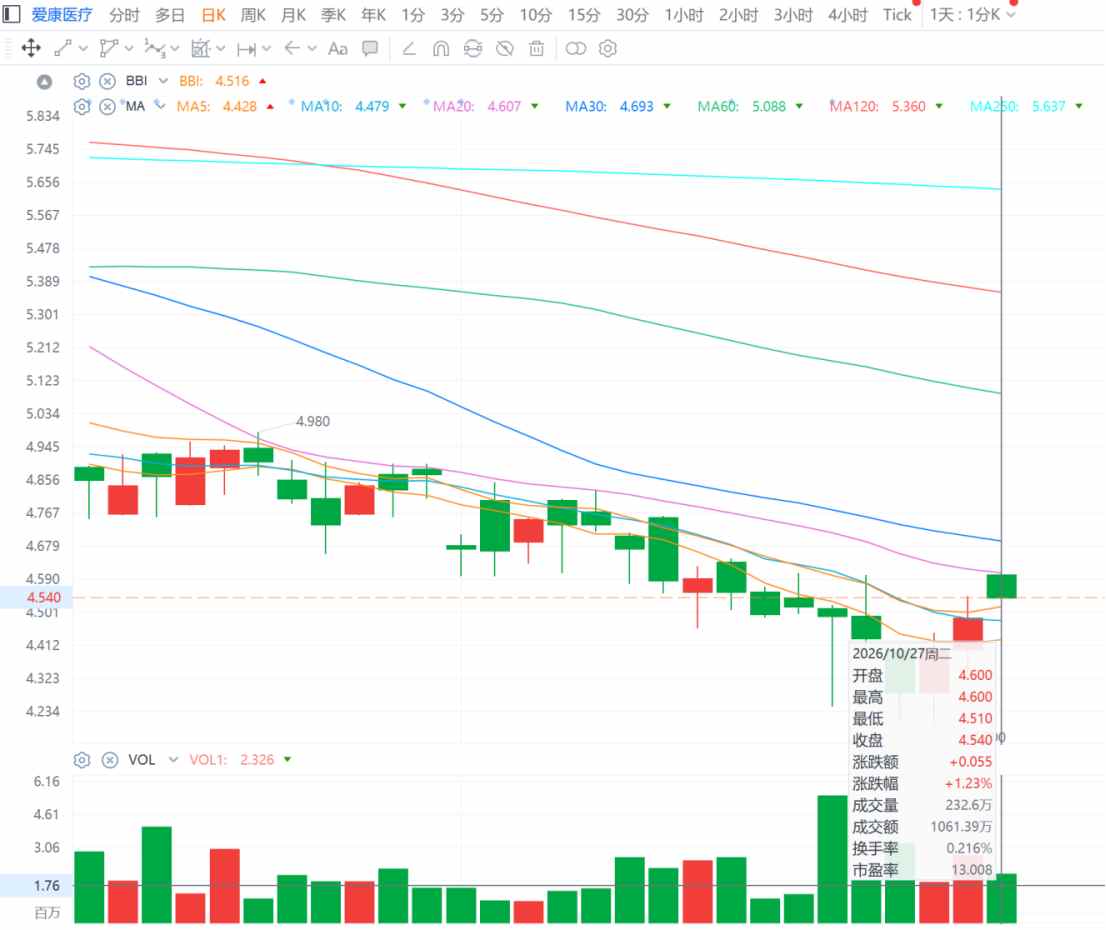
从价格结构来看,经过前期的低位横盘震荡后,爱康医疗在10月23日前的盘面在明显的趋势性卖压影响下,一直未能出现明确的技术底部信号。直到10月23日,虽然其当日盘中低点一度探至4.20港元,但最终收盘价还是站上了4.40港元,未跌破4.22港元短期技术支撑位,回踩不破也说明当时场外已出现承接资金,而这也为后续的反弹提供了动能。
结合量能表现来看,10月23日至10月27日,爱康医疗的区间内单日最高成交量为10月26日的317万股,当日成交额为1421.60万港元,而区间内其平均成交量约为前20日均量的1.08倍,平均成交额约为前20日均额的1.044倍。OBV从10月23日到10月27日连续改善,也侧面说明爱康医疗在此轮股价反弹过程中,筹码流出压力较为缓和。也就是说,目前爱康医疗还属于温和放量阶段,场内外分歧情绪正在逐步放大。
从动量指标来看,随着近三日公司股价站上5日均线和10日均线,其MACD指标在10月26日和27日两天由负转正,预示着场内空头动能出现衰竭的同时,短线反弹动量已出现;紧接着,RSI14指标从前几日32.07的超卖区爬升至45以上步入中性区,积极信号已然出现;不过,由于短期股价爬升较快,10月27日其KDJ-J值已率先越过80的强势区。虽然前两个指标从技术面上预示着爱康医疗动量已经从“超卖钝化”转向“修复”,过快拉升的KDJ指标未能配合形成多周期趋势共振,加上此时爱康医疗在资金端也未同步形成强确认,因此增大了公司股价短期出现盘中震荡消化的概率。
不过这或许不会对爱康医疗股价的后续的整体趋势表现有过大影响。
从估值角度来看,经过前期的阶段性回调,目前爱康医疗的PE估值仅11.43倍,远低于行业平均的15.78倍PE,也较其近三个月平均估值低12%,处于明显的低估价位。此外,爱康医疗的管理层也在通过持续回购向增强市场信心。
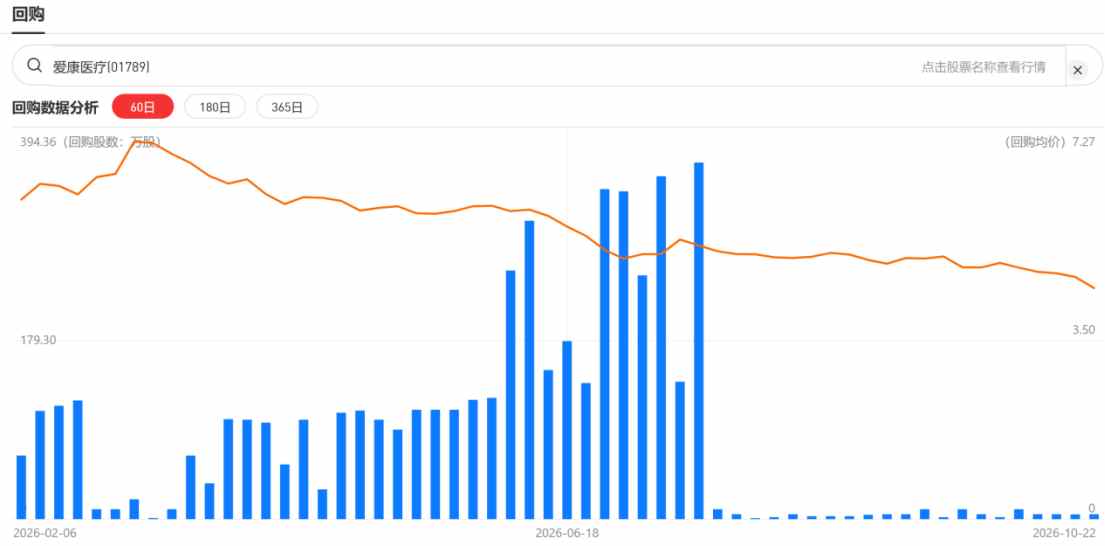
据智通财经APP观察,今年年初至今,爱康医疗已累计进行股票回购58次,合计回购股数4887.40万股,占公司总股本比例为4.35%,涉及资金2.69亿港元。
其中,仅今年9月和10月,公司便进行了21次回购操作,虽然相较此前的回购规模明显变小,如此回购规模相对公司目前的日均成交额和流通盘并不能显著短线扭转趋势,但在股价仍由筹码、流动性和趋势交易主导的当下,“小步快跑”式的回购依旧能为市场提供不容忽视的情绪托底。


 扫码下载智通APP