

崔东树:9月末全国乘用车行业库存321万辆 库存天数56天仍有压力
智通财经APP获悉,崔东树发文称,2026年9月末全国乘用车行业库存321万辆,环比上月增7万辆,同比2025年9月下降7万辆,形成3季度库存持续徘徊的特征。根据2026年9月底的库存与未来3个月国内零售量综合预估的现有库存支撑未来销售天数在56天,相对于2023年9月的50天、2024年9月的49天,2025年9月的60天,今年9月的总体库存天数相对仍有压力。
乘联分会预测团队2025年10月开始满意度持续暴跌到低位。2026年9月乐观度38%,10月初的9月月后满意度为19%,预期低但满意度也不高,主要是高油价的冲击太大。团队对10月市场的乐观度降到23%,这是近3个月市场乐观度判断的中性预测指数,但低于9月的38%。
2026年9月仅生产新能源车的企业的总库存上升到88万辆,环比上月增3万台,较2025年11月峰值78万库存增10万辆,但较2025年4月的88万辆持平。近期新能源经销商的厂家和渠道库存面临市场零售低于预期,行业库存总体压力较大。
1. 近年狭义乘用车零售走势
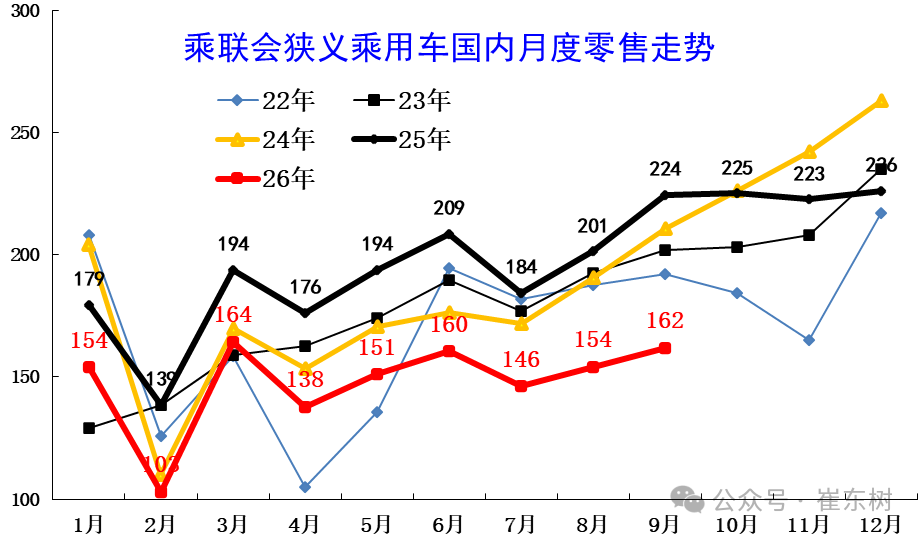
9月全国乘用车市场零售162万辆,环比增长表现较弱,脱离正常增长季节走势线路。9月持续低迷原因是多元的,首先是高油价的影响,其次是中秋假期影响,同比下滑是以旧换新的新政策规范性较强和乘用车补贴缩水,加之上游涨价的剧烈冲击,深层原因是消费能力和意愿偏低。
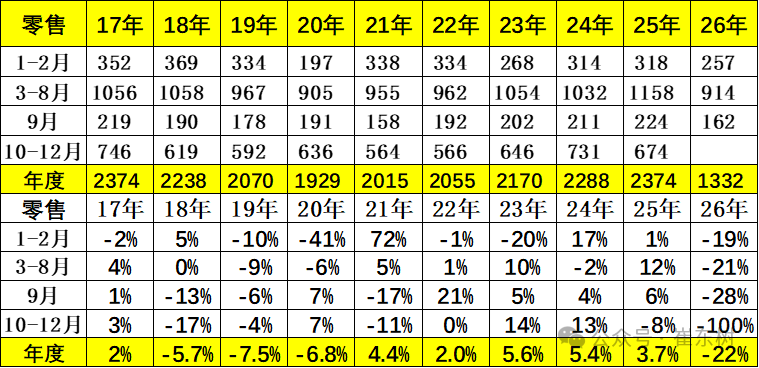
2026年9月全国乘用车市场零售161.8万辆,同比下降28.0%,环比增长5.0%;1–9月乘用车累计零售1,333.4万辆,同比下降21.7%。
2026年9月国内乘用车市场呈现总量持续承压、环比走弱、结构极致分化的运行态势,淡季下行特征凸显,行业结构性调整进一步深化。
2. 近年狭义乘用车批发走势
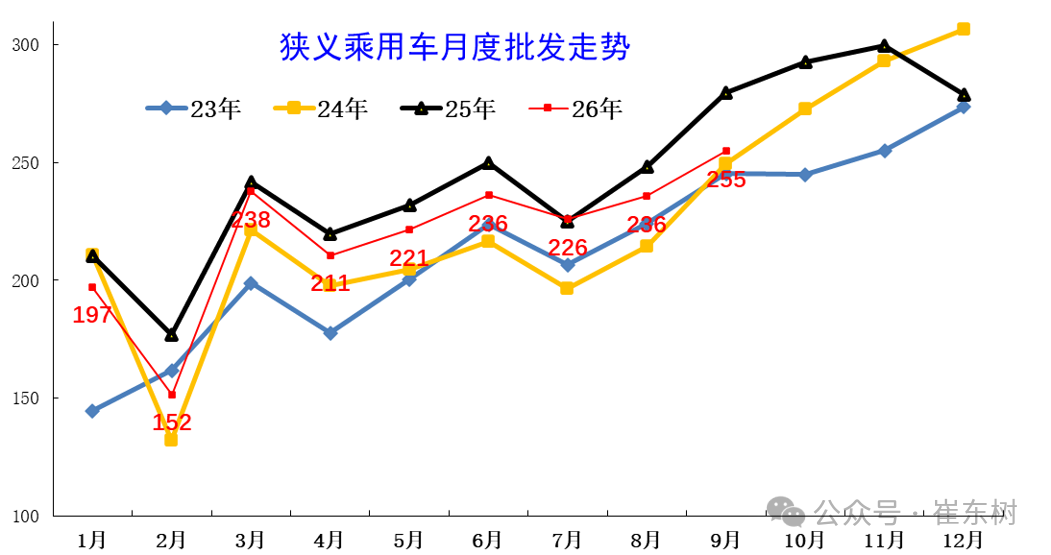
9月全国乘用车厂商批发255万辆,较同期下滑较大。历年9月的走势相对较强,今年国内低迷但出口高增长,因此总体回归平稳。由于出口超强,国内批发少,去库存效果好,渠道压力明显改善。
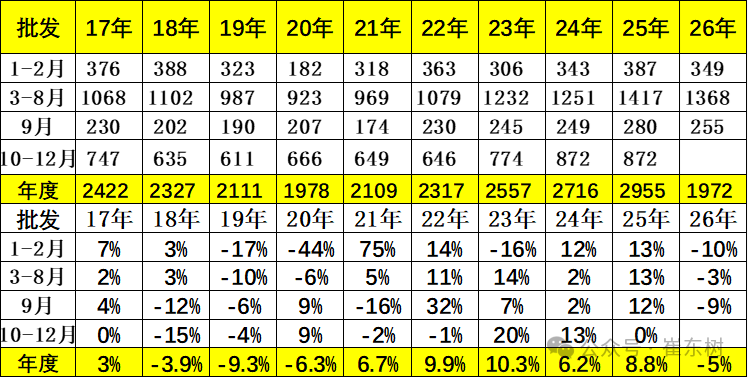
9月全国乘用车厂商批发254.9万辆,同比下降8.9%,环比增长8.1%;受出口暴增的促进激励,9月乘用车批发同比增速较零售增速高出19个百分点。
3.近年狭义乘用车生产走势
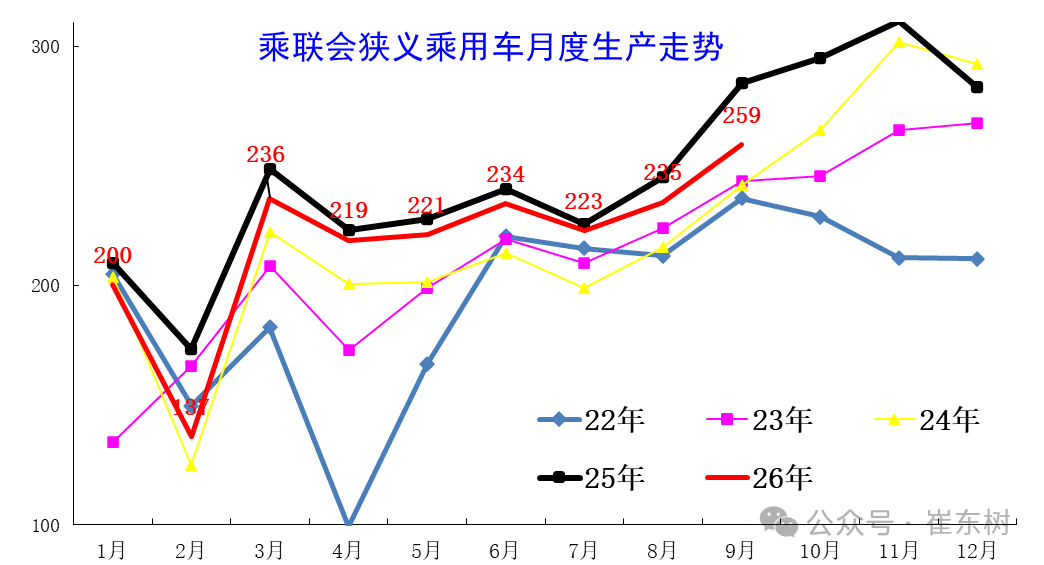
2026年乘用车生产减产力度较大。9月环比增长10.3%,走势较强。出口持续走强,导致9月生产相对创年内新高,但同比走势下滑巨大。
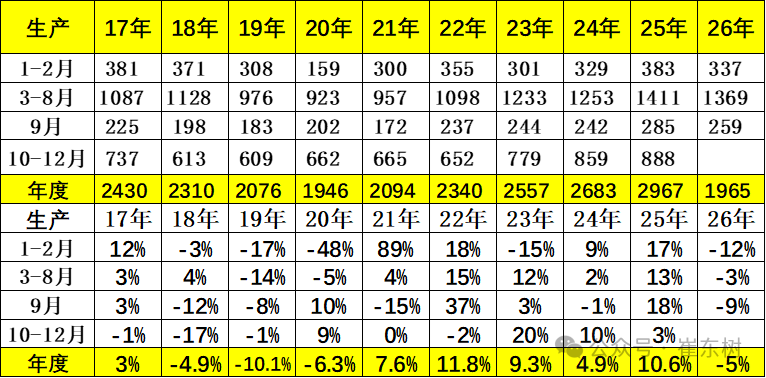
9月乘用车生产259.0万辆,同比下降9.1%,2026年累计下滑5%,内需影响较大。
4.近年狭义乘用车出口走势
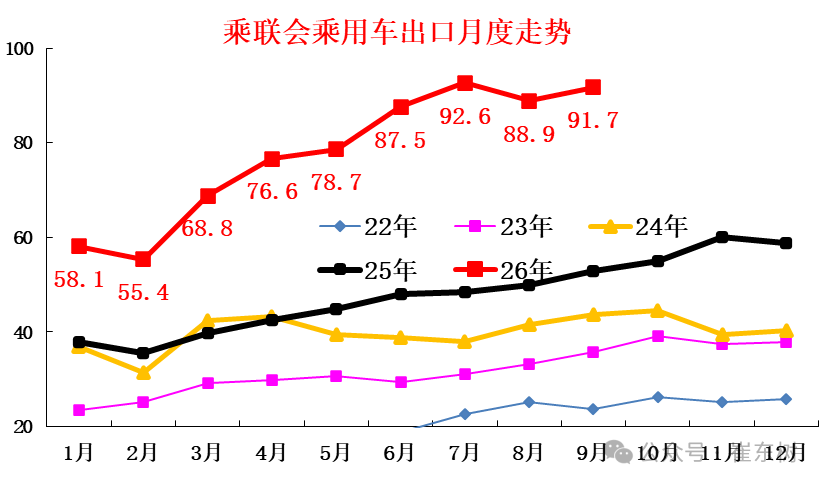
9月出口环比8月小幅回升,但连续两个月未突破7月峰值,高速环比上涨趋势改变,市场逐步进入平稳期。
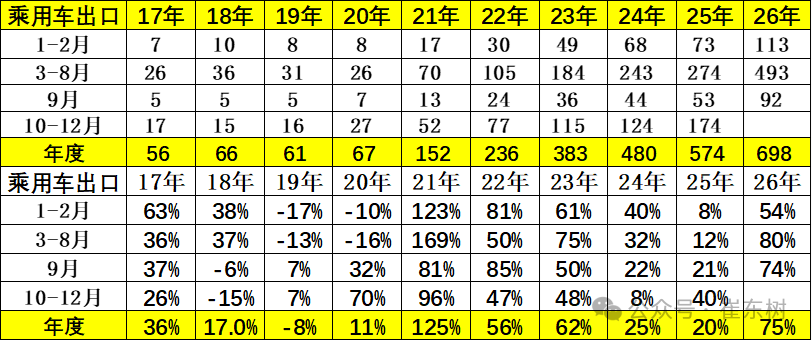
9月乘用车出口(含整车与CKD)91.7万辆,同比增长73.7%,环比增长3.2%,占乘用车厂商销量36%(上月38%,2025年同期19%)。9月新能源车占出口总量的60.8%,较同期大幅增加21个百分点。
5.全国乘用车行业库存跟踪
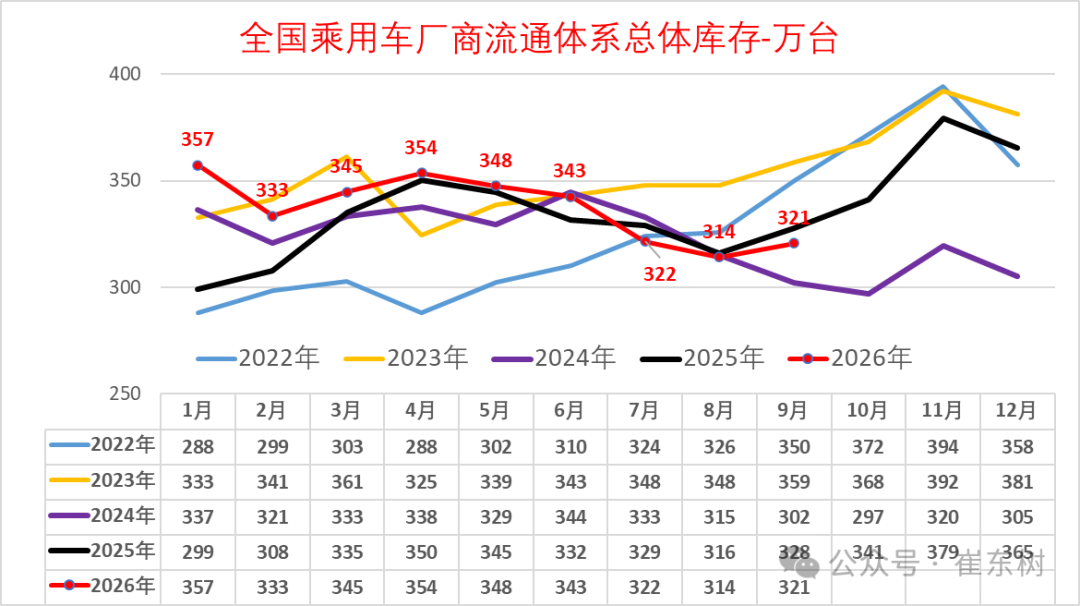
2026年9月末全国乘用车行业库存321万辆,环比上月增7万辆,同比2025年9月下降7万辆,形成3季度库存持续徘徊的特征。2025年的以旧换新政策启动带来厂商的总体乐观,以旧换新推动的销量较高,厂家生产相对谨慎,形成5-9月持续去库存。由于去年11月以来市场严重低于预期,11月库存创近两年新高,随后生产下调力度大,但市场零售下滑也超预期,因此上半年库存处于高位,7-9月减产力度大,库存较同期库存的降幅明显。今年的库存变化特征与过去几年的反差较大。
6.全国乘用车厂商库存跟踪
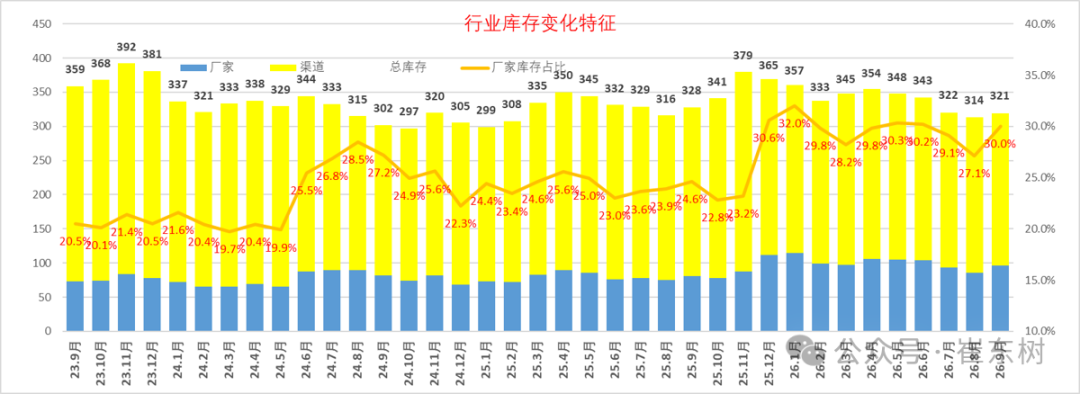
2023年以来乘用车行业整体库存保持相对平稳状态,2024年10月回落在297万辆,2025年11月回升到379万辆,随后回落,2026年9月的库存下降到321万辆,其中厂家库存占比30%,8月厂家休假的库存在9月补了回来。
由于前期市场预期较好,厂商生产热情较高,总体行业库存压力相对不可控。目前厂家库存占比逐步提升,市场严重低迷,厂家减产,未来几个月销量转旺的消化库存压力总体可控。
7.全国乘用车市场预测指数与满意度指数
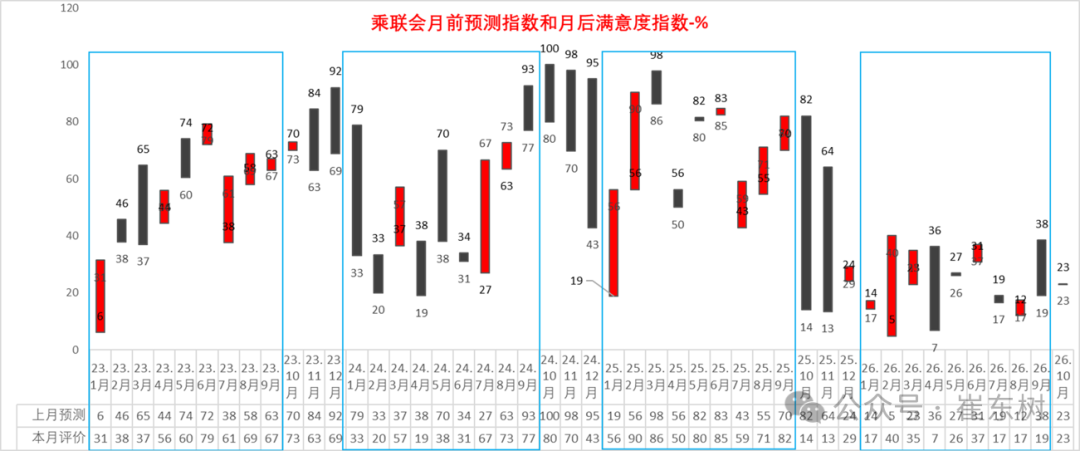
按照PMI指数的设定方式和评价结果评价月度市场表现。根据厂家内部人员的预测汇总测算,乘联分会预测团队2025年初以来对市场预测很乐观,逐步悲观,预测团队2025年1-9月对市场预测很乐观,2025年10月开始满意度持续暴跌到低位。2026年9月乐观度38%,10月初的9月月后满意度为19%,预期低但满意度也差,主要是高油价的冲击太大。
由于市场持续低于预期,调整了大家的接受度,团队对10月市场的乐观度降到23%,这是近3个月市场乐观度判断的中性预测指数,但低于9月的38%,体现大家更谨慎了。从目前的321万辆的库存水平和预期的到未来几个月的市场增长的判断,行业库存消化压力仍较大。鉴于目前销量持续低于预期的现状,车企需及时跟踪政策环境与市场变化,谨慎设定产销节奏,根据经销商库存结构,谨慎增加库存,及时清理历史库存。
8.全国乘用车市场总体库存特征
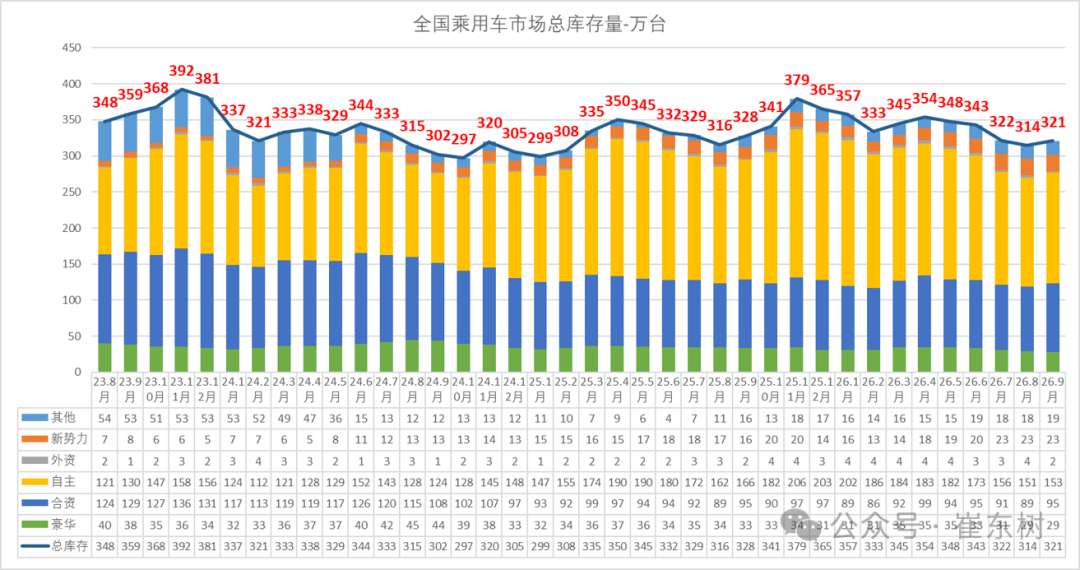
随着新能源车的占比提升,燃油车销量下降,对应的库存占压也逐步减少。从库存周期看,从2023年4月的325万辆,随后回升到2023年11月392万辆,随后下行到2024年10月的297万辆的库存低位。
2025年-2026年初仍属加库存周期,行业压力持续加大,2025年11月达到379万的近期高点。2026年车市下滑较大,由于燃油车萎缩较严重,虽然库存下降,但库存的压力也并未有效缓解。
9.美国乘用车行业库存对比
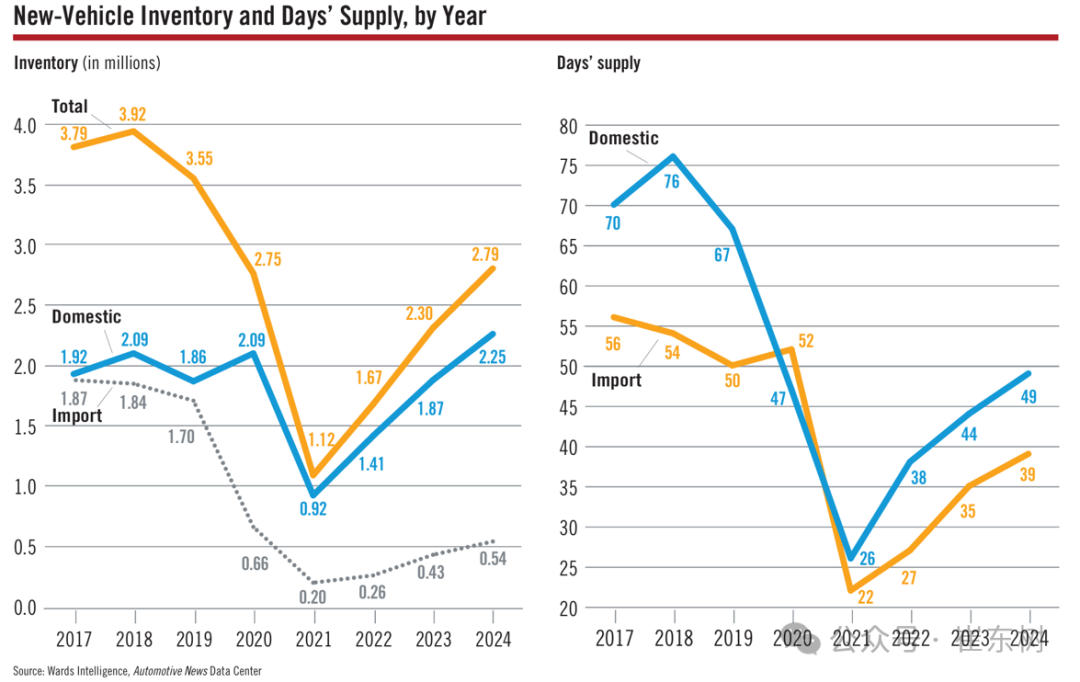
美国的库存目前是在40-50天,总体的库存压力不大,这也是中国车市参考的对象。
10.全国乘用车市场库存天数小幅回落
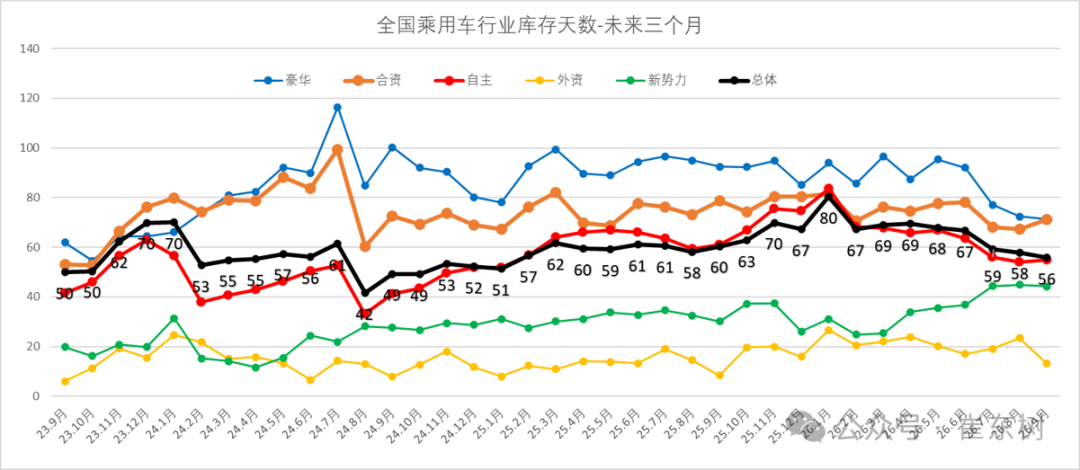
测算的库存天数是根据未来3个月的销量动态滚动,但由于9月零售低于预期,因此对应的7月库存天数也会因此变化,也就是9月底的库存多不多,主要看未来3个月的销量预期。随着2025年市场回暖的如期到来,生产走势较强,前期的去库存的特征改变,反内卷带来行业库存控制,库存增长相对温和。2025年4季度,虽然有免税政策的到期促进,但走势实际低于预期,行业库存天数峰值回升到80天,2026年生产减产力度大。因此根据2026年9月底的库存与未来3个月国内零售量综合预估的现有库存支撑未来销售天数在56天,相对于2023年9月的50天、2024年9月的49天,2025年9月的60天,今年9月的总体库存天数相对仍有压力。
11.全国新能源乘用车库存持续上升
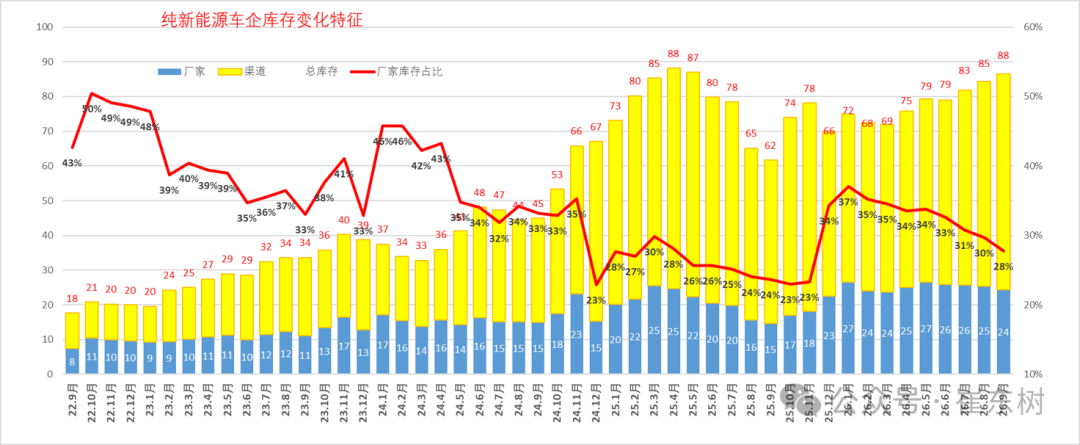
从仅生产新能源车的企业的库存变化特征分析看,2023年年初库存20万辆,随后进入库存快速增长期, 2025年4月仅生产新能源车的企业的库存达到88万辆,这是近期的峰值。随着反内卷的推动,行业库存2025年9月降到62万辆,2026年9月仅生产新能源车的企业的总库存上升到88万辆,环比上月增3万台,较2025年11月峰值78万库存增10万辆,但较2025年4月的88万辆持平。近期新能源经销商的厂家和渠道库存面临市场零售低于预期,行业库存总体压力较大。


 扫码下载智通APP