

苹果(AAPL.US)市值首破5万亿美元!继英伟达之后全球第二家,库克交棒特努斯后市场为何仍疯狂买单?
智通财经APP获悉,周三美股,苹果(AAPL.US)股价收涨0.5%,报342.96美元,市值成功突破5万亿美元。这是苹果历史上首次以收盘价站上这一历史性关口,此前该公司曾在盘中六度触及该阈值却均未能守住,包括今年7月28日盘中一度冲高至约5.036万亿美元后的回落。尽管周四股价有所回落,但这无碍苹果是继英伟达(NVDA.US)之后,全球第二家达成这一市值里程碑的企业。
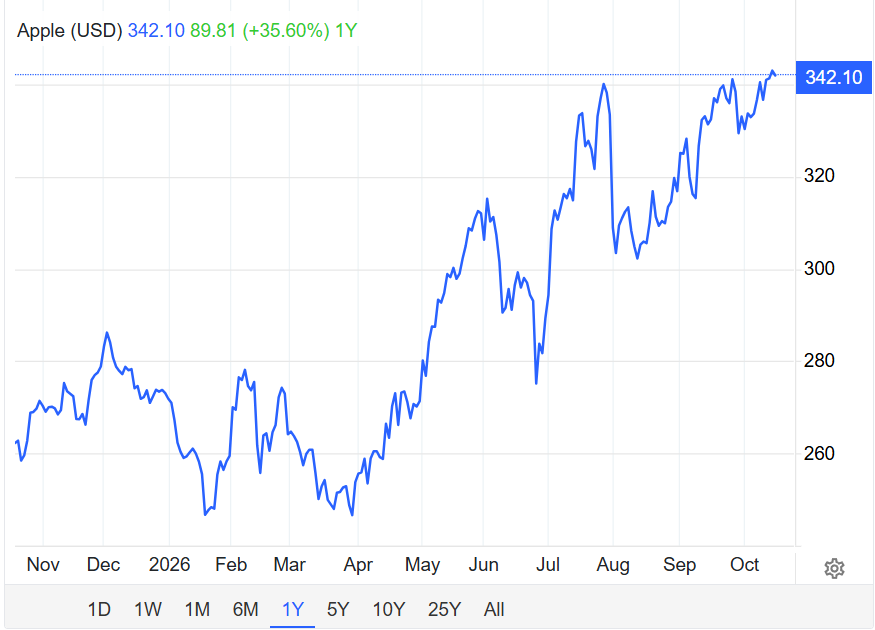
这一历史性时刻发生在一个特殊的时点上:蒂姆·库克于2026年8月31日正式卸任CEO,将权杖交给硬件工程高级副总裁约翰·特努斯。库克15年任期内,苹果市值膨胀13倍,年度iPhone销量几近翻两番,服务业务从年收入100亿美元跃升至超过1000亿美元,Apple Watch与AirPods合计年创收逾300亿美元,并通过股票回购与股息向股东返还超过1万亿美元。这些数字构成了特努斯接任时无法回避的参照系。
然而,资本市场在库克谢幕之际给出的5万亿美元定价,并非对过去的简单致敬,而是对苹果未来叙事的一次信任投票。
这股乐观情绪的背后,有四条清晰的主线支撑——iPhone系列的强势产品周期、折叠屏机型iPhone Duo的开疆拓土、智能家居生态的战略性扩张,以及“轻AI”资本配置策略在当前宏观环境下被重新定价的溢价。
iPhone 17/18:超级产品周期兑现,定价权经受住了考验
苹果正在对延续十余年的iPhone发布节奏进行重大调整。2026年秋季发布会上,登场的仅有iPhone 18 Pro、iPhone 18 Pro Max及首款折叠屏iPhone Duo,而向来走量的标准版iPhone 18并未亮相。
这一安排源于苹果在供应链管理上的精密计算。延期背后有两重考量:第一道坎是2nm芯片产能。Pro系列搭载的A20 Pro芯片采用台积电(TSM.US)2nm制程,初期晶圆产出和良率均较为紧张,苹果显然更愿意将稀缺的芯片产能、组装线和检测资源优先分配给利润更高的Pro系列与折叠屏机型。第二道坎更为现实——内存成本压力。过去两个季度DRAM和NAND现货价累计涨幅超过300%,对于iPhone这种百万级出货量的产品而言,单颗元件涨几美元,乘起来就是巨大的利润侵蚀。将标准版延后发布,等于把集中备货的时间错开,为采购谈判和供应链切换留出空间。
尽管如此,iPhone 17系列的强劲表现为这一策略提供了底气。Counterpoint Research的数据显示,iPhone 17系列上市首个销售年度全球批发营收突破1700亿美元,较iPhone 16系列同期增长11%,创下历代iPhone首发年营收的历史新高。其中,基础款iPhone 17首年营收达到前代的1.3倍,成为2026年上半年全球出货量最高的智能手机型号;iPhone 17 Pro与Pro Max紧随其后,入门级iPhone 17e同样表现不俗。
按区域来看,中国成为拉动iPhone 17系列营收增长的最大引擎,该系列在中国市场的批发营收较iPhone 16系列增长35%,贡献了全球近24%的营收,增长动力主要来自基础款机型的消费升级。日本、中东和非洲以及亚太其他市场亦实现稳健增长,对冲了北美和欧洲成熟市场的增速平缓。
在存储芯片价格因数据中心需求激增而大幅攀升的行业背景下,苹果还选择将成本压力向终端传导,对旧款机型提价而非按惯例降价。然而,这并没有影响消费者的换机意愿,自首轮提价以来,苹果股价已累计上涨约25%。美国银行分析师瓦姆西·莫汉指出,投资者相信苹果用户愿意为更高的价格买单,即便利润率承压,苹果仍能通过更高的单机收入来维持甚至提升总利润。
Counterpoint高级研究员希尔皮·贾因进一步补充了一个结构性因素:由于安卓厂商在存储成本压力下纷纷上调售价,安卓旗舰与iPhone之间的价格差距逐步收窄,苹果相对平稳的定价反而构成了竞争优势。
iPhone Duo:折叠屏迟到者的“终局定义”逻辑
苹果首款折叠屏手机iPhone Duo的发布,是2026年秋季发布会最受瞩目的产品事件,也是特努斯上任后主导的首个重大产品决策。
该机型采用书本式内折方案,搭载7.6英寸内屏与5.4英寸外屏,内外屏保持统一显示比例,配备屏下前置摄像头。机身边框采用航空级铝金属,铰链为超过100个零部件组成的定制可变扭矩结构,展开后为苹果迄今最薄的iPhone。核心配置方面,iPhone Duo搭载A20 Pro处理器与自研C2基带芯片,后者相较前代网络速度提升50%、功耗下降15%。
市场对这一产品的预期颇为积极。Counterpoint Research预计2026年iPhone Duo销量约为600万部,TrendForce则预测出货量约500万台,两家机构均认为苹果可借此拿下全球折叠屏市场约25%的份额。这意味着,尽管苹果在折叠屏赛道上的入场时间远晚于三星等竞争对手,但其首年即有望占据该细分市场的四分之一。
特努斯在接受一次专访时,对苹果的“迟到”给出了坦率的解释。他直言部分初代折叠手机给人以“质感廉价、体验糟糕”的感受,并强调苹果不会仓促推出“妥协式半成品”。这一表态折射出特努斯所秉持的工程哲学:宁可承受迟到的质疑,也要等到铰链耐久度、轻薄化与系统级交互打磨至工业级成熟,才正式推向市场。
这一策略的有效性,根本上取决于折叠屏能否从一个“高端玩具”演化为高频使用的生产力形态。特努斯显然意识到了这一命题,iPhone Duo针对折叠大屏做了专属适配——主屏幕程序坞改为竖向布局,控制组件向拇指可触及区域偏移,支持双应用同时运行,半折叠状态下可充当日历、闹钟或桌面音箱。
智能家居:从HomeView到生态闭环的系统性扩张
如果说iPhone Duo是苹果在移动终端形态上的延伸,那么10月13日发布的HomeView则标志着苹果正式向家庭场景发起系统性进攻。
HomeView是一款配备7英寸Liquid Retina显示屏的智能家居中枢,既可放置于桌面,也可安装于墙上,搭载基于Apple Intelligence的新一代Siri,最多可识别6位家庭成员。其操作系统融合了iOS、watchOS和tvOS的设计元素,默认显示时钟与照片幻灯片,支持小组件、FaceTime视频通话、日历、备忘录、音乐播放及HomeKit设备控制。与此同时,苹果还推出了第二代HomePod mini和搭载更快芯片的新款Apple TV 4K,并与LG电子、施耐德电气合作推出智能家居配件。
苹果在智能家居领域的布局逻辑,并不仅仅是增加几款硬件产品。其核心意图在于构建一个完整的家庭交互闭环:以HomeView作为统一入口,以Siri AI解决控制体验,以Matter协议实现跨平台兼容,以第三方合作解决品类覆盖。四个环节串联起来,苹果试图将HomePod、Apple TV、HomeKit设备以及未来的安防摄像头、传感器等全部纳入一个以Siri为中枢的生态体系之中。
资本市场对这一战略给出了积极反馈。HomeView发布当日,苹果美股盘中一度涨逾2%,市值冲破5万亿美元;此后两个交易日股价持续走高,最终在周三实现历史性的5万亿美元收盘。
“轻AI”策略:不参与军备竞赛的稀缺性溢价
苹果5万亿美元市值中最反直觉、也最值得深思的支撑力量,是其在AI基础设施上的“克制”。
当Alphabet(GOOGL.US)、亚马逊(AMZN.US)、微软(MSFT.US)和Meta(META.US)四家科技巨头2026年合计资本支出计划超过7000亿美元、其中绝大部分投向AI基础设施时,苹果2025财年全年的资本支出仅为127亿美元,2026财年前三季度用于购买固定资产的资本开支为67.99亿美元,同比下降28.2%。换言之,全球最大的消费科技公司,其AI基建投入仅相当于四大竞争对手合计投入的不足2%。
这一看似“落后”的姿态,在当前市场环境下却被重新定价为一种稀缺的“避险属性”。苹果的AI资本支出仅占预测营收的2.5%,远低于云厂商约39%的比例。苹果的AI战略本质上是一条“终端优先”的路线:云计算密集型的AI策略会将大量营收转化为芯片和数据中心上的巨额资本开支,压缩利润和自由现金流;而苹果的设备端模型则借助谷歌的云基础设施和AI能力,以租赁算力等方式满足需求,从而压降前期资本开支、维持强劲现金流与盈利韧性。
特努斯在接受采访时,对外界关于苹果转向谷歌Gemini构建下一代AI基础模型的批评作出了回应:“我们并不需要把产品中的每一个环节都自己做。我们做的是那些真正能带来差异化的东西。”这一表态清晰地界定了苹果的AI边界:不追求在前沿大模型上与美国科技巨头正面竞争,而是将AI能力嵌入到用户日常使用的设备中,以生态整合而非算力军备作为核心竞争力。
关于全新Siri,特努斯表示:“你生活中的一切都在这部手机上……有了Siri AI,你可以利用所有这些信息去做事情、学东西、解决问题,这是其他任何人都做不到的。”这一论述揭示了苹果AI战略的核心逻辑——其真正的差异化优势不在于模型的参数规模,而在于设备端独有的个人数据和使用场景。
不过,这一策略并非没有风险。有分析师警告,随着AI竞争重心从模型层向代理框架和生态编排层迁移,苹果依赖第三方模型、随时切换最优选项的逻辑将面临根本挑战——不深度参与代理层构建的苹果,可能在AI下半场被边缘化。
财报持续超预期:基本面与估值的正反馈循环
苹果市值的持续攀升,最终必须落脚于财务数据的支撑。而从最近两个财季的表现来看,这一支撑是扎实的。
2026财年第二季度(截至3月28日),苹果实现总营收1111.8亿美元,同比增长17%,远超华尔街分析师此前预测的1096.6亿美元;摊薄后每股收益2.01美元,同比增长22%。服务收入从266.45亿美元增至309.76亿美元,再创历史新高。iPhone业务在该季度同样创下营收纪录,驱动力来自iPhone 17系列的旺盛需求。
第三财季(截至6月27日),苹果延续了强劲势头。总营收达到1094.2亿美元,同比增长16%,超出LSEG汇总的分析师平均预期1086.5亿美元,刷新苹果历史上6月季度的营收纪录。净利润297.9亿美元,同比增长27%;每股收益2.02美元,超越市场预期的1.89美元。其中iPhone销售收入达542.5亿美元,同比攀升22%。苹果首席财务官凯文·帕雷克指出,当季运营现金流超过280亿美元,设备活跃安装基数在所有主要产品类别和地理区域均创下历史新高。
值得注意的是,苹果股价当前相对于标普500整体存在溢价,而公司营收增速却低于该指数的平均水平。分析师认为,这一溢价反映的是市场对苹果股票“安全资产”属性的定价——业务的确定性、现金流的稳定性、以及资本配置的纪律性,在宏观不确定性高企的环境下构成了难以复制的估值溢价。


 扫码下载智通APP