

美股“隐性熊市”藏着大机遇? 高盛预言“三路买盘”蓄势回归 摩根大通向存储投来看涨研报
智通财经APP获悉,华尔街知名金融研究机构The Kobeissi Letter最新发布的一份报告显示,美股市场基准指数仍在高位,但是估值已经“过冬”,这家机构可谓在纳斯达克与费城半导体指数显著下跌之际,抛来逆势看涨观点,对于近年来由AI算力主题主导的美股牛市而言堪称重磅“强心剂”。
Kobeissi重点关注的,是指数韧性掩盖了大量个股的调整:按其统计,84%的标普500成分股较各自历史高点下跌至少10%,59%下跌至少20%;与此同时,部分科技龙头的盈利增长仍在支撑基本面。高盛资金流向团队则提供另一条看涨线索:企业回购窗口重开、年末散户资金流入与选后外资买盘,可能为受到估值压缩的股票带来增量需求。两者共同指向的是,盈利能够持续强劲兑现的那些高质量科技型成长资产,有望同时获得资金回流与估值修复的推动。
与此同时,对于近日陷入剧烈抛售与暴跌轨迹的韩国股市而言,华尔街金融巨头摩根大通抛来“逢低抄底式”的逆势布局观点,强调宏观层面对AI投资持续性的担忧,与存储行业自下而上的供需数据存在明显脱节,因此把三季度视为“预期重置季”,因此该机构看好SK海力士与三星这两大存储芯片领军者占据50%权重的有着“存储芯片风向标称号”韩国股市蓄势反攻大行情;这也在很大程度上意味着在摩根大通分析师团队看来,近年来AI算力狂潮最核心受益板块之一的存储芯片板块在经历近期剧烈回调后有望重返牛市轨迹。
最新行情已经体现出剧烈调整与局部承接并存。截至10月15日收盘,纳斯达克100下跌0.05%,本周累计下跌3.07%、10月下跌1.56%;费城半导体指数下跌0.88%,连续七个交易日下跌且期间累计下挫12.38%直接跌入技术回调区域,本周和10月分别下跌7.88%、8.29%,但年内仍上涨约63.5%。不过,最新行情显示,有着“AI交易金丝雀”称号的CoreWeave却在前一日暴跌15.46%后反弹5.94%,本周跌幅仍达15.10%。这些迹象都在说明剧烈调整与超跌承接已经出现,以及某些机构投资者正在重新区分产业增长步伐与融资承受能力。
Kobeissi Letter高呼:当前的“隐性熊市”是“当今市场最重大的机会之一”
标普500指数目前距离历史纪录高点仅约2%,但金融研究机构The Kobeissi Letter的分析师认为,市场同时正在经历一场“隐性熊市”,而这代表着“当今市场最重大的机会之一”。
Kobeissi的低估判断主要来自估值倍数压缩,而不只是近期回调——其指出,英伟达过去12个月股价上涨21%,市盈率却下降46%,当前远期市盈率约24倍,接近标普500的22倍。在该机构看来,能源通胀与美债收益率、加息预期压低了市场愿意支付的估值;若这些压力缓和、盈利继续兑现,Magnificent Seven领衔的科技股就可能迎来强劲估值修复。
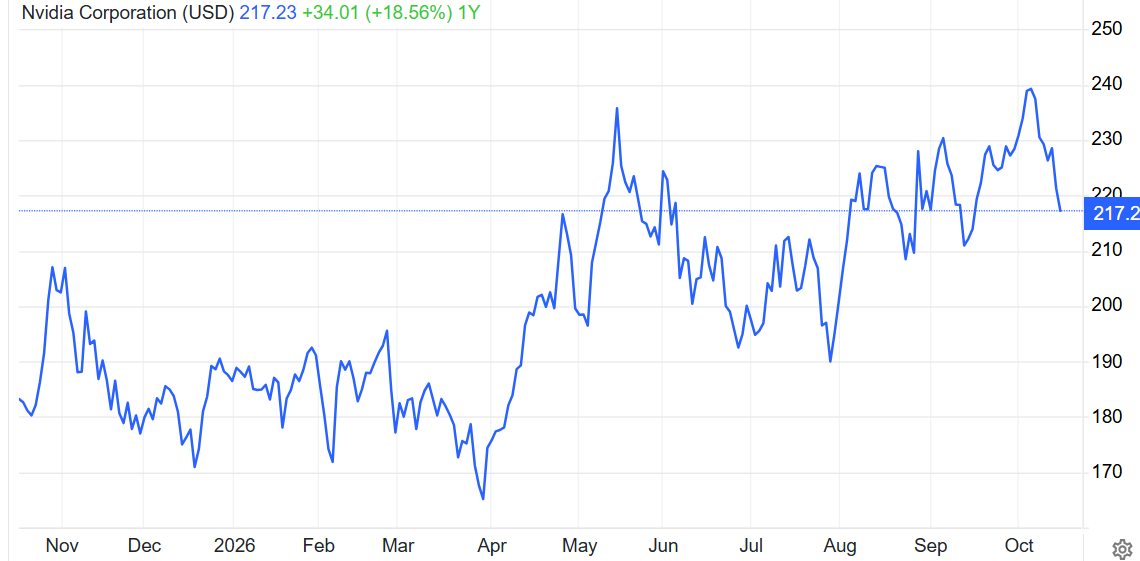
这家金融研究机构表示,目前84%的标普500成分股较各自历史最高价下跌至少10%,形成了其所称的历史性“牛熊并存”市场重大悖论。
宏观经济背景已经较2026年初发生显著变化——当时,市场预计美联储将至少降息三次,累计降息75个基点。
该机构的资深分析师们在研究报告中写道:“如今,美联储今年已经加息一次,并且利率期货市场似乎完全预计到2027年6月还将再加息三次;计入9月的加息,累计加息幅度将达到100个基点。”他们指出,这意味着利率预期发生了175个基点的转变。
据该机构称,推动这一变化的是油价的历史性飙升:柴油价格较2026年1月低点上涨超过80%,布伦特原油目前交易价格为每桶106美元。
市场集中度已经达到极端水平。自3月30日市场见底以来,仅10只股票就贡献了标普500指数涨幅的70%。英伟达贡献最大,占指数涨幅的13%;其次是美光、苹果和微软,各自贡献了9%的涨幅。
该研究机构表示:“与此同时,其余490只股票仅贡献了标普500指数自3月30日以来涨幅的30%。”房地产、原材料、公用事业和非必需消费品板块的剧烈回撤最为明显。
尽管指数接近历史纪录高位,The Kobeissi Letter认为,一些基本面大幅领先市场基准的科技公司们的股票估值已经反映出显著且不合理的估值折价效应。
分析师在谈到英伟达时表示:“即使这段时期盈利增长无比强劲且分析师们预期上行,推动股价大幅上涨了21%且市值站稳5万亿美元超级关口,公司的市盈率却大幅下降了46%。”英伟达目前的远期市盈率约为24倍,几乎与标普500指数的22倍持平。
该机构表示,标普500信息技术板块与标普500整体指数的远期市盈率如今几乎相同——这一点非常罕见,而从历史上看,科技股“几乎一直相对于大盘享有显著估值溢价”。
The Kobeissi Letter认为,这种估值压缩形成了一场“隐性熊市”,正在压低全球最大型科技巨头们的整体股票估值。
该机构的资深分析师团队写道:“如果这种背景最终不再被市场计入定价,就可能催化科技巨头们占据约40%权重的标普500指数再度出现猛烈上涨。”他们补充道:“如果上涨覆盖面仅略有扩大,买盘势力也会迅速增加。”
买盘、估值与盈利开始交汇:AI算力主题大反攻究竟需要怎样的支点?
相比于The Kobeissi Letter,高盛与摩根大通的最新研报,可谓支撑“AI算力与半导体具备反攻强大条件”的看涨判断,而且分别补上了资金面与盈利面的关键证据。
高盛所描述的“三大援军”(回购、散户、外资这三股力量),有望改善AI资产重新获得定价的资金环境。高盛资金流向团队在最新报告《Witching Hour》中指出,按照《Witching Hour》的测算,10月底约48%的标普500成分股将重新进入回购开放窗口;历史上,11月贡献全年约10.1%的回购执行量,再叠加共同基金财年末税务卖压消退、年末散户资金流入,以及中期选举后的海外配置需求,股票供求关系可能逐渐改善。其中,约1900亿美元海外买盘属于历史规律外推的潜在规模。对于经历集中减仓的半导体,买盘恢复意味着企业即使只是证明订单和盈利没有明显恶化,也可能触发仓位回补。不过,科技板块回购执行量同比下降40%,说明资本开支正在与股东回报竞争资金;AI股票要持续吸引增量配置,仍需证明投入GPU、网络基础设施和数据中心光互连、CPU等关键AI基建资源的相关资本投入能够形成更高的未来现金流。
高盛的看涨逻辑首先来自股票供需关系的边际改善。其资金流向团队预计,到10月底约48%的标普成分股将重新进入回购开放窗口;历史上,11月回购执行量占全年约10.1%,仅次于8月。与此同时,部分基金围绕10月财年末进行的税务驱动卖出有望减弱,11—12月散户资金流入及中期选举后的外资买入规律,可能共同改善市场承接能力。
对于此前被集中大幅减持的AI半导体资产,高盛分析师团队强调,新增买盘不必非常庞大,也可能推动价格明显修复。不过,这种支持首先作用于整体市场,资金最终大规模流向哪些公司,仍取决于这一轮财报哪些公司能够提供新的盈利增长证据,而AI算力相关半导体股票以及云计算领军者们可能占据优势地位。
摩根大通则从产业端盈利强劲轨迹解释了为什么存储回调可能创造机会:市场对AI资本开支持续性的担忧,未必已经等量转化为存储订单和盈利的恶化。AI推理需要持续读取模型权重、保存上下文与KV缓存,并通过服务器内存和SSD承接不同层级的数据需求;HBM升级又会占用晶圆、封装和良率爬坡资源,使有效供给难以迅速跟上需求。
Meta开放Muse Spark Open,可谓是为应用扩散和推理需求增长提供了新的技术推动力。随着Meta Muse与OpenAI的GPT-6 Astra全面引爆AI智能体大浪潮,加之最新动态所显示的同样聚焦最前沿AI智能体工作负载的Muse Spark Open这一“迄今为主美国能力最强的开放权重AI大模型”重磅发布,“AI FOMO交易”(指投资者担心错过AI相关资产的上涨机会,因而追买或回补此前降低的仓位)很可能在近日随之卷土重来。
从AI算力基础设施底层架构看,Muse与Astra,以及Meta最新开源的Muse Spark Open有望共同进一步扩大AI智能体使用范围,它们带来的天量级别AI推理工作负载大举扩张会同时增加模型推理、工具执行和状态管理需求,同时加深了部分软件公司的竞争压力。GPU、TPU等加速器承担模型计算;高性能服务器CPU运行浏览器、虚拟机、商品检索、数据库查询和交易编排;HBM与服务器DRAM承载模型数据、上下文及并发工作环境;企业级SSD保存商品索引、任务记录与持久状态,高速网络和光互连则支撑分布式数据交换。
因此,摩根大通分析师们表示,股价层面提前交易存储芯片周期降温,与包括存储芯片组件在内的全球AI算力产业链盈利超级周期保持较长时间的强势可以同时发生。Jay Kwon领衔的摩根大通亚太分析师团队据此看好未来六个月的三星电子、SK海力士、铠侠,以及三星电机、ISU和ISC,押注的是存储上行周期持续更久,以及相关基板、PCB和测试需求的延续。
摩根大通关于韩国股市的半导体研究报告显示,宏观层面对AI投资持续性的担忧,与存储行业自下而上的供需数据存在明显脱节,因此把三季度视为“预期重置季”,未来六个月核心超配三星电子、SK海力士、铠侠,并延伸至三星电机,以及ISU和ISC公司——分别为AI PCB和测试插座领军厂商。这里的“久期交易”,押注的是上行周期持续更久、高盈利维持更长:即使DRAM/NAND涨价斜率放缓,只要HBM、服务器DRAM和企业级SSD需求继续大幅吸收新增产能并且实现显著增长轨迹,市场此前计入的利润快速下滑就可能需要重新修正。这也解释了为什么存储股能够先于盈利见顶下跌,却又可能在盈利持续时间得到验证后提前反弹;决定交易机会的,是实际盈利路径与股价隐含预期之间持续演化的差距。
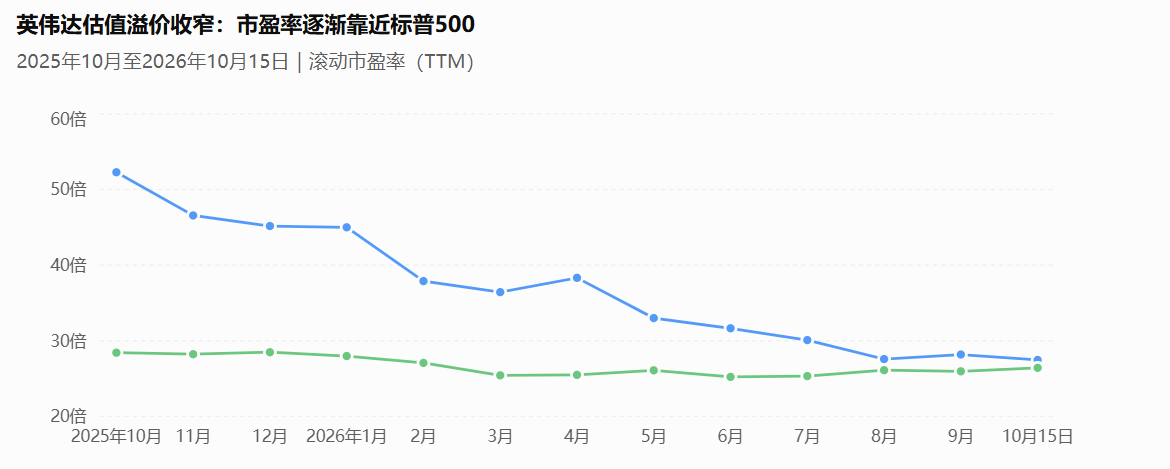
按照Kobeissi逆势看涨逻辑,英伟达过去12个月股价上涨21%、市盈率下降46%,当前远期市盈率约24倍,接近标普500的22倍,反映科技溢价已明显收缩。最新AI算力产业链数据数据显示,光刻机巨头阿斯麦(ASML.US)仍预计按现有供应计划无法完全满足2027—2028年客户需求,也为AI硬件投资的持续性提供了产业证据。这也是为何在Kobeissi看来,逆势布局AI算力科技以及美股市场的吸引力正在向订单可交付、盈利可兑现、现金流能够支撑扩张的公司集中:如果财报守住盈利预期,能源通胀和融资压力有所缓和,回归的资金便可能推动此前被压缩的估值修复。真正值得期待的反攻,是盈利韧性、融资条件改善与买盘扩散形成合力。


 扫码下载智通APP