

美股平静期宣告结束!标普500终结连续53个交易日未跌超1%纪录 AI股抛售潮加剧市场担忧
智通财经APP获悉,随着市场对人工智能(AI)投资热潮可持续性的担忧加剧,加之美国最新通胀数据超出预期,美股周三遭遇明显抛售。标普500指数下跌1.1%,终结了连续53个交易日未出现1%及以上跌幅的纪录,这是自2020年1月以来持续时间最长的一段平静期。科技巨头及半导体股成为本轮下跌的主要拖累,市场开始担忧美股持续四年的牛市可能面临更大挑战。
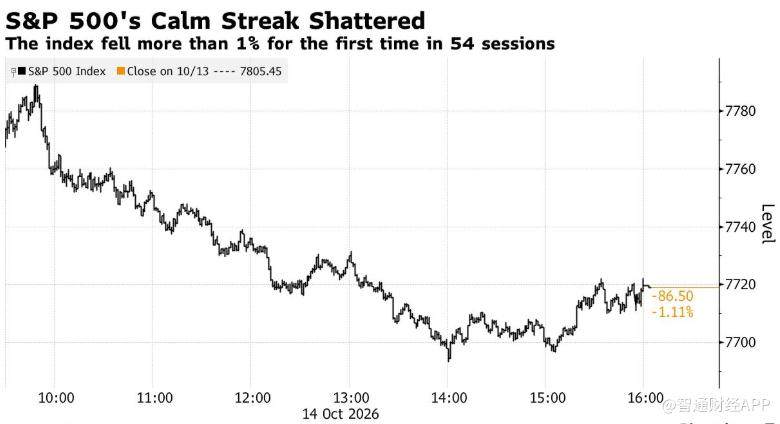
美国劳工统计局周三公布的数据显示,9月消费者价格指数(CPI)环比上涨0.6%,创下4月以来最大涨幅。通胀压力重新升温,进一步强化了市场对美联储未来继续加息的预期,即使美联储在10月选择维持利率不变,后续仍可能进一步收紧货币政策。
Northlight Asset Management首席投资官Chris Zaccarelli表示,芯片制造商及AI基础设施相关股票此前涨幅较大,如今正面临上涨动能减弱的压力,而最新通胀数据进一步加剧了市场对美联储加息的担忧。他指出,市场原本希望美联储9月加息只是一次性行动,但周三公布的数据使这一情景实现的可能性明显下降。
值得注意的是,此次下跌打破了美股持续数周的低波动格局,也令此前不断买入股票的量化基金面临挑战。这些依靠计算机模型进行交易的基金,在市场波动率持续低迷期间不断增加股票敞口,如今却遭遇市场动能突然逆转。
纳斯达克100指数下跌2%,创下7月以来最大单日跌幅。衡量美国七大科技巨头表现的“七巨头”指数也下跌约2%,其中苹果(AAPL.US)是唯一收涨的成分股,涨幅为0.5%。与此同时,备受关注的半导体股指数连续第六个交易日下跌,累计跌幅接近12%,反映出市场对AI相关股票估值及未来增长前景的担忧正在升温。
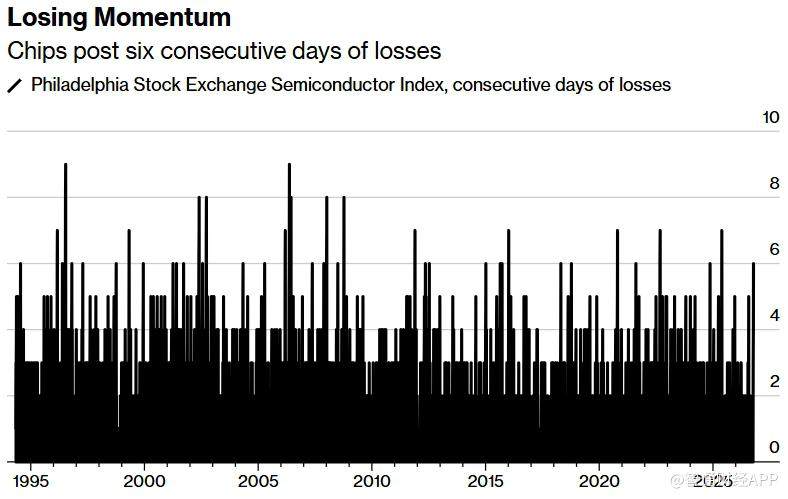
BTIG首席技术策略师Jonathan Krinsky表示,半导体股已经开始随着利率上升而下跌,如果七大科技巨头也出现类似走势,将进一步强化其对美股可能遭遇“红色十月”的判断。
科技股的疲软还蔓延至AI基础设施融资市场。AI云计算服务提供商CoreWeave(CRWV.US)的债券价格大幅下跌,引发投资者对相关企业债务风险的关注。
根据TRACE交易数据,CoreWeave于2032年到期的无担保债券周三跌至每1美元面值不足80美分的水平。债券价格跌破这一门槛,通常被市场视为发行人面临财务压力的重要信号。受此影响,CoreWeave股价周三暴跌超15%。
Miller Tabak首席市场策略师Matt Maley表示,此前市场担忧信贷风险时,科技股往往表现良好;而当科技股承压时,信贷市场又会有所缓解。但周三,这两方面的风险同时爆发。这意味着,投资者不仅开始重新评估AI相关股票的高估值,也在关注AI基础设施企业大规模融资可能带来的信用风险。
与此同时,对利率变化更加敏感的小盘股也遭遇明显抛售。罗素2000指数周三下跌1.9%,较8月创下的高点累计回落11%。值得注意的是,即使美国国债收益率从通胀数据公布后的日内高位回落,美股仍持续承压,显示投资者的担忧已不再局限于利率上升,而是逐渐扩散至科技股估值、企业融资及整体市场风险偏好。
不过,尽管周三跌势明显,美股整体尚未出现广泛恐慌。标普500指数目前距离上周创下的历史高点仍仅有约1.3%的距离。与此同时,衡量市场预期波动率的芝加哥期权交易所波动率指数(VIX)徘徊在17附近,仍低于通常被视为市场压力明显上升信号的20关口。
此外,部分此前错过美股上涨行情的主动型基金经理,可能在市场进一步回调后成为潜在买家。
德意志银行汇编的数据显示,受美国国债收益率高企、伊朗战争等风险因素影响,主动型投资经理的股票仓位目前处于历史区间的下三分之一水平。主动型基金与基于规则进行交易的系统性基金之间的股票仓位差距,已扩大至2020年以来第二高水平。
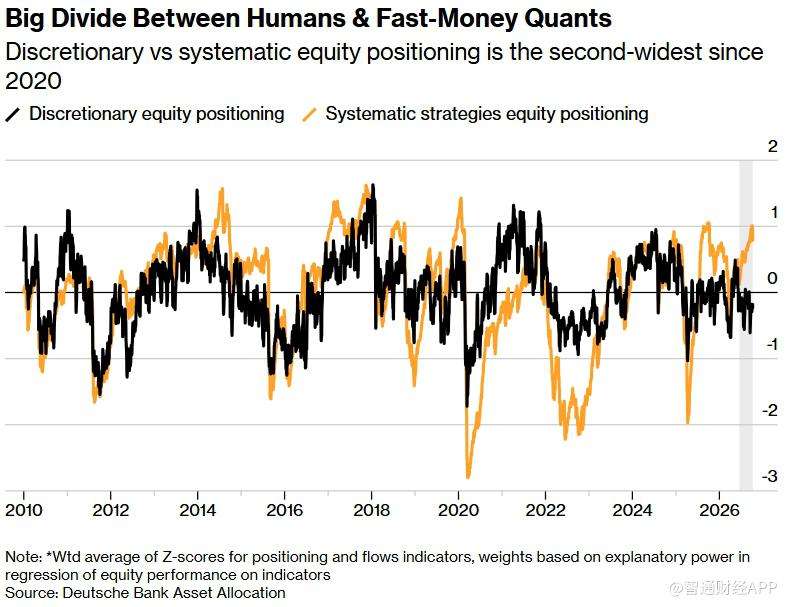
这意味着,相较于此前持续增加股票敞口的量化基金,主动型投资者仍保留着较大的增持空间。如果美股进一步回调,部分主动型资金可能重新入场,为市场提供支撑。
事实上,自3月底以来,标普500指数的总市值已增加约13万亿美元。经历持续数月的上涨后,科技巨头及AI相关股票的估值和持仓水平已成为市场关注的焦点。
随着美国通胀重新加速、美联储进一步加息的可能性上升,以及AI基础设施融资风险开始显现,投资者正重新评估推动本轮美股牛市的核心因素。不过,当前市场波动率仍处于相对温和水平,主动型投资者的股票仓位也偏低,意味着此次回调是否会演变为更深层次的调整,仍有待观察。


 扫码下载智通APP