

美国9月CPI升温推高加息预期 高利率继续考验美股涨势
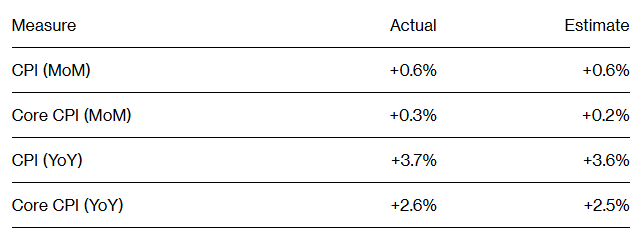
智通财经APP获悉,美国9月通胀全面走热,把市场对美联储10月“按兵不动”的预期打上了一个大大的问号。美国劳工统计局周三公布的数据显示,9月消费者价格指数(CPI)环比上涨0.6%,高于8月的0.4%;同比上涨3.7%,高于市场预期的3.6%,前值为3.4%——这是五个月来最快的涨幅。剔除波动较大的食品和能源后,核心CPI环比上涨0.3%,与前值持平;同比上涨2.6%,高于预期的2.5%,前值为2.4%。数据公布后,美债收益率与加息预期同步跳升。
通胀图景:能源只是引信,核心不降反升
9月通胀的首要推手是能源。文章一援引劳工统计局数据称,汽油价格环比上涨9.1%;美国能源信息署(EIA)数据显示汽油上涨7.1%——前者为CPI内的汽油分项口径,后者为零售汽油价格口径,两者统计源不同。
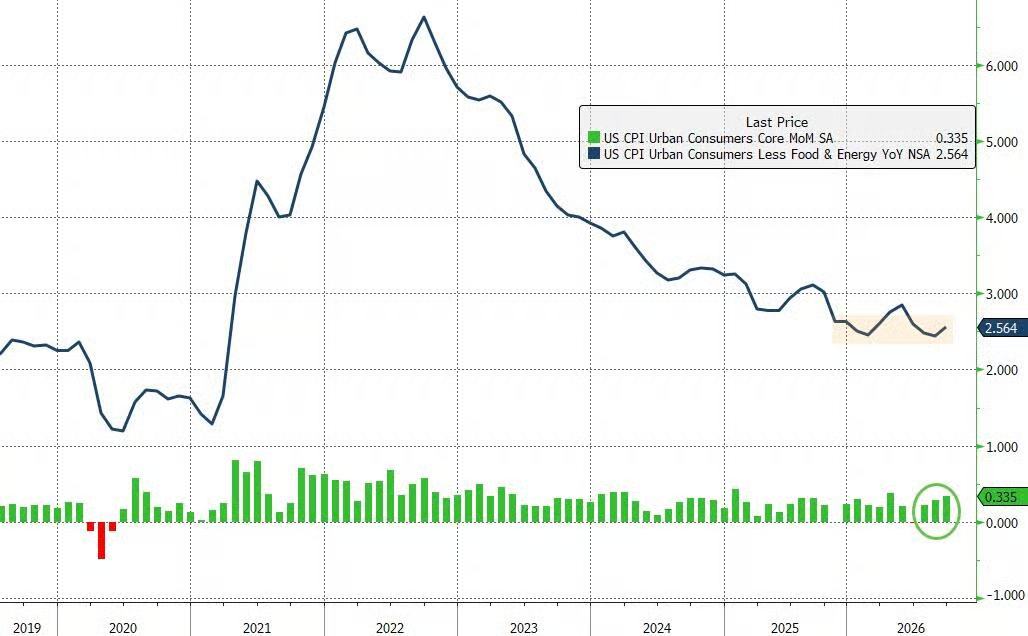
但真正让市场紧张的,是核心通胀没有像预期那样降温。核心CPI同比从8月的2.4%升至2.6%。而且本轮价格压力是“相当广泛”的,而非仅限能源:休闲、二手车与卡车、教育、机票、医疗保健和服装价格全线上涨,“其中一些可能源于关税和能源因素,但另一些则指向黏性通胀”。
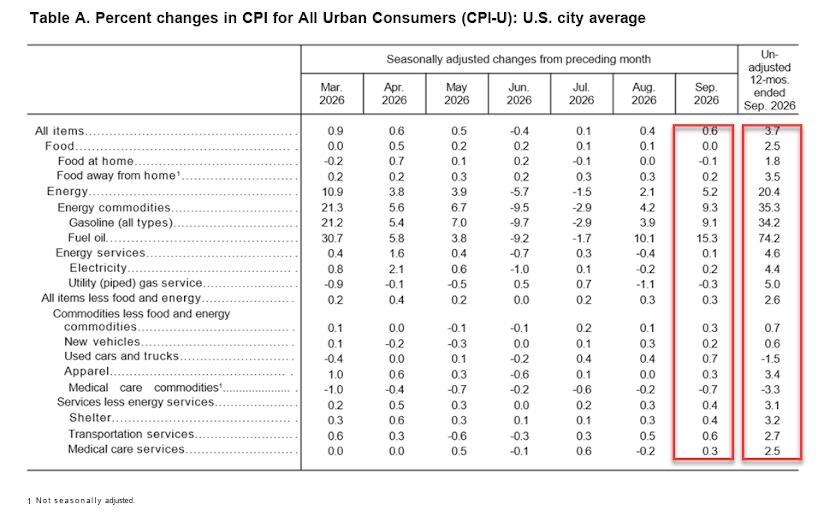
分项上,医疗保健服务价格上涨0.3%;作为CPI最大组成部分的业主等价租金(OER)上涨0.3%;二手车价格上涨0.7%,为2025年10月以来最大涨幅;食品杂货价格则小幅走低。
一个容易被忽略的细节,是数据中心建设带来的价格压力:计算机软件及配件价格同比上涨28.4%,创下纪录;电脑、外设及智能家居助手价格同比上涨9.7%,同样创纪录。人工智能基础设施投资正在成为新的通胀来源之一。
通胀也在侵蚀居民的实际收入。另一份报告显示,经通胀调整后的9月平均时薪同比下降,为连续第六个月下滑。本月多项调查显示消费者信心进一步恶化、特朗普支持率下滑,路透/益普索民调显示约78%的美国人将物价上涨归咎于特朗普的政策(包括关税与美以对伊朗的战争)。这份CPI既是11月3日中期选举前的最后一份,也关系到数千万社保领取人的年度生活成本调整——“老年公民联盟”预测2027年COLA为3.5%,高于2026年的2.8%。
市场反应:长端收益率跳升,加息押注被重新定价
通胀数据发布后,美债市场率先作出反应。10年期美国国债收益率——抵押贷款、汽车贷款和信用卡利率的主要基准——跳升9个基点至5.304%;对地缘政治事件更敏感的30年期美债收益率上涨5个基点至5.61%。
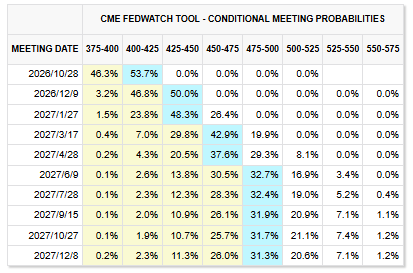
更剧烈的是加息预期的重定价。据CME FedWatch工具,数据发布前市场对10月27-28日会议加息的定价约为22%。数据出炉后,10月加息概率已飙升至50%以上,2年期美国国债收益率正在急升。预测市场Kalshi的10月概率则“从21%跳升至33%”。此外,交易员预计到2027年底美联储还将累计加息三次。
美元与黄金同步异动:美元指数短线拉升约30点至102.52,现货黄金短线下挫约30美元至每盎司4,128.60美元。
美联储官员发言与政策:分歧在数据公布前就已显形
本次数据的分量在于时点——正如德意志银行分析师周三指出的,这份CPI距离美联储下一次利率决议仅两周,“由于我们要到下次决议的第二天才能拿到PCE通胀数据(那才是美联储官方盯住的指标),无论朝哪个方向出现意外,都将有助于塑造进入下次会议前的叙事”。
政策背景是,美联储上月将联邦基金利率目标区间上调25个基点至3.75%-4.00%,为2023年以来首次加息,并暗示未来几个月可能进一步收紧。
数据公布前,官员表态已现分歧。周三数据发布前,美联储理事鲍曼表示她不认为有进一步行动的紧迫性,主张先“观望”金融市场和经济走势;周二,纽约联储主席威廉姆斯认为今年再加息一次合适,但2027年无需继续加息;波士顿联储主席柯林斯则表示,年底前可能仍需进一步加息以遏制通胀,但何时行动取决于未来数据。
此外,分析指出,9月加息之后的最新官员表态并未给10月连续加息做铺垫,但这份超预期的核心通胀报告“几乎坐实了9月绝非一次性行动”。
对美联储未来加息前景的指示
这份CPI给出的“指示”,可以从三个层面理解。
其一,9月绝非“一次性行动”。数据公布前,市场一度因9月非农仅新增约2.9万人(失业率升至4.2%)以及7、8月PCE低于预期,而削弱了年内再加息的押注;数据公布后,10月加息重新回到视野。
其二,路径重心仍在12月。数据公布前,市场定价的路径大致是“10月维持不变、12月加25个基点,此后到2027年底前再加两次”;10月按兵不动概率一度超过78%,12月加息概率接近88%。本次CPI之后,10月与12月的分歧被重新激活,但只要后续数据不进一步恶化,12月仍是更可能的时点。
其三,官方指引缺位,使数据权重更高。美联储主席凯文·沃什(Kevin Warsh)上任以来一直倾向避免向市场提供明确的前瞻指引;他将于周五(北京时间11:30)在曼谷国际货币基金组织年会期间与IMF总裁格奥尔基耶娃举行炉边谈话,这也将是美联储进入静默期前的最后一次公开亮相(本次会议静默期自周六开始)。他在9月决议发布会上的表态是:“通胀太高了,而且已经持续了太长时间。”
华尔街分析师与专家点评
对10月是否加息,华尔街的分歧被这份数据放大了。Natixis的克里斯托弗·霍奇(Christopher Hodge)直言,这份数据让10月重新回到了博弈桌上:“我们此前说过,任何接近共识的数据都不太可能改变美联储对10月的叙事,但这次的偏离程度足以让它成为一场争论。我们仍认为美联储最终不会行动——威廉姆斯和杰斐逊阐述的论点表明,眼下并不急于再次收紧,但至少今天给了鹰派在会议上更多的弹药。”
有分析指出,这份数据表明价格压力“相当广泛”,“其中一些指向黏性通胀。而这正是沃什和他的同僚最害怕的——你没法对它'视而不见'!”
道明证券(TD Securities)美国利率策略师莫莉·布鲁克斯(Molly Brooks)此前就提示了风险的不对称性:“此次CPI报告带来的风险并不对称。通胀数据高于预期,可能意味着美联储需要加快货币紧缩步伐。”
高盛则从分项趋势给出偏乐观的路径:其预计住房支出继续降温、关税影响减弱,有望使核心CPI环比涨幅在11月和12月进一步放缓至约0.1%;但同时提示,AI基础设施投资带来的能源、材料和部分技术劳动力需求,构成需要持续观察的中期变量。
对美股的影响几何?
对美股而言,这份CPI通过“更高更久的利率”直接施压估值。数据公布后,截至发稿,纳指开盘跌幅下跌0.4%,标普500指数跌0.27%,道指涨0.28%。美股盘初科技股集体跳水:SK海力士、AMD、闪迪跌3%,英特尔、甲骨文跌2%,英伟达、美光科技、高通跌超1%。
逻辑链条是清晰的:长端收益率跳升→贴现率上行→对利率最敏感的成长股与AI硬件股承压。而这一次的特殊之处在于,AI本身既是高估值板块,也是本轮通胀的推手之一(计算机软件及配件价格同比创纪录上涨),“AI资本开支推高通胀、通胀推高利率、利率压制AI估值”形成了一个自我强化的负反馈。
高盛在数据发布前的判断仍然适用:若核心通胀意外加速、收益率重新上行,可能增加高估值板块的调整压力;后续走势最终仍需企业盈利与业绩指引支撑——本周四的PPI、零售销售与首次申请失业金数据,以及周五沃什的讲话,将是下一个关键观察窗口。


 扫码下载智通APP