

基本面投资者撤退、量化基金却仍追涨!美股“人机”分歧现2020年来次高 市场恐面临剧烈反转
智通财经APP获悉,那些关注经济增长和企业盈利能力的基金经理,正越来越怀疑美股这轮上涨行情的持续性。德意志银行汇总的数据显示,对美国国债收益率高企、中东战争以及通胀黏性的担忧,已将主观型投资者的股票敞口推至其历史区间的后三分之一水平。但与此同时,受益于基准指数持续上涨以及波动率下降,量化基金则继续买入股票。数据显示,两者之间的差距——前者低配、后者超配美股——目前是2020年以来第二大。
德意志银行策略师Parag Thatte在电话采访中表示:“从目前来看,这一差距不可能再扩大太多,因此其中一方很快就必须让步。”如果股价继续上涨,量化基金通常并不在意市场此前已经上涨了多少,因此它们将不得不继续买入,最终迫使基金经理屈服。反过来,如果市场重新出现抛售,那么近期基本上错过这轮上涨行情的主观型投资者将受到吸引,并有机会证明自己的判断。
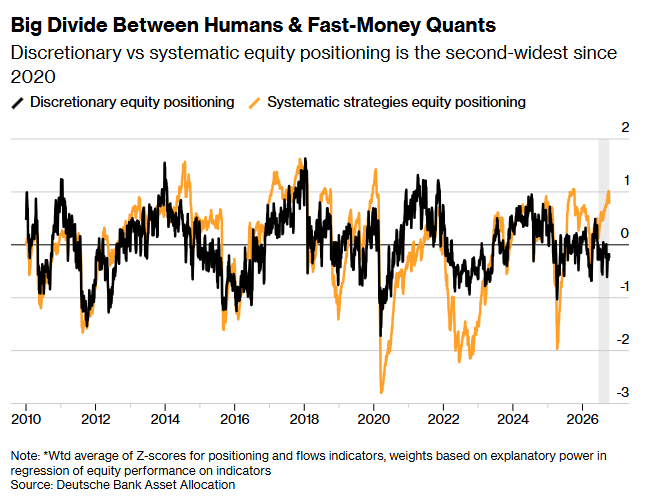
主观型与系统化股票仓位之差为2020年以来第二大
尽管按照管理资金规模计算,系统化基金并不被认为是市场中最大的参与者,但它们无疑是行动速度最快的参与者之一。当其算法触及某个特定阈值,例如买入或卖出指标时,它们会立即平仓或增加仓位。这可能导致数百亿美元资金流入或流出主要股票指数。
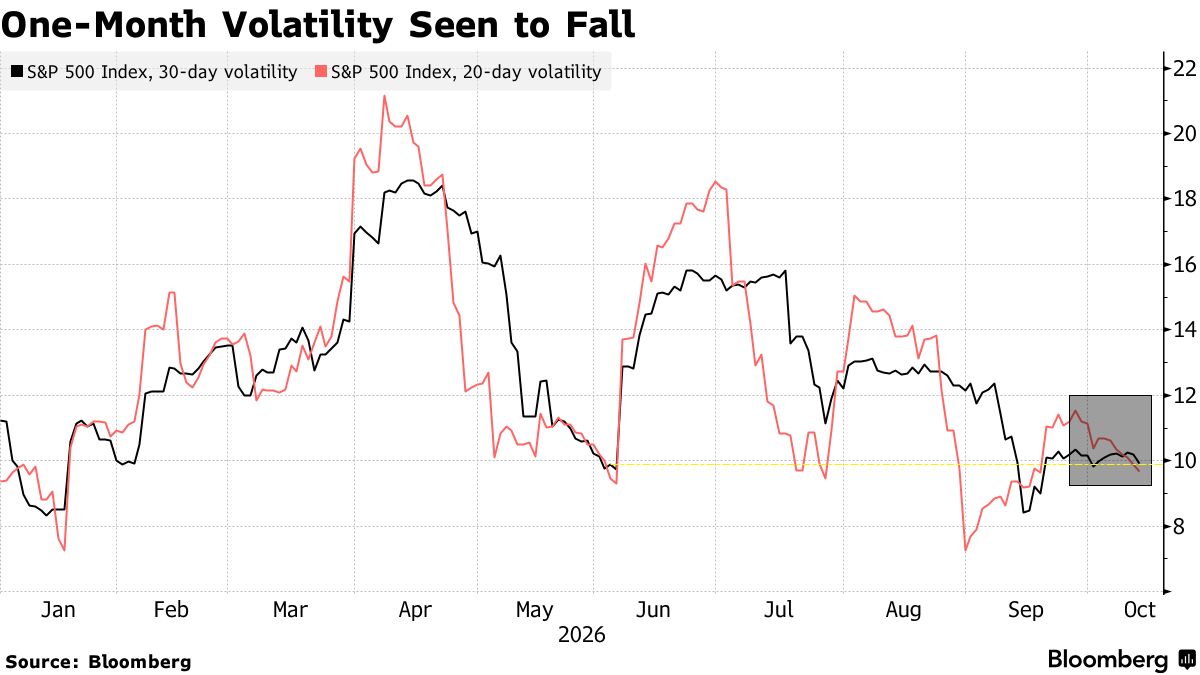
瑞银集团股票衍生品研究主管Maxwell Grinacoff表示,目前标普500指数一个月已实现波动率约为9.9,为6月以来最低水平。在这种情况下,波动率控制基金一直在买入股票。这类基金通常会在市场平静时增加股票仓位,而当市场波动加剧时则卖出股票。
Maxwell Grinacoff补充称:“只有出现外生冲击,导致标普500指数连续多个交易日大幅下跌,才可能迫使系统化仓位发生逆转,并引发股票市场资金‘瀑布式流出’——但我们目前还没有看到这种情况。”
尽管市场担心人工智能(AI)股票存在泡沫,同时长期借贷成本升至数十年来最高水平,但美股近期仍一路顺风。标普500指数自3月低点以来已上涨23%,期间市值增加了13万亿美元。该基准股指已经连续89个交易日没有出现至少2%的跌幅,而今年以来出现如此跌幅的交易日仅有两个。
野村控股跨资产策略师Charlie McElligott汇总的数据显示,包括波动率控制基金、大宗商品交易顾问(CTA)以及风险平价基金在内的系统化基金,其股票敞口目前已经回升至第86百分位,接近今年以来的高位。
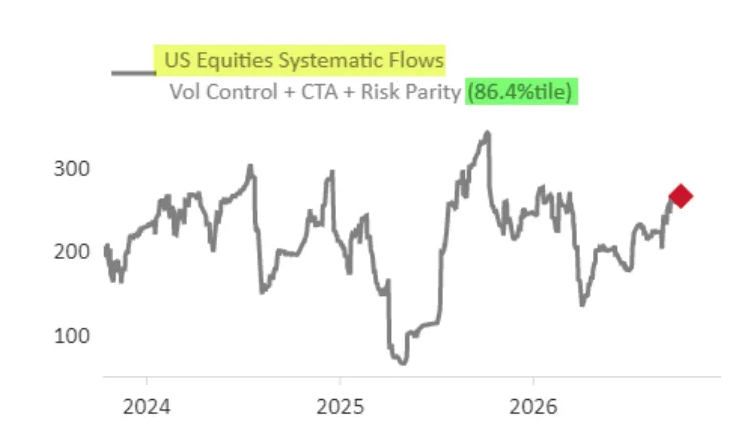
Parag Thatte表示,鉴于系统化基金的运作方式,市场抛售可能首先从波动率控制基金解除极端仓位开始。他补充称,这将增加股市出现剧烈反转的风险,不过要让波动率飙升并持续一段时间,市场需要出现大规模抛售,即标普500指数至少从峰值下跌5%。
波动率控制基金的买卖活动与已实现波动率呈反向关系:价格波动幅度越大,向波动率控制基金发出的去风险信号就越强烈。今年春季,随着市场对中东战争以及经济状况的担忧升温、波动率大幅上升,就曾出现这种情况。随着其对市场抛售的敏感度上升,这些基金降低了股票敞口。
Parag Thatte表示,如果主观型投资者开始因担忧经济增长走弱或企业盈利趋势恶化而抛售股票,那么理论上这可能推高市场波动率,并迫使算法驱动的策略同样解除仓位。
但这并不意味着市场上涨无法继续。主观型基金经理目前较低的股票仓位意味着,未来几个月投资者仍有更多“弹药”可以买入股票,从而避免市场出现更严重的抛售。
另类投资公司Cohalo的管理合伙人Colton Loder表示:“市场上确实有一些投资者低配了那些‘正确’的股票,他们会在市场回调时入场买入。一定会有某种因素出现,推高波动率或形成负面的股票趋势。系统化策略可以持续很长时间;它会一直持续,直到不再持续。”


 扫码下载智通APP