

两年多来最强增长前景在望!美股医疗器械行业仍需熬过又一个低迷财报季
智通财经APP注意到,医疗器械企业将再经历一个低迷的财报季,随后将以两年多来最强劲的增长前景迈入 2027 年——此前该行业经历了一段艰难时期,充斥着政策不确定性、网络攻击和产品召回。
据行业研究数据,全行业第三季度盈利预计同比增长 4.8%,较上一季度有所走弱,也落后于对美国基准股指的预期涨幅。到明年第一季度,这一增速预计将加快至 13%,为该板块自 2024 年底以来最强劲的表现。
尽管对第三季度的预期不高,但花旗分析师乔安妮·温施等人仍看好明年出现的“局部增长亮点”,而巴克莱的克里斯托弗·帕斯夸莱则预计营收增长将趋于稳定。
涵盖心脏起搏器制造商美敦力(MDT.US)、髋关节置换设备制造商史赛克(SYK.US)和手术机器人公司直觉外科(ISRG.US)的标普 500 医疗保健设备与用品指数,年初至今已下跌逾 20%。同期,大盘指数则上涨了 13%。
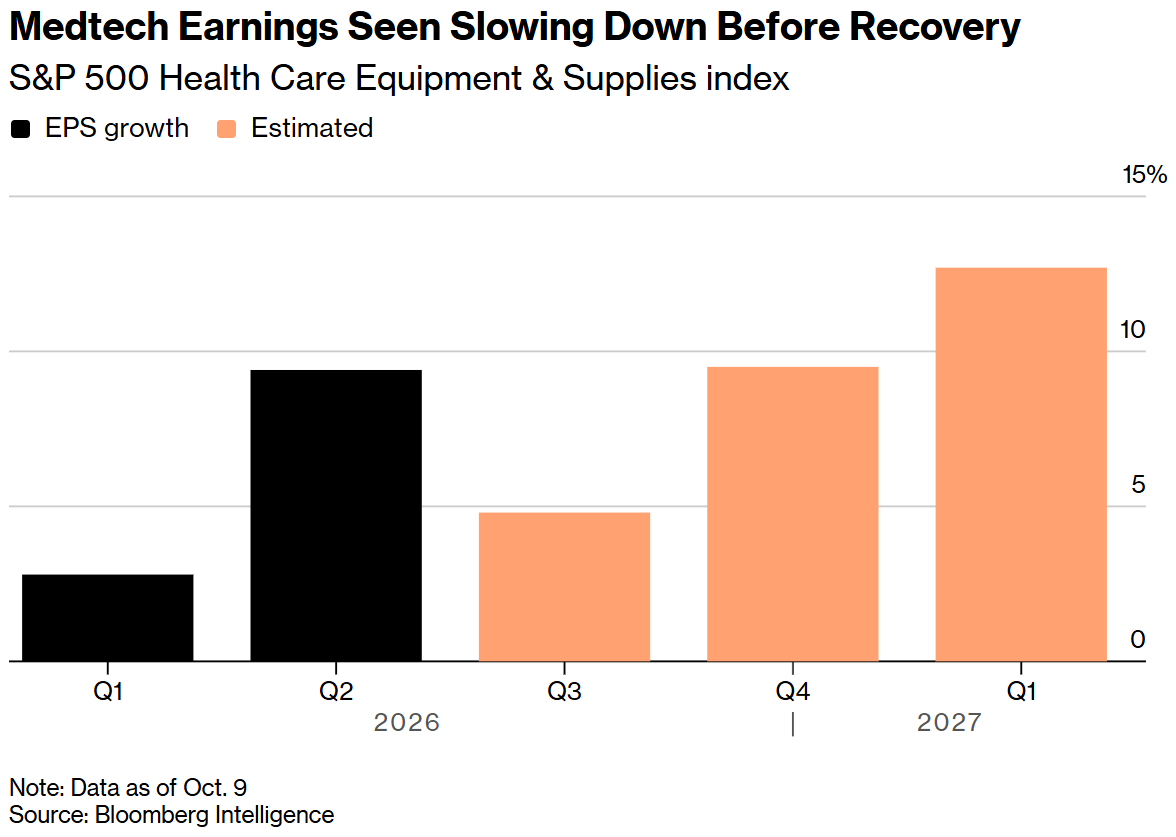
医疗科技行业盈利增速预计将在复苏前放缓
医疗器械板块相对而言受关税和能源冲击的波及较小,但《大美丽法案》下《平价医疗法案》和医疗补助(Medicaid)计划可能生变的不确定性,一直压制着市场情绪。
行业研究分析师马特·亨里克森表示:“该板块作为‘避风港’的定位已经削弱。”
Evercore ISI 分析师维贾伊·库马尔在谈到医院支出计划时表示:“确实存在一个问题——我们计划采购的新项目或昂贵新设备,是否应该暂停、或者把一些事情推迟到明年。”
摩根大通分析师罗伯特·马库斯表示,产品发布寥寥、生物制药以医疗器械为代价吸引资金,以及资金整体轮动向人工智能相关股票,也对行业构成了压力。
波士顿科学(BSX.US)和史赛克遭遇网络攻击、百特国际(BAX.US)发生产品召回等个例性挑战,进一步挫伤了投资者信心。
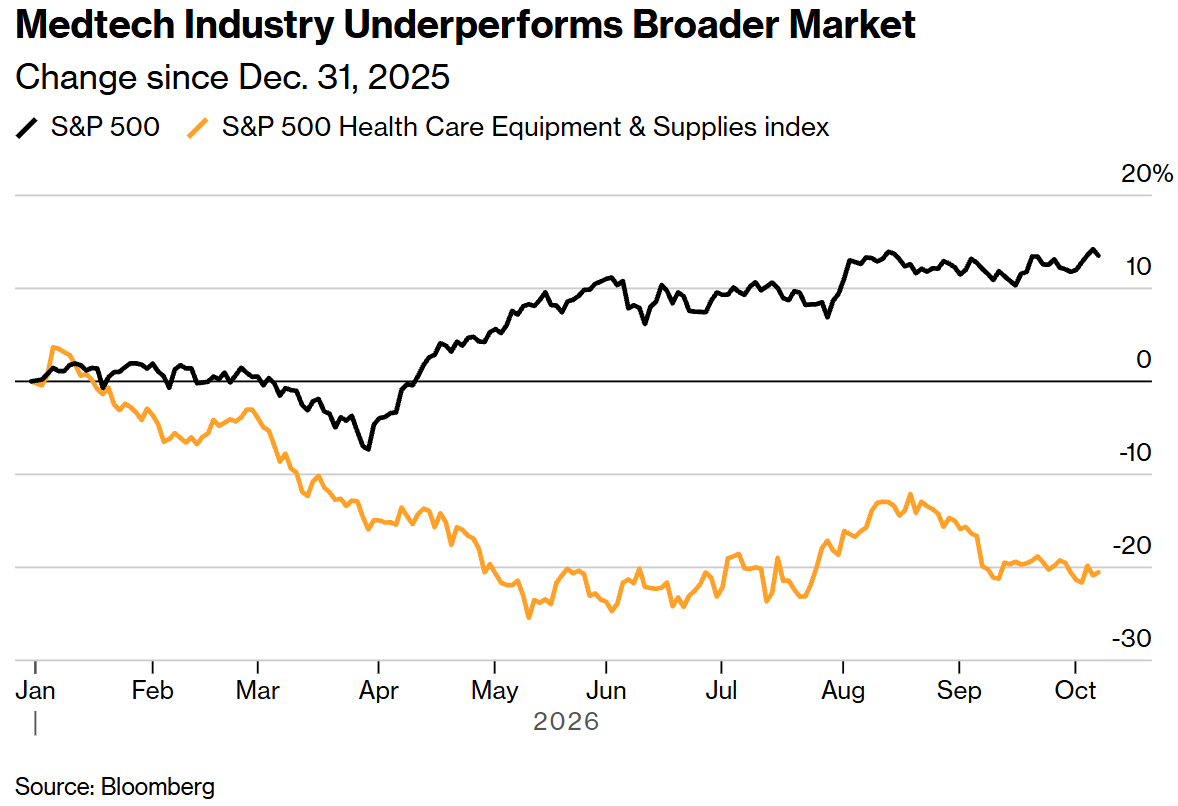
医疗技术行业表现逊于整体市场
加拿大皇家银行资本市场分析师肯德尔·欧在报告中写道:“2026 年这一板块的叙事将很难扭转,但我们看好 2027 年的布局。”
马库斯表示,民主党在中期选举中取得决定性胜利,有可能提振医疗器械股,尽管这不会在未来两年影响医疗政策。“这一点尚未体现在估值中,可能会带来不错的利好。”
花旗的温施表示,捷迈邦美(ZBH.US)正处于新的产品周期之中,而爱德华生命科学(EW.US)即将有多项试验数据读出。
马库斯表示,波士顿科学虽然“仍处于‘受罚席’”,但凭借 2027 年的新产品发布和数据催化剂,可能看到脱困的出路。
行业研究的亨里克森表示:“长期创新和稳健的手术量,支撑着大体良好的基本面。”他指出了短期压力之下的韧性。
Evercore 的库马尔表示,脉冲电场消融(一种利用高强度电脉冲治疗心律紊乱的技术)、面向糖尿病的持续血糖监测仪,以及手术机器人的持续推进,正是其中的几项关键进展。
马库斯表示,总体而言,随着医疗器械企业重置 2027 年的预期、重新赢回投资者,第三季度财报季可被视为一次“重要的出清事件”。


 扫码下载智通APP