

a16z深度报告:AI付费市场 已出现不需要登上大众流量榜的生意
消费者AI市场正在形成一个清晰的双轨结构:流量繁荣与付费集中同时存在,而真正的商业价值藏在后者。
a16z最新一期Top 100消费者AI应用追踪报告显示,只有7家公司同时进入网页流量、移动月活和消费支出三张榜单,有29家支出排名前50的厂商根本不在任何流量榜上。
付费端呈现出极端的幂律特征。前1%的付费用户贡献了19.5%的可观察消费,高于底部50%用户合计的16.6%;这批重度用户平均每月在AI上花费903美元,购买的主要是编程、效率和创作工具。截至今年8月,美国仅有4.5%的消费者拥有ChatGPT、Gemini或Claude中至少一个活跃个人付费订阅。
这一结构正在影响整个行业的战略方向。订阅制在早期帮助AI公司覆盖了模型成本,但也将普及天花板压低。个人代理、广告、交易抽佣等新商业模式已陆续浮出水面,指向同一个问题:如何把AI从一款付费软件,变成普通人日常生活里的低门槛服务。
榜单趋于稳定,付费数据首次成为独立维度
本期报告首次引入了由YipitData基于美国消费者银行卡及信用卡面板观察到的AI支出数据,与原有的Similarweb网页访问量和Sensor Tower移动月活并列,形成三条独立的观察维度。报告同期将主要面向NSFW场景的产品排除在外——按原有口径,这类产品会占据网页流量榜单超过20%的份额。
榜单本身的流动性已明显下降。本期新增首次上榜产品仅11个,是七期追踪以来最少的一次。a16z分析师Olivia Moore将这一现象背后的核心矛盾概括为:“消费者AI使用很广,但对几乎所有人来说都不深。”近一半美国消费者称自己在使用AI,但只有25%达到日常使用频率。
付费数据和流量数据的错位是本期最值得关注的发现。同时进入网页、移动、支出三张榜的公司只有7家:ChatGPT、Claude、Suno、Perplexity、Photoroom、Canva、Notion。ChatGPT是唯一在三张榜上均排第一的产品。
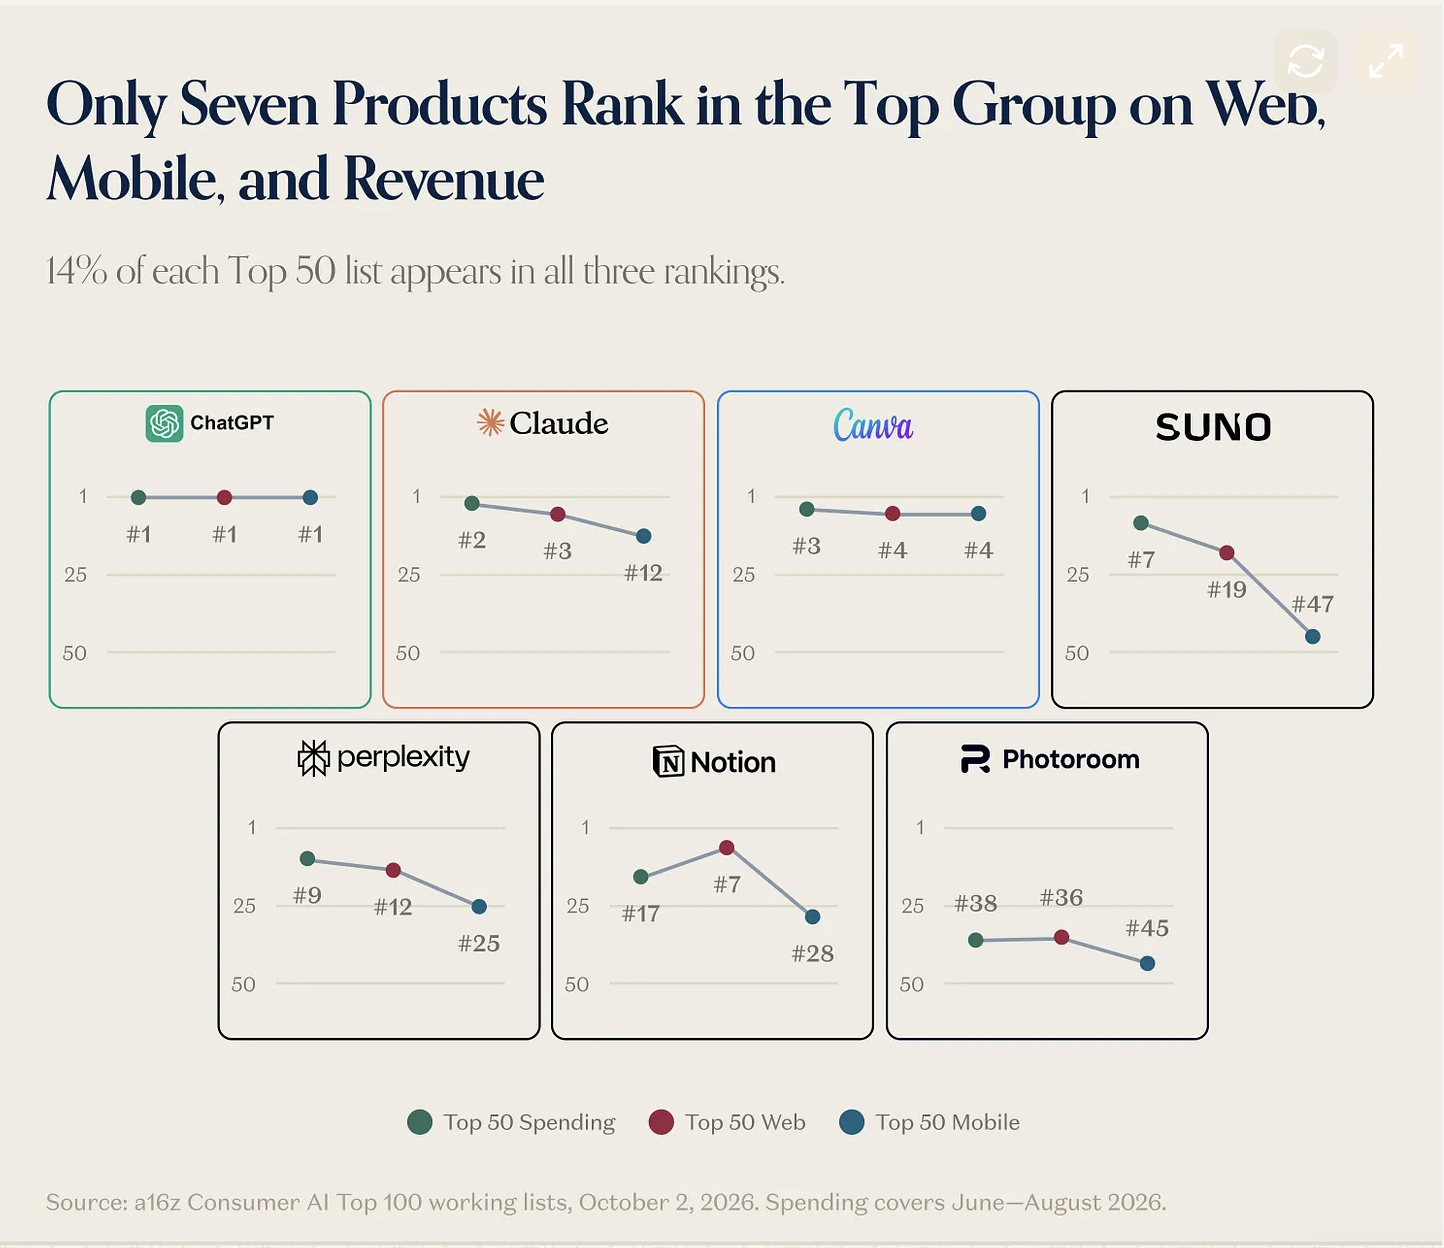
Claude押注高价值订阅,与ChatGPT打不同的仗
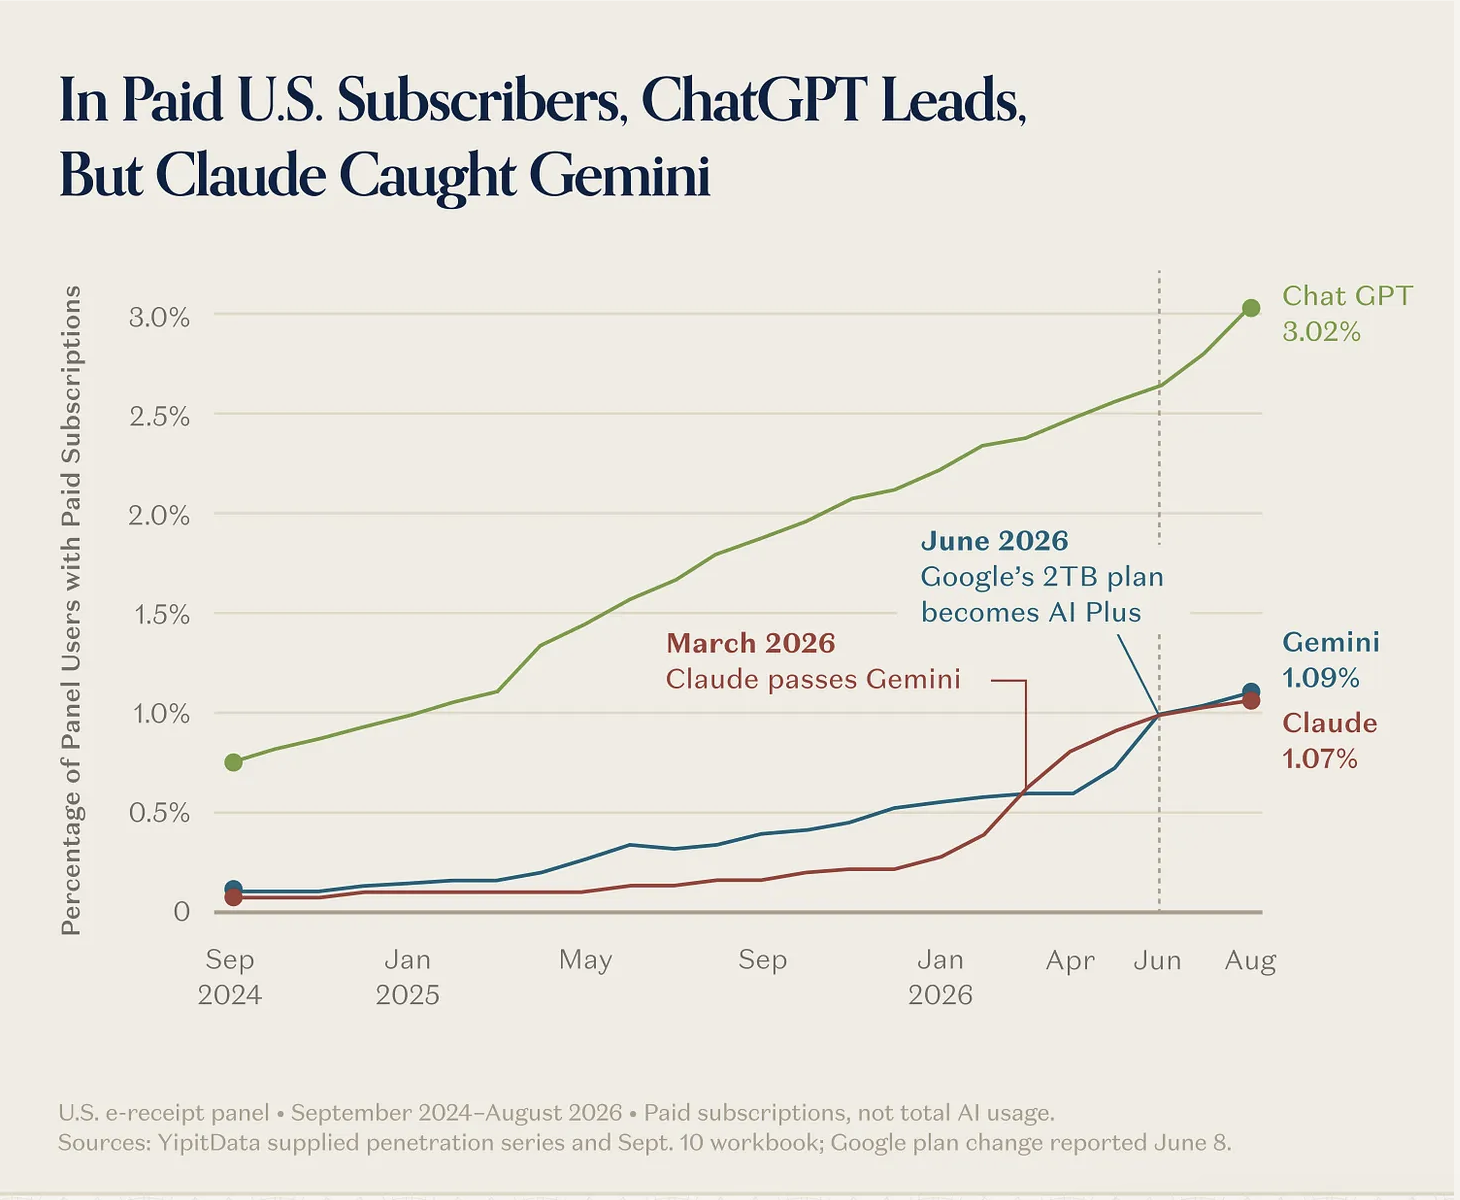
ChatGPT的整体领先仍无争议。8月网页访问量约为Gemini的2倍、Claude的6倍;移动端月活则是Gemini的2.5倍、Claude的14倍;美国消费者付费订阅数上,ChatGPT相对Claude或Gemini也保持约3倍优势。
Claude的增长逻辑却与流量排名呈现出明显落差。在美国消费者订阅数上,Claude今年早些时候已超过Gemini;即便Google将历史付费用户迁移至AI计划以推高订阅数,两者也仅接近打平。Claude在2023年9月第一期网页榜单中尚未入榜,如今流量已超过DeepSeek和Perplexity。
更关键的差异体现在订阅结构上。Claude最贵的个人订阅Max起价100美元/月,已有7.3%的消费者付费用户选择这一档位;Google对应档位占比为1.3%,ChatGPT为1.1%。Anthropic在不依赖广告的前提下,正在更积极地挖掘订阅深度。
不过Claude的增长并非直线。YipitData全球桌面面板显示,Claude在7月和8月的日均会话数出现下滑;美国电子收据面板中,新增放缓、流失上升。与此同时,ChatGPT在7月推出GPT-5.6 Sol、Terra、Luna及ChatGPT Work后重新加速。
三家公司实际上在打三场不同的仗。过去六个月,Anthropic、Google、OpenAI合计发布127次新品:Anthropic几乎全力押注专业消费者,如Claude Design、Code Review、Claude Science;Google偏向创意模型,如Lyria 3 Pro、Gemini Omni;OpenAI则同时覆盖企业和消费者,从ChatGPT Work到图像、健康、个人金融、求职工具全线铺开。
前1%用户撑起付费基础,多订阅行为罕见
付费基础在扩大,但集中度并未稀释。YipitData美国电子收据面板中,今年8月有4.5%的合格消费者订阅了至少一个主流AI产品,一年前这一比例为2.1%。
在已付费用户中,多产品订阅行为同样罕见。为一个AI产品付费的人中,只有13%会同时为另一款AI工具付费。多数用户的决策逻辑并非构建AI工具矩阵,而是找到一个能解决明确问题的产品。
前1%付费用户的画像接近专业消费者:他们高频购买自动化与产品构建工具,如n8n、fal、Manus、Nous Research的Hermes Agent,同时明显偏好创作工具,如Higgsfield、Figma、HeyGen。这批用户平均每月在AI上花费903美元,购买的本质是生产力,而非娱乐。
这一结构直接解释了流量榜与收入榜的错位。支出排名前50的厂商中,有29家根本不出现在任何流量榜上,说明在特定专业人群中建立深度使用,已经足以支撑可观的商业规模——无需依赖大众流量。
个人代理争夺交易入口,平台方已开始站队
个人代理被视为最接近新商业入口的方向。六个月前,此类产品对多数消费者而言还不够成熟;目前,Instinct、Tomo、Poke、Lindy、Town等创业公司已声称拥有数十万用户。Meta推出Muse,OpenAI推出Dots,xAI推出Grok Bot,大公司也已跟进。
iMessage成为当前的热门渠道。Instinct在2026年8月从这里起量,DoorDash也推出了自己的iMessage点餐代理。这些产品共同争夺的入口是:像真人助理一样,可以发短信、发邮件、打电话。
早期用户画像仍然偏向硬核。AssistantBenchmark创始人David Pawlan追踪7个早期用户群聊、共1502个样本后发现,最常被讨论的任务是编程和技术自动化。代理目前还处于替技术用户处理工作流的阶段,尚未真正进入普通消费者的日常生活。
Instinct提供了一组激进数据:创始人Noah Shinn称,40%的用户会在三周内绑定个人信用卡;一旦发生购买,这些用户平均每月通过Instinct花费1300美元;公司年化交易额据称已超过10亿美元,其中一半来自旅行。
平台方的态度已分化。Amazon在不到两周内切断了Meta Muse的访问;而Shopify、Instacart、OpenTable、Expedia、Ticketmaster、Plaid等则签下官方集成。Meta Muse于9月9日上线,首周日活据称达到25万,不到一个月下载量超过500万——但这一规模仍远低于Meta Threads当年的启动速度,后者在相同两个市场的前22天下载量超过1500万。
大厂扩张反而圈出创业公司的生存空间
成熟产品已大规模进场。Canva和Notion进入网页榜前十,Figma进入前十五;Superhuman(原Grammarly)首次在支出榜排至第四。Google一家在网页端就有五个入口:Gemini、NotebookLM、AI Studio、Labs、Antigravity。
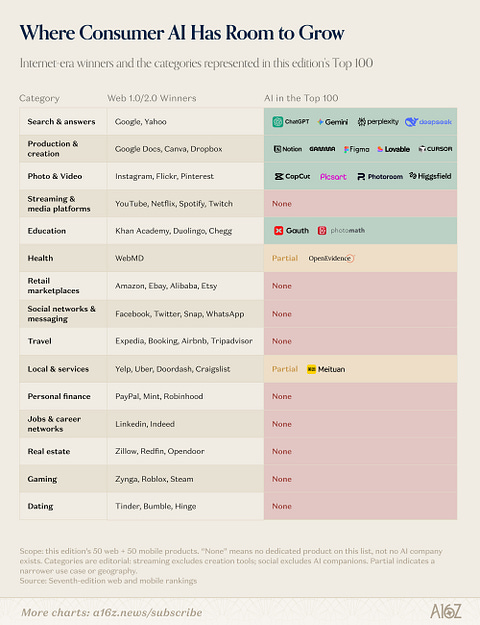
大厂的全面铺开反而使创业公司的差异化路径更加清晰。
差异化模型是第一个可行方向。Suno网页流量排第19、支出排第7;ElevenLabs网页排第25、支出排第10。Midjourney、HeyGen、Kling、Topaz Labs也进入支出榜。在创作类任务中,独特的声音、视觉风格和训练数据,有时比通用大模型能力更具竞争优势。
多模型体验构成第二条路径。Cursor支持多家模型,OpenRouter让开发者接入不同供应商。用户的核心需求并非绑定某家模型,而是在特定任务中找到最合适的能力。Lovable、Cursor、Base44、Replit均已进入网页榜,Cursor从第41升至第35,Base44首次上榜排第46。
明确人群定位是第三个方向。OpenEvidence服务医生,进入网页榜第47;Venice主打私密AI,首次上榜排第43。特定工作流、隐私保护、内容可信度,可能与底层模型能力同等重要。内容政策调整同样留下市场空位——NSFW类产品被主流榜单排除,并不代表需求消失。
重做产品体验是第四条出路,目标是让用户告别空白提示框。Plaud将硬件设备与订阅结合,首次进入消费者支出榜第16位。Meta将Muse延伸至智能眼镜和AI电子宠物,OpenAI收购io Products则暗示了更大的硬件布局意图。
订阅撑住早期,广告与交易费指向更大市场
头部消费者AI产品几乎全员收费。网页榜中44个AI原生产品均已实现某种商业化:84%提供付费订阅,64%采用用量收费或额外积分,只有14%有广告,2%通过交易或平台费用赚钱。
这与上一代消费互联网的盈利结构截然相反。广告贡献Meta收入的97.6%、Alphabet收入的73.2%;全球前20大消费订阅产品中,65%属于媒体业务。AI公司选择订阅的现实原因是模型成本高企,早期无法完全依靠规模换收入。
但其他模式已经开始出现。OpenAI表示,ChatGPT广告在8月达到10亿美元年化收入run rate,基础是12亿周活用户。OpenEvidence估计覆盖50%至60%的美国医生,也开始部分依靠广告变现。
交易抽佣被视为代理模式成立后的自然收费路径:用户通过AI完成可归因购买后,按联盟佣金或抽佣结算。Instinct和Muse均描述了未来从交易中收费的计划,但目前均未实施;ChatGPT内发起的购买目前同样不收费。
消费者AI的下一个关键问题,已经从"是否有人愿意为AI付钱"转变为"如何让不愿订阅软件的人开始高频使用"。订阅将持续服务专业用户群体,而广告、交易费和代理入口,才更可能将AI带入更广泛的日常生活。
本文转载自“华尔街见闻”,作者:赵颖;智通财经编辑:刘家殷。


 扫码下载智通APP