

Muse与Astra开启“数字劳动力”时代之际,马斯克盯上“AI算力供给”! SpaceX(SPCX.US)把AI竞争对手们变成大客户
智通财经APP获悉,马斯克创立并掌舵的市值接近2万亿美元“AI+太空探索”领军者SpaceX(SPCX.US)的“AI雄心壮志”,似乎正在从争夺AI大模型领先地位,全面扩展为向全球范围AI产业出售或者租赁其无比庞大的AI算力资源。The Information 10月1日发布的最新报道揭示出,根据一系列知情人士所透露的消息,原本服务于Grok的自用AI超级算力集群,已经演变为承接Anthropic、谷歌等大型AI大模型开发者/大型AI云计算客户需求的“新云”(Neocloud)类型AI算力租赁或者出售业务。
据了解,SpaceX公司计划11月上线约42万颗英伟达GPU,扩建孟菲斯Minihard园区,并为12月启动的一项每月约11亿美元的新协议准备容量;夏季还与微软讨论过算力租赁,但谈判结果尚未明确。模型竞赛持续创造需求,而SpaceX正试图把AI算力基础设施高效率建设速度、强大的围绕AI系统建立起的电力资源与AI集群运营能力转化为强劲收入曲线,这也是为何市场对于SpaceX的“AI算力估值属性”更加重视,推动该公司股价自8月初低点以来大幅上涨近40%,市值逼近2万亿美元。
Alphabet旗下谷歌的参与尤其具有AI算力产业链积极信号意义:根据披露的协议,其获得约11万颗英伟达GPU及配套CPU、DRAM内存/NAND数据中心存储系统等庞大算力资源,约定自2026年10月至2029年6月每月支付9.2亿美元。拥有自研TPU与庞大云基础设施的科技巨头,也需要外购计算容量,意味着算力竞争同时是一场争夺可用容量与上线时间的竞赛。
全球三大存储芯片原厂之一的美国存储芯片超级巨头美光最新公布的强劲业绩与未来展望,则把这场围绕AI基建的史无前例投资扩张落实到了算力供应商利润表——美光2026财年第四季度营收542.29亿美元,同比增长约379%,调整后每股收益33.42美元;下一季度收入指引为615亿±15亿美元。数据中心SSD季度收入接近100亿美元、超过上年同期的10倍,2027年绝大多数HBM供应已经签约且价格同比显著提高。管理层预计2027—2028年存储供需将相比于本已紧张状况创纪录的存储芯片供需进一步趋紧,足以说明AI算力需求正在扩大包括存储层级在内的整个AI算力供应系统的整体商业价值。
SpaceX转型的关键,是将原先利用不足的资源改造成可销售服务。The Information 最新报道指出,Colossus去年利用率一度低于40%,今年春季仍然偏低;马斯克最初反对出租容量,后来接受Anthropic的需求,包括全面盘活对自身Grok训练而言效率相对较低的H100资源。The Information 表示,这家大型科技公司还解决了原有系统的安全多租户隔离问题。芯片所有权与云服务收入之间,存在调度、软件、安全隔离和客户接入的工程门槛;跨过这些门槛,局部闲置才可能转化为行业急需的有效供给。
为加快交付,公司提前储备价值数亿美元的燃气轮机,引入ABB机器人整理布线,采用模块化设施并行施工——即所谓的“提前锁电、压缩工期、补齐可靠性”,并与沙特Humain加速推进500MW数据中心。与此同时,Colossus II的排水与结构问题可能造成至少两至三周延误,促使SpaceX调集工程师轮岗、强化项目管理与可靠性。
这些细节共同强有力说明——决定AI算力资源商业化规模的,是从供电、施工到稳定运营的完整交付能力,而这正是SpaceX具备的AI算力资源高效整合优势,客户购买的是能够持续运转的计算服务,交付能力必须覆盖从供电到集群稳定性的完整链条。Anthropic与谷歌此前很长一段时间都是马斯克创立的xAI(xAI已被SpaceX收购)最强劲AI大模型/AI智能体竞争对手们,现在都成为SpaceX最大规模算力资源客户,使得SpaceX在AI智能体所主导的AI推理大时代能够持续斩获多个模型生态/智能体系统带来的强劲AI算力需求增长态势,提高AI算力集群利用率并拓宽收入来源。
AI智能体开始参与企业经营流程的背后:一道道指令,撬动整套AI数据中心
全球AI大模型/AI应用领军者Anthropic的最新IPO 招股书显示的财务披露,从AI算力需求端解释了SpaceX为何迎来这次转型,最具产业含义的无疑是实际算力支出的扩张。有媒体此前披露的Anthropic保密IPO招股书显示,Anthropic在2025年收入接近46亿美元、经营亏损80.6亿美元,算力与基础设施支出73.3亿美元,约为上年的三倍,占126.5亿美元总经营费用的约58%。这一最新IPO招股书中的数据表明,前沿模型商业化正在同时扩大收入和计算资源消耗,AI智能体/AI大模型训练、推理及基础设施投入仍显著领先于利润兑现。
更长周期的信号来自Anthropic未来约十年至少5180亿美元的基础设施承诺,其中约80%不可取消或要求无论使用与否均须付款;Anthropic对SpaceX/xAI截至2029年最高845亿美元的安排则大多允许提前90天通知取消。值得注意的是,这些是未来合同义务,应与当期支出、已确认收入分别理解。不过这些最新迹象共同指向是——全球最前沿AI大模型实验室正在用长期承诺换取未来容量,而SpaceX试图把建设速度转化为愈发强化的供应地位。
有媒体援引知情人士透露的消息报道称,Anthropic已签订协议,拟支付最高845亿美元,以使用马斯克创立并掌舵的“AI+太空探索”领军者SpaceX截至2029年的AI算力资源。这也意味着,Anthropic同意向SpaceX支付的算力费用接近此前估算的两倍,此举也在凸显出AI大模型/聚焦代理式工作流的AI智能体商业化进程越快,能够及时交付并稳定运行的算力集群越具战略价值。
近期Muse、Astra以及Anthropic Claude所代表的最前沿AI智能体/AI大模型技术进步,可谓为AI应用向各行业的大规模商业化扩张以及AI算力需求持续激增提供了重要技术基础——尤其智能体应用范围扩大,有望同步提高AI GPU/TPU这类AI超级加速器与高性能CPU、数据中心高性能HBM/DRAM/NAND存储芯片、高速光互连器件等AI核心基建资源需求。
从AI推理系统架构来看,GPU和专用加速器承担模型计算,CPU负责把推理结果转化为实际操作,内存与存储负责保存和调取任务状态。长上下文与多轮调用增加预填充计算及KV缓存需求;浏览器、代码沙箱、检索和任务编排增加服务器CPU负载;文件、数据库、持久记忆与缓存分层则将需求延伸到服务器DRAM、企业级SSD和高速网络。英伟达的技术资料已经将AI智能体推理描述为跨越GPU HBM、CPU DRAM、本地NVMe及远程存储,以及对于数据传输至关重要的内部高速光互连的无比庞大系统工程。
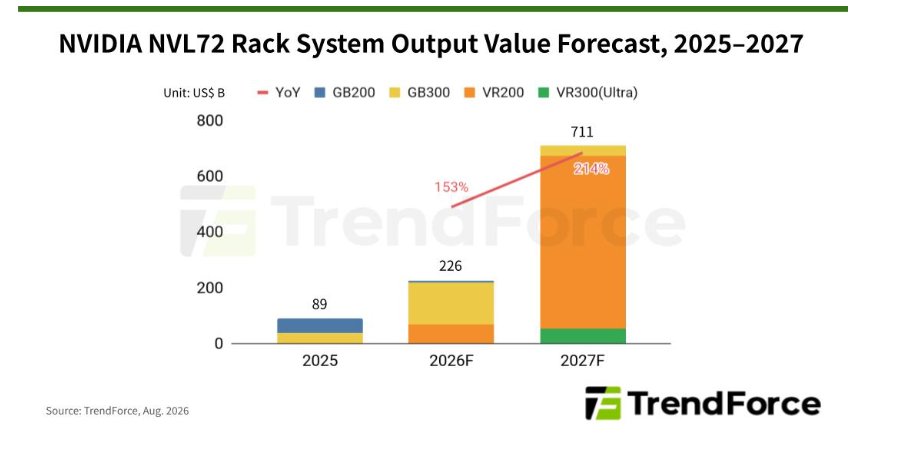
在Anthropic管理层看来,AI数据中心服务器集群的存储芯片组件,以及AI GPU仍是最清晰的AI算力产业链层面供给瓶颈。市场调研机构TrendForce预计,2026年服务器DRAM合约价累计上涨约270%,企业级SSD价格累计上涨约235%;2027年HBM合约价仍可能上涨70%—140%,即继续呈现翻倍式增长,这些数据体现了AI算力需求持续扩张与存储芯片涨价的共同作用。TrendForce测算还显示,2027年涵盖Blackwell与Vera Rubin平台的NVL72机架出货量预计同比增长超过50%;其市场调研的配图显示,相关系统产值预计由2026年的约2260亿美元升至2027年的7110亿美元,同比大幅增长214%。
Muse与Astra推动的核心变化,是让“数字劳动力”成为新的算力消费主体。Meta的Muse由Muse Spark驱动,拥有专用云端虚拟机,可以在用户离开应用后继续执行任务,并由独立Sentinel智能体审查对外操作;OpenAI的GPT-6 Astra则为dots提供能力,每个智能体拥有云电脑、浏览器与工具,能够处理持续性工作并委派子智能体。一条用户指令,由此展开为规划、检索、执行、检查和再次推理的连续流程。
背后的整体AI算力需求机制可以概括为——总推理工作量≈活跃用户数×每人任务频次×每项任务模型调用次数×单次调用计算量。渗透率提高作用于第一项,工作流自动化、多智能体协作则扩大中间两项。Anthropic此前的研究报告披露,其研究样本中智能体约消耗普通聊天4倍的Token,多智能体系统约为15倍;这一经验数据不能直接套用于Muse或Astra,却清楚展示了从“回答问题”走向“高效率完成人类复杂工作”的资源变化。
更深层的增长动力,是每项成功任务成本下降,扩大了AI能够经济地承接的工作范围。Astra在部分公开评估中同时提升能力与Token效率,因此需求增长并不要求每项任务越来越耗资源——即只要新增任务规模超过单位任务的资源节约,总计算需求就会继续扩张。此外,开源与闭源AI大模型竞赛趋势,通过改善质量、降低使用门槛和拓展场景,共同放大AI算力资源需求空间。
AI狂潮的“交付斩杀线”:SpaceX如何打开3万亿美元估值想象空间
围绕Muse以及Astra的AI智能体加速普及与渗透正在改变数据中心的资源结构。GPU承担主要模型运算,CPU则运行浏览器、代码沙箱、工具调用、数据处理与任务编排;长上下文和高并发扩大活跃KV缓存需求,推动HBM容量与带宽升级;DDR支撑虚拟机、工具进程和部分缓存卸载,企业级SSD承载文件、长期记忆与上下文分层存储。采用跨节点预填充/解码分离时,KV缓存还需要通过高速网络搬运,扩大网络设备及相应光互连需求。有效算力取决于整套系统能否协同扩展。
这也解释了投资主线为何向CPU、存储和数据中心内部高速光互连扩散。9月21日,Muse下载狂潮带动的需求预期推动AMD上涨约10%、英特尔约12%、Arm约17%;韩国10月1日公布的9月数据进一步提供存储芯片制造端验证(韩国拥有全球两家最大规模存储芯片制造商——SK海力士与三星电子):半导体出口约603亿美元,同比疯狂增长262.8%;计算机出口70亿美元,同比增长435.3%;半导体设备进口34.4亿美元,同比增长50.8%。出口金额同时受数量和价格推动,而设备进口增长则显示算力需求正向半导体产能扩产全面传导。
有华尔街分析师据此趋势提出贯穿产业链的判断:全球企业布局AI的史无前例狂潮正在形成“AI算力交付斩杀线”——商业规模的上限,越来越取决于企业能够以怎样的成本、延迟与可靠性,持续交付多少成功任务。SpaceX提前锁电、扩建集群、获取客户并强化稳定性,正是在争夺这条边界上的供应地位。对资本市场而言,具有重估基础的指标也随之具体化——即可用电力、按期上线容量、付费利用率、每兆瓦的有效任务吞吐,以及最终形成的现金流。
据了解,华尔街顶级金融机构TD Cowen在9月底首次覆盖SpaceX,给予“买入”评级及200美元目标价,较10月1日148.07美元收盘价隐含约35.1%上涨空间;核心逻辑是地面AI算力租赁将成为近期增长主引擎,预计2027年相关收入达到660亿美元、占总收入约58%,并自当年第一季度起贡献过半收入。其他华尔街金融巨头目标价覆盖方面,高盛给予“买入”评级以及220美元的12个月内目标价,摩根士丹利给予“增持”以及高达300美元目标价,瑞银给予“买入”以及210美元目标价,美银给予“买入”评级235美元目标价。
S&P Global截至9月30日汇总的37名华尔街分析师样本,综合评级为“买入”这一最乐观积极评级,未来12个月平均目标价为226.04美元,相对148.07美元意味着约52.7%的潜在涨幅;按当前约135.7亿股总股本保持不变静态测算,隐含市值约为3.07万亿美元,高于当前约2.01万亿美元。分析师给予这一乐观估值情景对应的核心预期,正是SpaceX在马斯克领导之下愈发聚焦于将电力、建设速度与集群运营能力,转化为服务多家AI客户的持续收入。


 扫码下载智通APP