

小摩列七项指标预警Q4行情:杠杆与仓位“超额”重回美股,点名保证金账户为最大脆弱点
智通财经APP获悉,两个月前,摩根大通还认为美股的去杠杆已经把此前的超额出清干净。现在,它收回了这句话的一半。该行全球市场策略团队在 9 月 30 日发布的《资金流与流动性》周报中称,部分杠杆与股票仓位指标的“超额”已经重返市场,可能成为第四季度股市的逆风——报告的主标题即是“股市脆弱性”。
策略师尼古拉斯·帕尼吉尔佐格鲁(Nikolaos Panigirtzoglou)写道:“股票仓位与杠杆的偏高已经重新出现,尽管程度不及今年 6、7 月,仍对第四季度股市构成一定挑战。”
七项指标:杠杆从哪几个口子回来了
报告把“超额”的回归拆成了七条证据链。
其一,通过美国股指期货建立的杠杆已经反弹,接近年内高位。该行的仓位指标基于美国商品期货交易委员会(CFTC)数据,统计资产管理与杠杆基金在标普 500、道琼斯、纳斯达克及其迷你合约上的持仓,按其占未平仓合约的比例计算。
其二,覆盖范围更广的股票仓位综合指标已在 9 月见顶,此前的高点是 2026 年 1 月与 2025 年 8 月。
其三,全球最大股票 ETF——追踪标普 500 的 SPY,其空头兴趣在 9 月初创下历史新低后开始见底。
其四,半导体 ETF(SMH 与内存股 ETF DRAM)此前偏高的空头兴趣已经正常化,说明“此前的空头回补基本已经结束”。
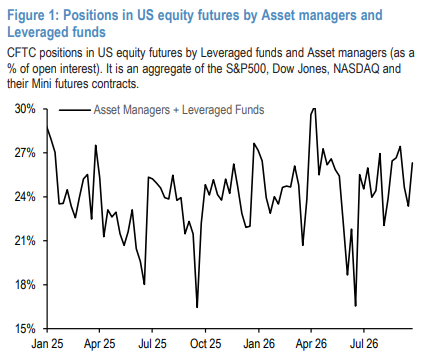
其五,动量信号显示,趋势跟踪型交易者(CTA)已开始在纳斯达克、韩国 KOSPI、台湾与日经指数上重建多头,“但仍远低于此前的极值”;报告还注意到,4 至 6 月间流行的“卖出中国互联网公司(HSCEI)、买入韩国与台湾股票”的相对交易,在 8 至 9 月重新出现。
其六,杠杆股票 ETF 的资产规模相对标的股票市值的比率近几周回升,目前处在 4 月低点与 6 月高点区间的约 70% 位置;内存股相关杠杆产品的回升不明显,仍在该区间约 50% 的位置。报告提示,如果杠杆 ETF 整体规模继续膨胀,它作为去杠杆诱因与过度波动来源的问题,可能重新成为股市的风险点。
其七,也是报告认为最值得警惕的一条:保证金账户杠杆。
最硬的一条:1.45 万亿美元与 4.5% 的 GDP 占比
摩根大通用纽交所保证金账户的净借记余额(Net Debit balance)作为美国个人投资者杠杆的代理指标。报告指出,该指标在 8 月处于“非常高的水平”,而 6、7 月的去杠杆几乎没有改变它,因此“对股市而言仍是一项重大脆弱性”。报告解释了其中的机制:对冲基金可以通过期权与期货更便捷、更低成本地加杠杆,个人投资者则更多受制于美联储 T 条例(Regulation T)——该规则规定以保证金购买证券时最多可借入买入价的 50%;净借记余额等于保证金借方余额,减去现金账户与保证金账户贷方余额之和。
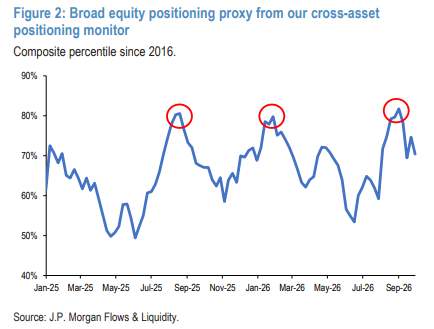
市场侧的数据印证了这一判断。美国金融业监管局(FINRA)的月度统计显示,8 月美国保证金债务增加约 366 亿美元(增幅 2.6%)至 1.4538 万亿美元,为历史第二高,仅次于 6 月的 1.502 万亿美元峰值;今年以来累计增加约 2280 亿美元(增幅 19%),同比增幅约 37%。把时间轴拉长,自 2022 年底以来投资者借款增加 8470 亿美元(增幅 140%),而同期标普 500 指数涨幅为 98%——杠杆的扩张速度明显快于市值本身的增长。
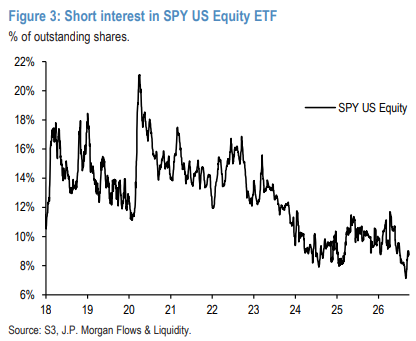
相对经济总量,保证金债务已相当于美国 GDP 的约 4.5%,高于 2021 年周期峰值的约 3.6% 与 2000 年互联网泡沫时期的 2.8%。摩根大通董事长兼首席执行官杰米·戴蒙(Jamie Dimon)此前也公开表示,“市场杠杆相当高”。
这里需要区分口径:摩根大通采用的是纽交所净借记余额,FINRA 公布的是客户保证金账户融资余额,两者统计范围不同,不可直接等同或相加。
摩根大通为什么仍看好科技:三条基本面支柱
尽管提示了仓位与杠杆的逆风,这份周报并没有转向看空。报告强调,该行股票研究团队仍然认为科技/AI 板块具备基本面支撑,“即便再度出现类似 6、7 月的股票 VaR 冲击,也不会让科技牛市脱轨”。支撑来自三条:
一是内存价格仍处上升趋势,为内存制造商提供基本面支撑——后者一直是科技/AI 板块中的高贝塔品种。这一方向与本报此前的存储追踪一致:高盛 10 月 1 日的报告预计四季度 DRAM 与 NAND 合约价继续上涨,并把企业级 SSD 视为唯一加速的品类。
二是超大规模云厂商的资本开支预期被显著上调。按汇总的自下而上分析师共识,2026 年五大厂商(谷歌、亚马逊、Meta、微软、甲骨文)合计资本开支预计为 8049 亿美元、2027 年为 1.0918 万亿美元,高于 7 月 1 日时的 7580 亿美元与 9250 亿美元。这一共识水平与高盛 9 月 24 日报告引述的市场预期基本一致(2026 年约 8000 亿、2027 年 1.1 万亿美元);高盛自身的预测更激进,为 2027 年 1.2 万亿美元、2028 年 1.4 万亿美元,并测算这些投入若要在 2026 至 2027 年的平均年度资本开支上实现盈亏平衡,需要未来几年形成约 3000 亿美元的年度 AI 收入。
三是 AI 算力价格保持坚挺。摩根大通以 Compute Desk 的 Hopper US Index 为代理指标——该指数汇总美国 neocloud 供应商出租英伟达 H100/H200 的按需与预留价格,单位为美元/GPU/小时——指出算力价格在 2025 年底持续承压之后,近几个月出现改善迹象;报告认为,算力价格越高,超大规模厂商维持或提高利润率的能力越强,而该指数的走势也让部分投资者“过度高估设备过时与折旧”的假设受到质疑。产业侧的独立数据方向相似:算力定价机构 Ornn 的 H200 结算价指数 10 月 1 日报 5.96 美元/GPU/小时,30 天上涨 32.2%,三个月区间为 4.01 至 5.96 美元。
另一面:宽度恶化,“不是 AI 就在失败”
仓位与杠杆的警告之外,9 月美股自身也留下了几处不太健康的痕迹。
整个 9 月,标普 500 指数微跌 0.4%,距 8 月的纪录高点 1.9%;纳斯达克综合指数上涨 1.8%,并在 9 月 22 日创下历史新高;但道琼斯工业平均指数下跌 4.3%,以小盘股为主的罗素 2000 指数下挫 5.4%。Interactive Brokers 首席策略师史蒂夫·索斯尼克(Steve Sosnick)把这概括为一个“如果不是 AI,就在失败”的市场。
更具体的宽度信号出现在 9 月 21 日:标普 500 当日上涨 1.49% 至 7,764.70 点,距纪录收盘仅差约 0.4%,但当日创 52 周新低的成分股数量(30 只)超过了创 52 周新高的数量(7 只),为 1999 年 12 月以来首次出现这种“指数在高位、净新高为负”的组合;据道琼斯市场数据,标普 500 成分股中已有 59.2% 较自身历史高点下跌至少 20%。
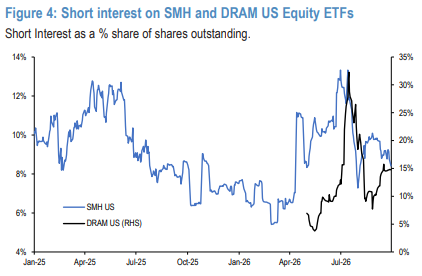
同一批事实,在摩根大通内部也引出了两种声音。就在这份周报警示“仓位与杠杆超额重现”的前一天,该行由安德鲁·泰勒(Andrew Tyler)牵头的市场情报团队在 9 月 29 日的客户报告中转为战术性看多,理由是宏观数据强于预期、债券市场趋于稳定、油价走低,并预计科技与半导体板块继续跑赢。
分歧的另一端来自 AI 投资的规模本身。摩根士丹利策略师迈克尔·威尔逊(Michael Wilson)称,油价及其成品油价格再度上行,是阻止市场达到其年底目标的主要近端风险;瑞银首席经济学家阿伦德·卡普坦(Arend Kapteyn)估算,AI 相关投资与 AI 股票上涨带来的财富效应,已占美国经济增长的 80% 以上,而非 AI 部门的资本开支“几乎为零”——这既是增长的支撑,也是集中度风险的来源。
双向判断
对第四季度而言,这份报告给出的其实是一个双向判断:一方面,仓位与杠杆的“超额”已经从多个口子回来,保证金账户杠杆是其中最顽固、也最贴近散户的一环;另一方面,摩根大通认为科技/AI 的三根基本面支柱——内存价格、万亿美元级资本开支与坚挺的算力价格——仍未动摇,因此更可能的情景是波动放大,而不是牛市终结。
报告没有给出点位预测,但它把观察窗口收得很窄:真正需要盯住的,是这三根支柱里任何一根开始松动。


 扫码下载智通APP