

美国劳动力市场“不招不裁”状态持续:9月裁员数创四年同期最少、招聘意愿退回2011年
智通财经APP获悉,美国企业的裁员计划降到了四年来同期最低,但招聘计划同时退回到 2011 年的水平——这份周四发布的报告,进一步说明劳动力市场“不裁也不招”的状态。据就业安置与高管教练机构 Challenger, Gray & Christmas 的数据,美国雇主上月宣布裁员 43,281 人,较去年同期减少近 20%,为 2022 年以来任何一个 9 月的最低值。这一数字环比 8 月的 52,881 人下降 18%。
拉长看,今年前九个月企业累计宣布裁员 573,195 人,比 2025 年同期的 946,426 人减少 39%——剔除政府部门岗位后降幅为 15%;三季度合计 129,591 人,较二季度的 226,242 人下降 43%。
招聘端则完全是另一幅图景。9 月雇主宣布的招聘计划为 90,787 人,虽远高于 8 月的 12,325 人,但较去年 9 月的 117,313 人下降 23%,是 2011 年以来最弱的一个 9 月。按 Challenger 的口径,今年前九个月招聘计划累计 210,612 人,仅比去年同期的 204,939 人高出 3%。
“企业眼下正处于观望期。雇主面对着高昂的能源成本、前景不明的伊朗战事、可能让招聘变得更贵的加息,再加上医疗成本很可能大幅攀升,”该公司首席营收官安迪·钱林杰在新闻稿中表示。“今年裁员活动确实在放缓,9 月的数据继续说明了这一点。”
裁员少了,招聘更少:一个低流动率的市场
9 月裁员的头号理由是市场与经济状况,对应 8,789 个岗位。季节性招聘本该在 9 月启动,但今年的力度明显不足:90,787 个招聘计划中,零售业占 65,150 个(约七成),主要来自万圣节快闪连锁 Spirit Halloween 与工艺品零售商 Michaels,两家今年合计宣布招人 62,000 名,低于去年的近 101,000 名。
低裁员、弱招聘的组合,在更细的指标里也能对上。据美国劳工统计局,截至 9 月 19 日当周初请失业金人数降至 197,000 人,接近数十年低位,说明企业尚未启动大规模裁员;8 月的 JOLTS 职位空缺数则减少 25.6 万至 707.9 万,每位失业者对应 1.01 个空缺岗位,低于 7 月的 1.06 个。也就是说,工作机会在变少,但在岗的人也没被大量推出门外——劳动力市场失去的是流动性,不是总量。
消费者对此的体感更差。据世界大型企业联合会(Conference Board)周二公布的调查,9 月美国消费者信心跌至近十二年半低点。
“招聘计划同比是增加的,但我们没有看到假日季应有的那波招聘计划激增,这说明企业的态度非常审慎,”钱林杰说。
科技业逆势加码,AI 成了全年裁员的第一大理由
整体裁员的降温并没有覆盖所有行业。9 月科技业宣布裁员 10,799 人,较 8 月的 6,103 人增加 77%,是当月裁员最多的行业;食品业以 7,326 人居次,服务业 3,306 人。科技业今年以来累计裁员 165,925 人,占全部裁员公告的 29%,高于任何其他行业。
更值得留意的是理由结构的变化。据 Challenger 数据,今年 1 至 8 月被企业明确归因于人工智能的裁员达到 116,175 人,约占同期全部裁员公告的 22%,是 2025 年全年 54,836 人的两倍以上,也是 2024 年 12,742 人的约九倍。AI 相关裁员在 5 月见顶,单月 38,579 人、占当月四成;此后逐月回落,8 月降至 3,462 人、退居理由榜第四位,重组重回首位。但把时间轴拉长到 9 月,AI 仍是今年以来被提及最多的裁员理由,约占全部计划裁员的 21%——这也正是本报原文援引的报告结论。
就业数据的结构面与之呼应。据8 月非农数据,当月信息业就业环比减少 2.3 万人、金融业减少 1.1 万人,前者自 2022 年 11 月起持续下降、后者自 2025 年 5 月起持续下降,均被该机构归因于 AI 冲击;与此同时,商品生产部门连续第六个月增员,则可能反映了数据中心建设的用人需求。AI 改变的不是裁员的总量,而是谁会被裁。
就业的韧性与通胀的黏性:美联储还剩多少加息空间
这份报告之所以重要,是因为它落在美联储 9 月刚刚加息之后。美联储本月把基准利率上调至 3.75% 至 4.00% 区间,为三年来首次加息,并暗示未来数月借贷成本可能继续走高。而加息的前提,正是劳动力市场不出现快速恶化。
就业侧的底气仍在。据美国劳工统计局,8 月非农就业新增 16.2 万人,为五个月来最大增幅,显著高于市场预期的约 5.6 万人;6、7 月合计上修 5.5 万人。失业率连续第三个月维持在 4.1%,劳动参与率从 61.4% 回升至 61.6%,平均时薪同比上涨 3.1%。据对经济学家的调查,9 月非农预计新增 9 万个岗位(部分机构看 10 万,美国银行则仅看 6 万),失业率预计维持在 4.1%;ADP 周三公布的数据显示 9 月私营部门新增就业 9 万人,也高于预期。
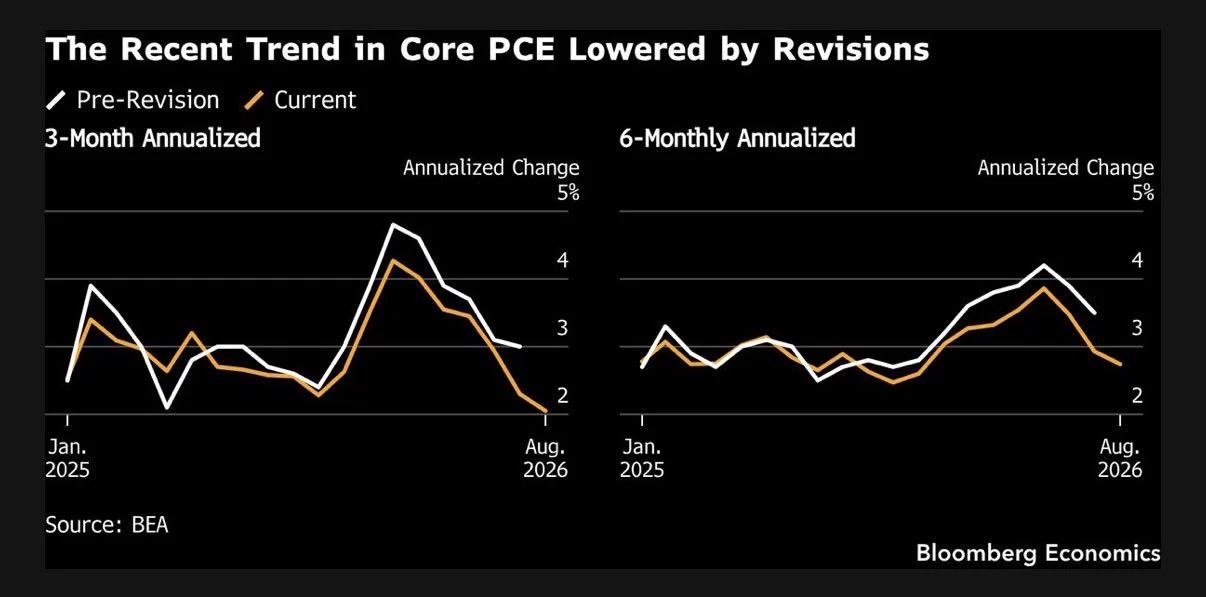
通胀端则在最近两天出现了松动迹象。据美国商务部经济分析局(BEA)9 月 30 日公布的数据,8 月个人消费支出(PCE)物价指数同比上涨 3.4%,低于市场预期的 3.7%,7 月数据同时由 3.7% 下修至 3.4%;剔除食品与能源的核心 PCE 同比上涨 3.0%,7 月数据由 3.3% 下修至 3.0%。BEA 同期调整了软件与配件、投资组合管理费和法律服务的价格计算方法,并回溯修订至 2021 年——仅方法论调整一项就使核心 PCE 同比下修约 36 个基点,高于经济学家预期的 20 至 30 个基点。
增长数据同样被上修。据最终修正数据,二季度美国实际 GDP 按年率计算增长 2.2%,低于一季度的 2.5%——需要说明的是,这一 2.2% 是年度修订后的终值,而 8 月 26 日的二读值为 1.5%。二季度个人消费支出环比增长 3.8%、非住宅类固定资产投资增长 9%,消费与投资仍是主要拉动项;三季度 GDP 首次预估数据将于 10 月 29 日公布。
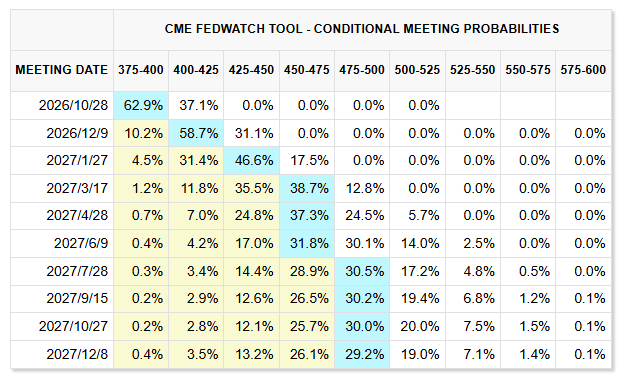
数据公布后,市场对 10 月加息的押注明显退潮。据 CME FedWatch 工具,10 月 27 至 28 日会议加息的概率从数据公布前的 51.5%、本周一的 70% 降至三成半至四成区间。这一变化部分源自纽约联储主席威廉姆斯周二的表态——他认为在前期政策收紧之后,“没有紧迫性”需要立即进一步行动。
美联储官员与华尔街信号
但美联储内部并非一致温和。芝加哥联储主席古尔斯比称通胀连续五年半高于目标是在“玩火”;理事丽莎·库克认为生产率提升会带来温和的通胀降温,但影响来得不够快,无法抵消今年晚些时候扩大的价格压力;理事巴尔则表示,能源价格高企加上 AI 相关投资的大增,已使美国在实现 2% 通胀目标的道路上“偏离了轨道”。
机构的分歧也集中在同一个点上。BMO 资本市场高级经济学家萨尔·瓜蒂耶里认为,8 月这份“没有想象中可怕”的价格数据可能让美联储有时间等待更多数据、并在 10 月按兵不动,但通胀仍处高位、消费与经济仍有韧性,年底前再加息一次依然可能。
桑坦德美国资本市场首席美国经济学家斯蒂芬·斯坦利则提醒,两个月的数据还不足以构成趋势,尤其 8 月的月度读数其实是重新加速的,“不过至少有一些理由可以略为乐观——最低限度上,美联储可以从容行事,或许不需要升太多就能把通胀引向目标”。
对投资者而言,钱林杰那句话仍然是理解这份报告的关键:企业没在裁员,但也没在招人。这种状态对通胀是友好的——它压制薪资与服务价格的上涨动能;但它同时意味着,一旦需求端出现裂缝,就业数据的恶化可能来得比以往更快。周五的非农数据,市场要看的不是涨不涨,而是落差有多大。


 扫码下载智通APP