

美光(MU.US)财报“炸裂”却股价震荡:存储超级周期远未见顶,市场为何不再激动?
智通财经APP获悉,美东时间周四美股盘后,美光科技(MU.US)以一份几乎无可挑剔的财报为其2026财年画上了句号。
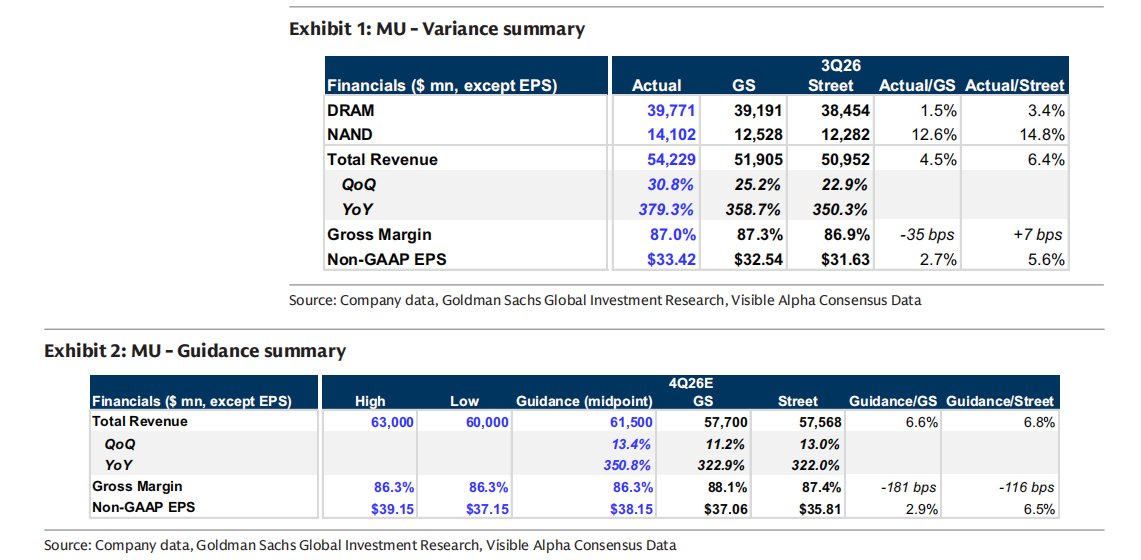
财报显示,该公司第四财季营收542.3亿美元,同比增长379%,环比增长31%,连续六个季度创下纪录;调整后每股收益33.42美元,同比增长超过十倍;毛利率攀升至87%,较上一季度提高2.1个百分点。放眼整个财年,美光总营收达到1331.9亿美元,是上一财年创纪录水平的3.5倍,其中数据中心收入同比翻了四倍,DRAM全年收入首次突破1000亿美元。
对下一财季的指引同样远超预期:营收指引中值615亿美元,高于华尔街预期的575.7亿美元;调整后每股收益指引中值38.15美元,高于华尔街预期的35.81美元。
然而,财报公布后,美光股价盘后一度涨约2%,随后迅速转跌,在多空之间反复拉锯,截至发稿,该股盘前交易价格维持在1060美元附近,跌幅约为0.5%。
一份几乎“满分”的财报,为何未能点燃市场的热情?
业绩强劲程度:不止于数字
美光这份财报的强劲,首先体现在营收结构的质变。第四财季,核心数据中心业务(CDBU)营收达到180亿美元,环比增长56%,毛利率高达90%,同比增长超过十倍,AI服务器需求是核心推动力。
数据中心业务目前占公司总营收的33%,而云存储业务营收163亿美元,占30%,两者合计已超过总营收的六成。在DRAM方面,营收达到398亿美元,同比增长343%,位出货量环比中个位数增长,但价格上涨幅度达到高个位数,说明增长主要由价格驱动而非单纯的出货量堆叠,这反映出行业供需的极度紧张。NAND营收141亿美元,同比增长526%,环比增长42%,位出货量增长约10%,价格涨幅约30%,同样印证了供给瓶颈的严峻。
另外值得关注的是,美光在电话会上披露了关于未来产能的关键信息:2027财年超过75%的出货已经通过长期协议锁定,策略客户协议(SCA)数量从上一季度的16份增至26份,客户预付款总额从220亿美元增至320亿美元,剩余履约义务(RPO)达到约1500亿美元,较上一季度的约1000亿美元大幅增长。这些协议预计覆盖美光截至2030年超过35%的营收,其中约四分之三已确定定价框架,多数设置了价格区间,部分协议甚至延伸至2031年。
资本开支方面,美光宣布2027财年上半年资本开支约250亿美元,其中第一季度约115亿美元,下半年还将进一步增加,大部分增量用于新建晶圆厂而非单纯的设备采购。产能落地节奏方面,首个爱达荷州工厂产出时间提前至CY27年中,新加坡工厂预计2HCY28产出,广岛工厂洁净室完工提前至CY28末,纽约工厂已破土动工。
首席财务官Mark Murphy在电话会上透露,第四财季产生了440亿美元运营现金流和332亿美元自由现金流,并承诺未来将100%的超额现金返还给股东。
存储正在定义AI的边界
美光CEO Sanjay Mehrotra在电话会上将当下的行业变革定义为:“超级智能正在为美光创造其历史上最引人注目的机遇”。这句话并非空洞的修辞。
从产业逻辑看,AI模型规模扩大带来的不只是算力需求,还有对内存容量和带宽的指数级需求增长。Mehrotra在电话会上指出,在内存能力更强的平台上运行AI应用,能够实现更具扩展性的增长,改善终端用户体验。换言之,存储不仅是AI基础设施的重要角色,还是决定AI系统能力上限的关键变量。
在HBM领域,美光已与英伟达(NVDA.US)合作开发业界首款定制化HBM方案。2026年第一季度,美光已开始为英伟达Vera Rubin平台量产HBM4 12层堆叠36GB产品,实现了超过2.8TB/秒的带宽。Mehrotra透露,2027年HBM的大部分供应已经签订协议,“价格同比大幅上涨,这缩小了HBM与传统DRAM之间的毛利率差距”。这意味着HBM业务正从“战略投入”转向“利润贡献”。
长远来看,Mehrotra在电话会上勾勒了“物理AI”的新增长极。他强调,L4级及以上自动驾驶汽车的内存容量通常超过200GB,存储容量达到数TB,比当前L2+/L3级别高出一个数量级;人形机器人预计也将有类似的需求量。他强调,到本世纪末,物理AI将成为存储需求的重要驱动力。
摩根大通在财报前发布的供需分析显示,HBM市场在2026年、2027年和2028年的供需缺口分别为20%、19%和16%,累计短缺到2028年将达到23周。花旗的分析更为激进,预计供需缺口将从2027年的-21%扩大到2028年的-36%。德意志银行的测算则认为,DRAM供需缺口将在2027、2028年进一步扩大,市场或在2029年才达到供需平衡。
这些数据指向同一个结论:AI驱动的存储需求已经进入结构性短缺阶段,而非周期性波动。
股价为何陷入震荡?
既然基本面如此强劲,为何美光股价几乎纹丝不动?
首先,毛利率指引成为短期情绪的“刹车”。第四财季87%的毛利率确实超出了分析师的预期(86.9%),但下一财季的毛利率指引约为86.25%,低于市场预期的87.4%。CFO Murphy解释称,第一财季将是2027财年全年毛利率的低点,主要原因是更高成本的库存销售以及更高的薪酬费用,此后各季度毛利率预计逐步回升,但价格上涨速度将趋于温和。在预期极度饱满的情况下,哪怕是0.45个百分点的毛利率指引落差,也足以触发部分投资者的获利了结。
其次,资本开支的大幅跳升压过了财报超标的利好。市场开始担忧美光正在从“毛利率扩张模式”转向“产能扩张模式”。有分析指出,随着财务业绩持续超越预期,美光股价可能进入盘整阶段,不再单纯因财报利多而大幅上扬。资本开支的显著增加意味着未来折旧费用上升、利润率可能面临结构性压力,这成为压制短期股价的重要因素。也有分析指出,“资本支出加码”的消息在盘后压过了财报超标的利好。
高盛分析师James Schneider团队在最新研报中也指出,美光最新财季业绩和下一季度指引均显著高于华尔街预期,同时公司披露更多长期客户协议并大幅上调资本开支计划,这些因素有望支撑股价温和走高;但毛利率略低于高盛预期,且投资者此前预期已偏高,限制了估值进一步扩张的空间。
从投资者角度看——也可能是最根本的原因——市场关注点正在从“景气度有多高”转向“景气度能维持多久”。摩根士丹利在财报后指出,市场的关注焦点正在发生转移,投资者不再仅仅关心当前业绩有多好,而是开始审视这轮超级周期在2028年之后能否持续。美光股价今年以来已大幅上涨,市场对超预期业绩的定价相当充分。尽管基本面强劲,美光股价仍以约7倍远期市盈率交易,远低于过去两年约10倍的均值,市场对2027至2028财年增速大幅放缓的预期已经部分反映在估值中。
此外,预期管理甚至可能已经进入“超越预期也不够”的阶段。有分析指出,分析师已经将美光超越自身指引视为常态,市场期待的是“超越超越预期”。期权市场数据显示,过去10次财报中,美光股价次日平均波动幅度为9.4%,中位数为9.1%,但本次期权仅定价了约6.3%的波动幅度,说明市场对财报后的剧烈波动预期已明显降低。
高盛在美光公布财报后维持“中性”评级,但将目标价从1100美元上调至1250美元,基于18倍市盈率及上调后的正常化每股收益70美元。Schneider团队总结道,当前水平风险回报大致平衡,但若看到行业在2028年及以后持续保持供应增长纪律,将考虑对美光转为更积极看法。
事实上,美光这份财报的意义,已经超越了单个公司的业绩表现。它传递出的核心信号是:AI基础设施建设对存储的需求不是短期脉冲,而是一个可能持续到2028年甚至更久的长期结构性趋势。
但对于投资者而言,挑战在于:当一家公司的基本面强劲已成共识,超额收益的来源就不再是确认景气度本身,而是判断这个周期的持续性能否超出市场预期。当前约7倍远期市盈率的估值水平,既反映了市场对增速放缓的担忧,也可能蕴含着被低估的长期价值。


 扫码下载智通APP