

安联投资:高利率新常态来临 看好新兴市场债券与亚洲高收益信贷
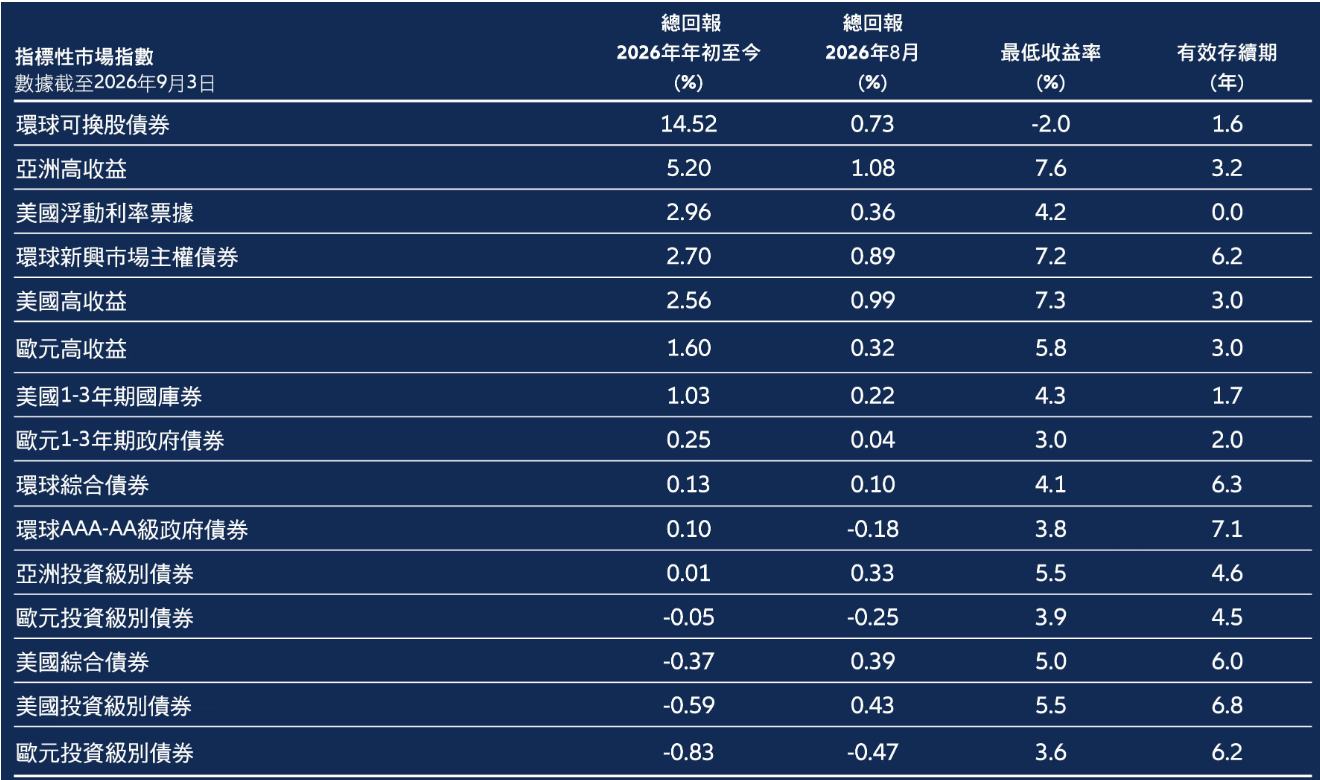
智通财经APP获悉,安联投资发布9月定息收益展望称,受美伊冲突尚未得到彻底解决影响,市场担忧能源价格高位或将持续推升通胀,长年期主权债券价格承压。分区域来看,日本债券表现垫底,美英债券表现优于欧元区。美国财政部实施数十亿美元长年期美债回购,仅起到平抑波动效果,并未带动收益率下行。市场加息预期升温推高短端收益率,收益率曲线普遍趋平。外汇市场层面,美元对主要货币走弱,大宗商品关联货币表现亮眼;新兴市场债券与企业信贷整体占优,高收益债券表现尤为突出。
安联投资指出,市场已经迈入货币环境趋紧新阶段。9月上旬超长年期主权债券遭遇抛售,收益率攀升至多年高点。欧洲央行加息 25 个基点至 2.50%,同时上调通胀预期,油价再度站上每桶 100 美元。即便美国财政部 8‑9 月开展市场干预,债券市场并未受到明显提振,10 年期美债收益率逼近 5%,30 年期美债收益率在 5.4% 下方震荡。
若对比08年金融危机之后被持续压低的收益率水平,当前收益率看似处于高位,但相较于历史长期均值,主权债券收益率仍不算高。这一轮变化更偏向一场市场制度范式切换,而非简单债券危机。范式转变背后多重驱动因素:通胀风险抬升、财政赤字扩张,政府与科技巨头竞相为 AI 基建抢夺资本,进一步加剧全球资金竞争。
安联投资认为,当前债券估值并不存在显著泡沫,宽松货币时代正在有序落幕。自特朗普第二任期以来,美国 10 年期美债收益率大致维持约 90 个基点区间震荡,在市场不断渲染债市崩溃论调背景下,整体走势尚算有序。当然市场依旧存有各类风险隐患。固收投资思路也必须随之迭代,告别过去利率人为压低时期的旧框架。
对于固收投资者而言,更高收益率并非完全利空,债券自身回报吸引力回归,有望推动投资者提升债券配置比例;收益率上行也让债券对比股票的配置价值提升,可以作为股票组合重要补充。2020 年后传统多元资产策略持续承压,市场下跌阶段股债经常同步走弱,根源来自通胀超预期上行,市场一度将 5% 收益率视作非正常状态。随着 “高利率维持更久” 逐步成为现实,债券有望重新发挥风险对冲功能。
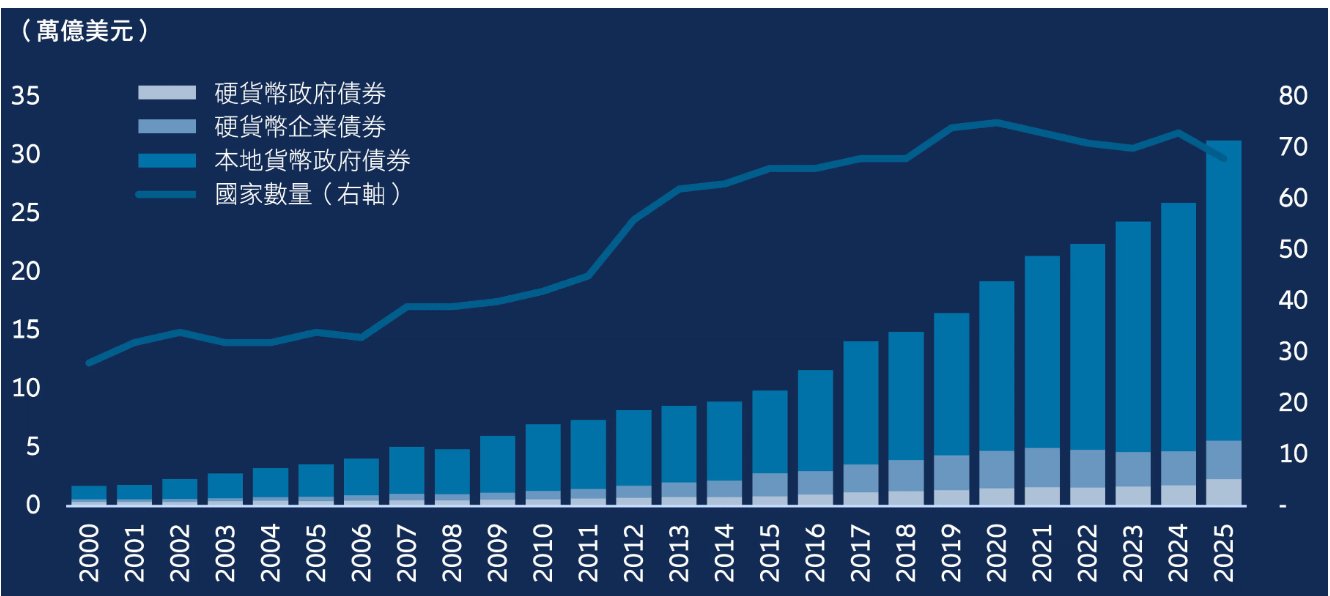
安联投资表示,更高收益率带来复利收益,能够对冲股票组合波动。再通胀与加息环境之下,金融机构发行的浮动利率票据具备投资价值,票息跟随利率上行而抬升。同时安联投资看好新兴市场债券以及亚洲高收益信贷,一方面整体收益率具备诱惑力;另一方面主权与企业信贷基本面稳健改善,对AI投资热潮依赖度相对更低。


 扫码下载智通APP