

长期限国债抛售继续上演! 10年美债收益率再破5.2%,“智能体爆发VS融资成本攀升”叙事对峙升级
智通财经APP获悉,AI算力基础设施投资浪潮正在面对一组愈发尖锐的矛盾:AI智能体应用大举扩张带来的强劲算力预期强化了企业提前大规模锁定算力资源的必要性,能源通胀与美联储主导的货币紧缩预期却在同步抬高这些投资的资金成本。9月28日亚洲早盘,特朗普拒绝伊朗最新霍尔木兹海峡开放方案后,布伦特原油上涨1.4%至每桶105.80美元,美国国债重新遭遇大幅抛售:对政策利率敏感的两年期收益率上升5个基点至4.90%,10年期美债收益率则上升4个基点,继上周四之后再度升至5.20%以上点位。
在亚盘早期时段,日本和澳大利亚国债也跟随美债持续承受重大抛压。对甲骨文、亚马逊、以及谷歌、CoreWeave等正在举债扩建AI数据中心的算力基建相关企业而言,这意味着新增融资需要支付更高利息等融资成本;对股票投资者而言,则意味着未来盈利必须接受更高贴现率与更高融资成本的持续检验。AI算力需求能否继续增长,与这些增长最终能为股东留下多少现金回报,正在成为两个需要分别回答的问题。
这轮全球债市调整的直接催化剂,是市场重新评估能源供应恢复的时间,与美联储还需要加息多少,再加之对于10年及以上长期限美债收益率曲线而言,更关键的结构性力量来自“财政赤字攀升+AI发债”争夺全球久期债券资金池。
理解10年期美债这一“全球资产定价之锚”,需要区分未来短期利率的预期路径与持有长期债券所要求的期限溢价。美联储9月16日已将政策利率上调25个基点至3.75%—4.00%,通胀格局之下的进一步加息预期会通过未来利率路径传导至长债;除了AI发债狂潮与美国财政部财政扩张共同抢占全球资金池,财政融资、通胀不确定性以及长期债券供需格局,都是影响投资者要求的额外补偿。
在日本,金融市场也在失去过去低利率环境提供的缓冲。近期报价显示,日本10年期国债收益率9月25日一度达到3.115%,为1996年以来高位;20年期和30年期收益率在9月24日分别升至3.900%和4.130%。日本央行9月18日决定将政策利率从约1.00%提高至约1.25%,并明确指出,高油价、日元贬值和AI相关需求正在推高企业成本,部分压力开始向消费者价格传导,工资转嫁与通胀预期也在增强。
特朗普拒绝伊朗提议后油价上涨,债券抛售再度来袭
周一,美国国债再度遭遇抛售。此前,美国总统唐纳德·特朗普拒绝了伊朗关于重新开放霍尔木兹海峡的最新提议,推动国际油价上涨,布伦特原油价格早盘直接涨超2%逼近107美元,加剧了市场对于全球通胀担忧。
对利率变化敏感的美国两年期国债收益率上升5个基点至4.90%,10年期国债收益率则上升4个基点至5.20%。日本和澳大利亚的主权债券价格也出现下跌。上周,在美联储官员发表鹰派言论的背景下,各期限美国国债收益率大幅攀升至多年高位,周一的美债抛售是在此之后再度出现的。
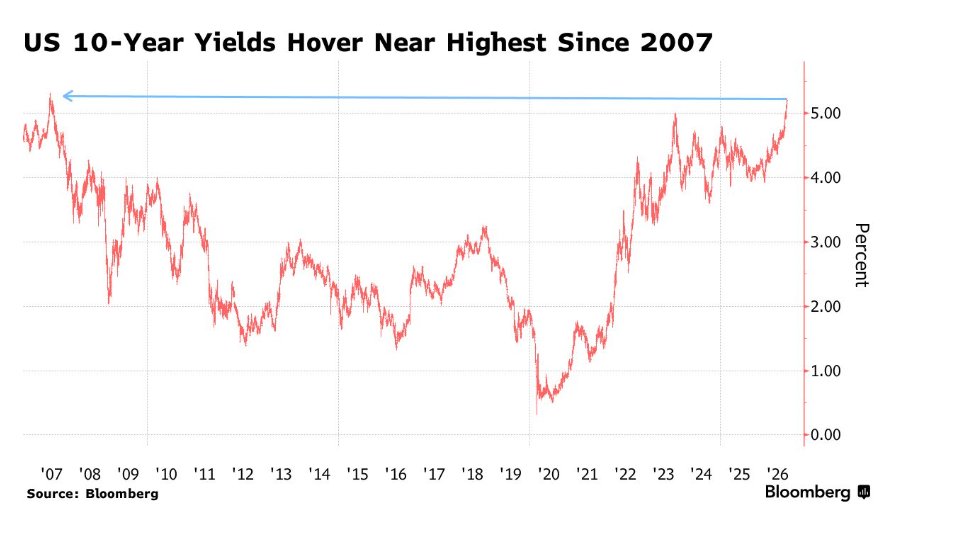
如上图所示的那样,美国10年期国债收益率徘徊在2007年以来最高水平附近。
亚洲交易时段早盘,布伦特原油上涨1.4%,至每桶105.80美元。此前,伊朗表示不会放宽重新开放霍尔木兹海峡的条件,这再次加大了美联储通过加息遏制通胀的压力。据Axios消息,特朗普表示,尽管他拒绝了德黑兰的最新提议,但预计谈判将在本周恢复。
西太平洋银行固定收益研究主管达米恩·麦卡洛表示:“美联储持续释放鹰派信号,以及油价维持在100美元上方,是推动债市走弱的关键因素。”
与此同时,美国财政部长斯科特·贝森特敦促美联储政策制定者在利率问题上保持“开放态度”,认为人工智能和放松监管带来的生产率提升,将有助于控制美国通胀。
AI繁荣的“收益率反噬”:AI算力需求越旺,扩张越需要算清资金账
AI融资扩张已经从投资级科技巨头延伸至创纪录的高收益债交易。软银9月24日确定了100亿美元及10亿欧元新债的发行条款,合计约111亿美元,媒体普遍将其列为全球有纪录以来规模最大的高收益公司债交易;按照软银公告,预定发行日为9月29日。其中7.5年期美元债票息达到9.75%,募集资金用途包括支付对OpenAI追加投资的最后一期100亿美元款项。这笔交易说明,AI融资渠道仍然开放,但获得巨额资金所需支付的价格已经相当高。
大型科技企业同样在扩大融资规模并延长资金期限。谷歌母公司Alphabet已于8月10日完成250亿美元美元债发行,最长一档于2066年到期;亚马逊9月9日通过首次英镑债交易募集42.5亿英镑,约合57.6亿美元。更值得关注的是供给预期:高盛预测数据显示,超大规模云厂商2027年债务发行总额预计达到创纪录的4200亿美元,比2026年估计值高60%。
融资压力正在同时来自基准利率与信用利差。9月22日的市场数据显示,AI相关发行人的利差约为115个基点,高于广义投资级市场的78个基点。受访机构强调,额外补偿不仅涉及信用判断,也来自持续增加的债券供给、发行节奏的不确定性和投资组合集中度限制;这些利差不能直接等同于违约概率。对新增美元固定利率融资而言,成本通常由相应期限的基准收益率(通常紧密关联有着“全球资产定价之锚”称号的10年期美债收益率)加上信用及流动性补偿构成。当两部分同时抬升,即使企业仍能顺利融资,其项目回报也可能被压缩。
这组矛盾在一定程度上可以被概括为AI繁荣的“长期限美债收益率曲线反噬”:企业为兑现未来的生产率红利,先扩大芯片、电力、建筑和融资需求;如果短期需求增长快于供给扩张,便可能增加成本与通胀压力,进而使融资环境更紧。贝森特强调AI和放松监管能够提高生产率、帮助控制通胀,这一逻辑着眼于长期供给能力改善;圣路易斯联储研究人员的模型分析则提示,即使生产率提升尚未实现,对未来增长的乐观预期也可能先刺激当前需求和通胀。两种判断涉及不同的时间阶段:长期降本潜力,并不能自动抵消建设期的长期融资成本压力与资源约束。从AI基建项目财务角度推演,真正需要关注的是投资回报率与资本成本之间还能留下多大空间,以及现金流能否赶上偿债时间表。


 扫码下载智通APP