

美联储加息之后,澳大利亚联储准备连续出手? 市场聚焦“9月重启加息、11月再加”
智通财经APP获悉,澳大利亚联储(RBA)即将面对的核心抉择,是在通胀仍高于目标、能源成本再度上升的情况下,是否跟随美联储等全球央行进一步收紧政策,即使房地产和就业市场已经显露降温迹象。
根据机构的一项经济学家调查数据,市场预计澳洲联储将在9月29日将现金利率提高25个基点至4.6%,达到2011年11月以来最高水平;更重要的分歧,则是11月是否需要接续加息至4.85%。支撑紧缩预期的因素包括通胀和经济增长数据超出预期,以及企业对该央行能否恢复价格稳定的信心受到侵蚀。
澳大利亚统计局数据显示,7月整体CPI同比上涨3.5%,截尾均值通胀率为3.6%,均高于2%—3%的目标区间;其中,整体通胀同比虽然较6月回落,核心通胀却没有进一步下降。截至目前,现金利率仍为4.35%,此次加息尚未落地。
澳联储料将重启加息,全球高利率压力继续累积
美联储重返加息轨迹,则使澳大利亚面临的政策困境置于更广泛的全球利率重估之中。值得注意的是,澳大利亚联储此前先于美联储、日本央行等央行拥抱加息周期,澳联储今年2月、3月和5月各加息25个基点,累计加息75个基点,将现金利率从3.60%提高至4.35%;美联储则在9月16日才重启加息。
美联储此前已于9月16日加息25个基点,将政策利率区间提高至3.75%—4.00%。嘉信理财9月25日的分析显示,联邦基金期货当时计入了截至2027年6月接近三次额外加息的预期。长期国债收益率反映未来短期利率路径及期限溢价,因此,即使央行尚未实施后续加息,市场也会提前调整长期资金价格。
嘉信的分析师团队引用纽约联储的分析模型指出,今年十年期美债收益率上升主要来自预期短期利率上修,而非期限溢价主导,足以说明市场正在重新评估压制通胀究竟需要多高、维持多久的政策利率。
这一重估已经体现在美澳长端利率上。9月25日纽约交易时段,美国十年期、三十年期国债收益率分别一度触及约5.23%和5.53%,达到2007年和2004年以来最高水平,随后回落至约5.16%和5.49%。同日,Trading Economics汇总的场外银行间报价显示,澳大利亚十年期、三十年期国债收益率分别约为5.40%和5.75%,过去一个月分别上升约38个和18个基点。两国长端利率共同承受能源通胀和政策路径上修的压力,但澳大利亚还叠加了自身核心通胀黏性与再次加息预期。
从暂停到再紧缩?对高通胀的耐心渐失,澳联储料将重启加息
随着政策制定者对持续高企的通胀逐渐失去耐心,澳大利亚央行预计将于周二重启加息,而围绕此后是否还需要进一步加息的争论正在升温。
根据机构的一项面向经济学家们的调查报告,澳洲联储由九名成员组成的货币政策委员会将在悉尼时间下午2时30分公布的决议中,将现金利率提高0.25个百分点至4.6%,达到2011年11月以来最高水平。在全球能源价格急剧上涨的背景下,交易员也在为澳洲联储结束连续两次会议暂停加息的状态定价。
投资者将密切关注利率声明,以及行长米歇尔·布洛克在一小时后举行的新闻发布会。他们将寻找线索,判断澳洲联储是否准备在11月继续加息,形成连续两次会议加息的节奏,还是更倾向于在今年余下时间保持观望。
澳大利亚联邦银行澳大利亚经济研究主管贝琳达·艾伦表示:“考虑到通胀背景,风险在于9月之后仍需要进一步收紧货币政策。但进一步强化货币政策的限制性,并不是一个容易作出的决定。”
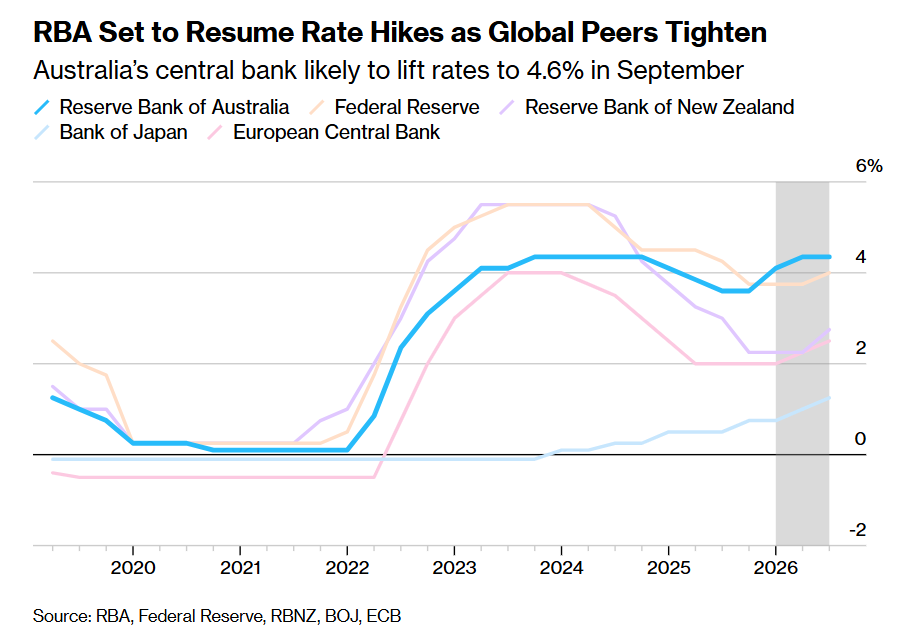
如上图所示,澳联储料将重启加息,全球多家央行同步收紧政策,澳大利亚可能在9月将利率提高至4.6%。
澳洲联储重启政策紧缩的迹象,可以追溯至其出人意料地偏鹰派的8月会议纪要。在这份立场偏向紧缩的会议纪要中,对政策前景存在分歧的决策委员会列出了在9月28日至29日会议前将重点关注的三项关键数据:
7月月度通胀数据:整体和核心通胀均超出预期
第二季度国内生产总值:增长超出预期
8月就业数据:失业率连续两个月上升
据此,三项数据中有两项朝着不利于通胀降温的方向发展。这一系列强于预期的数据,伴随着央行日益偏鹰派的政策沟通。高级官员反复强调,他们对通胀持续高企的容忍度很低,并愿意在必要时再次加息。
他们还对通胀预期能否回到2%—3%的目标区间表达了担忧。布洛克提醒一个议会委员会,企业界开始“冒出”一种看法,即澳洲联储无法将CPI涨幅降至3%以下。
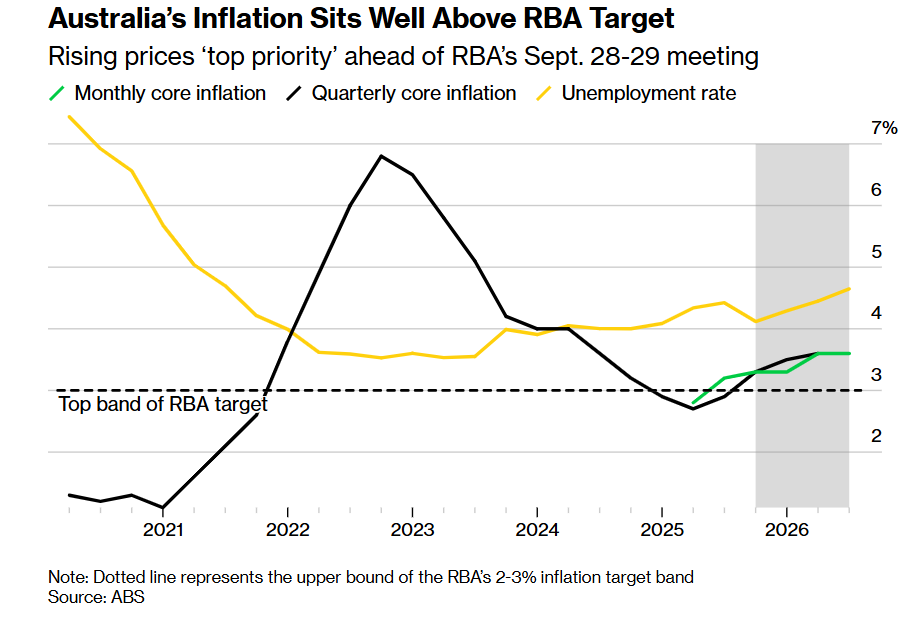
如上图所示,澳大利亚通胀率明显高于央行目标——物价上涨成为澳洲联储9月28日至29日会议前的“首要关注事项”。注:虚线代表澳洲联储2%—3%通胀目标区间的上限。来源:澳大利亚统计局
加拿大皇家银行资本市场的罗伯特·汤普森在布洛克9月18日作证后表示,官员们释放的政策信号之强,“让我们几乎毫不怀疑,央行内部人士已经作出了决定——9月加息是必要的行动。”加拿大皇家银行预计,11月还将进一步加息,使现金利率升至4.85%,达到2008年11月以来最高水平。
澳洲联储在年初采取了积极的加息行动,前三次会议均上调利率,此后自5月以来一直将利率维持在4.35%。
包括澳大利亚联邦银行和高盛集团在内的大多数银行,预计委员会将在周二收紧政策。澳新银行、瑞银集团和汇丰控股也预计,澳洲联储将连续两次会议加息。
因此,汇丰澳大利亚首席经济学家保罗·布洛克瑟姆预计,周二将迎来一次“鹰派加息”,并表示其预测的两次加息将对经济造成冲击。他说:“我们预计,这将使经济增长在今年年底至明年年初陷入停滞,而且我们认为衰退风险正在上升。”
中东冲突和俄乌冲突也使全球环境中的通胀压力不断增强。这两场冲突似乎都不太可能很快结束,并且都在推动燃油价格进一步上涨。人工智能投资热潮也在推高物价。
主要央行正在作出回应——美联储、日本央行和欧洲央行在过去一个月均上调了利率,而英国央行则警告称,可能需要收紧政策。
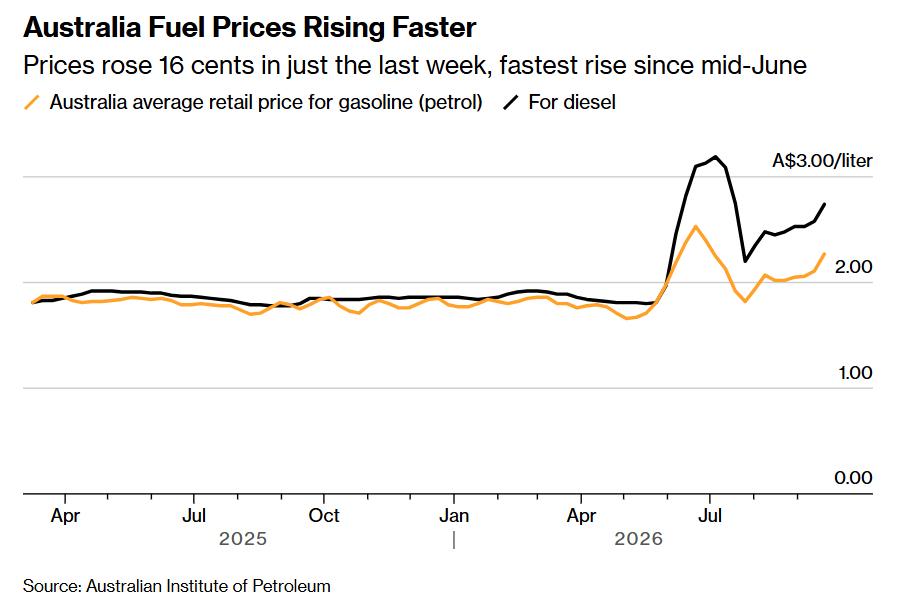
如上图所示的那样,澳大利亚燃油价格加速上涨——仅过去一周价格就上涨16澳分,创6月中旬以来最大涨幅。
经济合作与发展组织预计,富裕国家的通胀将在2027年持续,并警告包括澳大利亚央行在内的各国央行,要“保持高度警惕”,采取比疫情后时期更有力的干预措施。国际货币基金组织本月也直接向澳洲联储发出了类似警告,敦促其随时准备加息。
早在美国和以色列对伊朗的袭击导致燃油成本飙升之前,澳大利亚就已经在应对消费者价格加速上涨的问题。该国目前的通胀率位居发达经济体前列。
不过,其他因素表明,澳洲联储可能不必像一些较为鹰派的预测所设想的那样,将利率推升至那么高的水平。与经济多个领域密切相关的澳大利亚住房市场正处于下行之中,再次加息可能使这种下行进一步加剧。失业率也在上升,而澳大利亚联邦银行的家庭支出洞察数据显示,家庭支出在此前表现出韧性之后,正在出现广泛放缓。
AMP经济学家迈·布伊表示:“当前失业率的上升趋势表明,加息正在发挥作用,尽管见效非常缓慢。”但她补充说,这“不会阻止澳洲联储进一步加息”。


 扫码下载智通APP