

入通后股价7日跌近30%,何以撑起天辰生物-B(01779)后续股价?
9月7日获纳入港股通名单后,天辰生物-B(01779)股价走出了一段明显的下跌行情。
9月7日当日,公司股价收跌10.31%,虽然次日反弹收涨6.01%,但接下来却走出了一段“五连跌”,7个交易日内股价累计跌幅达到27.65%。
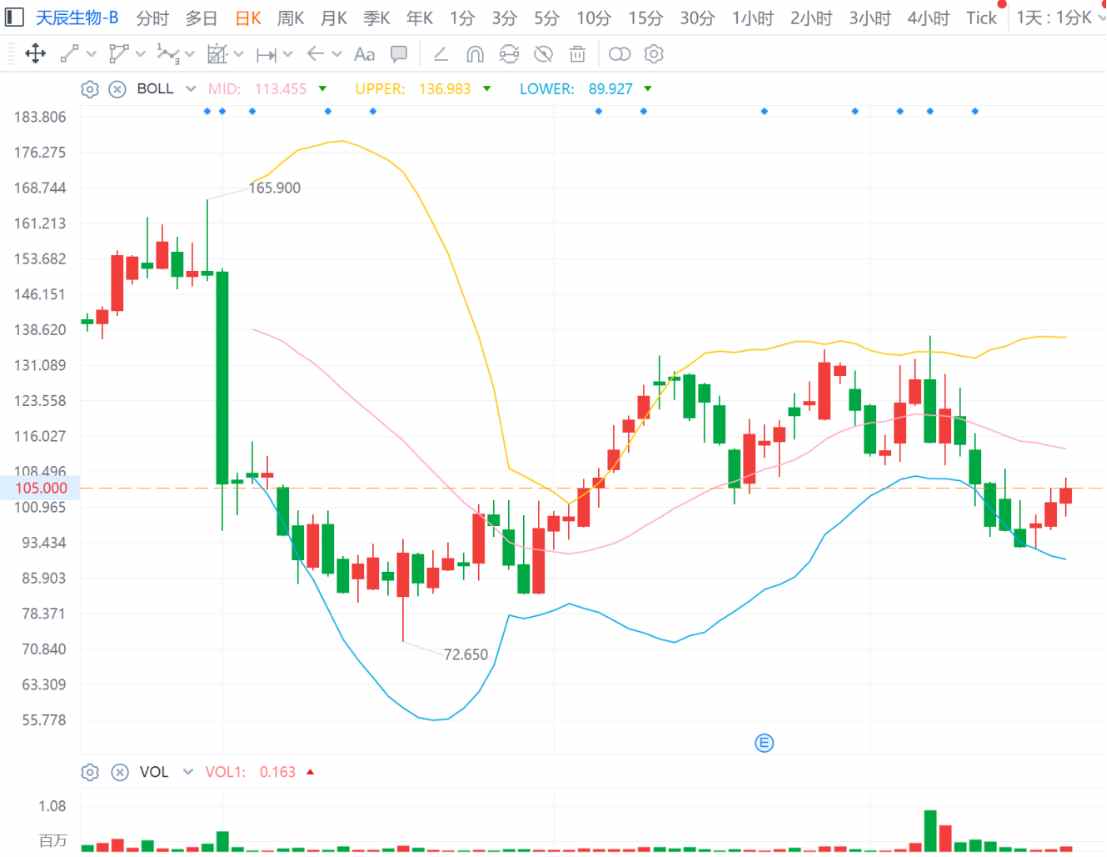
而在经过这轮急跌后,天辰生物也在近日迎来修复行情。智通财经APP观察到,9月16日至18日,天辰生物股价出现了一段“三连阳”的短线低位反弹,而其能否成为后续反转行情的起点,无疑成为场内外投资者关注的焦点。
入通后,南向资金为何未能撑起股价?
从天辰生物近期的股价走势来看,“入通日”无疑是一个关键的节点。
9月7日,港股通标的名单正式生效,本轮调整新纳入54只个股,剔除15只。从首日市场表现看,纳入名单并未带来普涨行情。54只新晋成分股中仅12只收涨,而另外下跌的42只股票的平均跌幅达到6.62%,天辰生物的表现略逊于平均水平。
不过这也在一定程度说明,天辰生物股价入通后下跌,并非其个股异动,而是受整体市场情绪扰动。从交易逻辑来看,多数投资者显然将“入通日”视为利好兑现节点,而非新的股价催化因素。
实际上,此次54只“入通”股票中有44只录得年内正收益,整体年内平均涨幅高达101.85%。
虽然天辰生物作为次新股还没有完整的年度股价涨幅数据,但其在9月7日正式生效前,股价已从8月19日收盘105.2港元升至9月4日收盘128.0港元,区间股价涨幅已达到21.67%。并且天辰生物股价在8月27日盘中表现出现了明显放量上攻,9月4日其成交额还进一步放大至3526.5万港元。
阶段性量价齐升的背后,说明市场在天辰生物“入通”正式生效前已经围绕去前期财报给出的“BLA受理+管线兑现”利好,以及入通后股票流动性改善做出了预期定价。9月7日,天辰生物盘面出现放量长阴,正是前期港股通+BLA预期交易资金集中兑现的体现。
但实际上,天辰生物股价在9月7日至15日的这段行情走势的核心,并非9月7日的单日暴跌,而是其在9月8日反抽失败后,未能形成二次上攻,反而逐级下移。
从量能角度来看,继前一日1.61亿港元放量成交额之后,天辰生物在9月8日成交额仍有9779万港元;但之后随着公司股价的不断下探,其场内成交额持续下跌,到9月15日成交额只剩1053万港元,形成了典型的“缩量阴跌”。而这也从侧面说明,这段区间内,天辰生物的低位买盘不够主动。
虽然此时天辰生物已顺利入通,但刚进场的南向资金不论从买入规模、买入时点和买入方式上都不足以对抗天辰生物彼时盘内的抛压。
数据显示,9月7日,南向净买入天辰生物约1.08亿港元,占当日总成交额约67%,但天辰生物当天股价仍大跌10.31%。这说明当天南向资金并没有为天辰生物托住价格,也从此侧面显示出其场内更强的卖压。
而除去9月7日和8日两个“脉冲式成交”的交易日,天辰生物9月9日至9月15日的南向净买入约6748万港元,而其同期股票成交额约1.31亿港元,南向净买入占区间成交额约51.6%;而天辰生物的对应南向持股市值则从9月9日的约9856万港元升至9月15日的约1.60亿港元,增加约6100万港元。
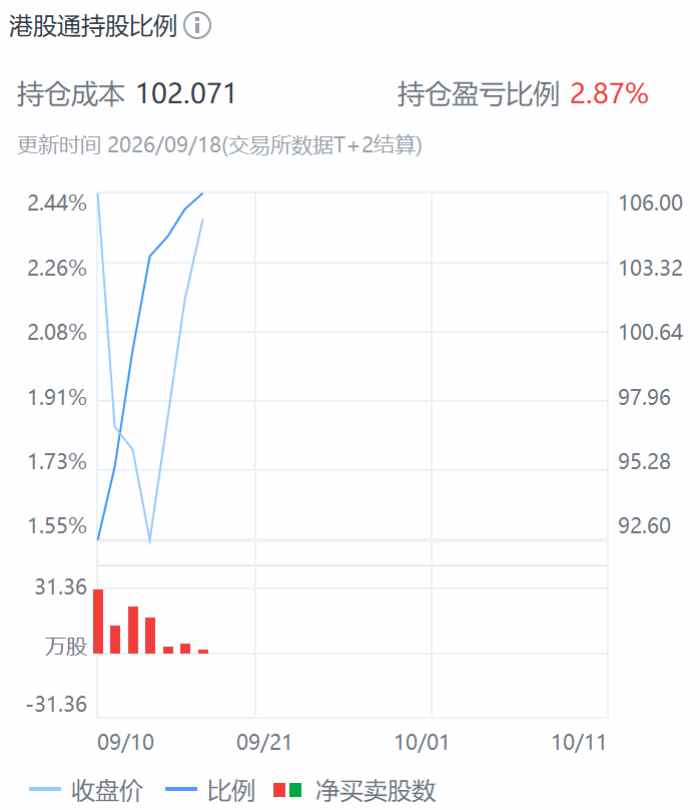
在这段时间内,天辰生物的南向资金占流通股比例从1.15%升到2.30%,但公司股价却同步创新低。这或许也说明,此时的南向资金尚未形成“越跌越主动加仓”的趋势型买盘,而更多是低位配置型承接。对天辰生物这家18A企业来说,虽然此类买盘能在短线上减缓跌速,但仍不足以扭转空头趋势。
超跌修复后,何时进入下一轮上升行情?
从盘面来看,在连续7个交易日急跌之后,天辰生物股价终于迎来了三日反弹行情。9月16日至18日,天辰生物股价区间涨幅达到7.80%,其中在9月18日成交额放大至1680万港元、换手率提升至0.22%,低位资金回补的信号趋于明显。
然而拉长时间线来看,目前天辰生物股价仍处于急跌后的修复阶段,尚未启动新一轮的主升行情。
技术面表现上,首先从均线来看,此时公司股价虽已站上5日线和10日线,但仍压在60日线与20日线下方;其次,MACD绿柱收敛说明下跌动能衰减,但对应DIF、DEA仍在零轴下方,中期空头结构没有反转;最后,RSI回到46附近尚未触及强势区,且9月18日收盘价105港元,仍位于BOLL带下半的弱势修复区,未形成强势上轨突破结构。
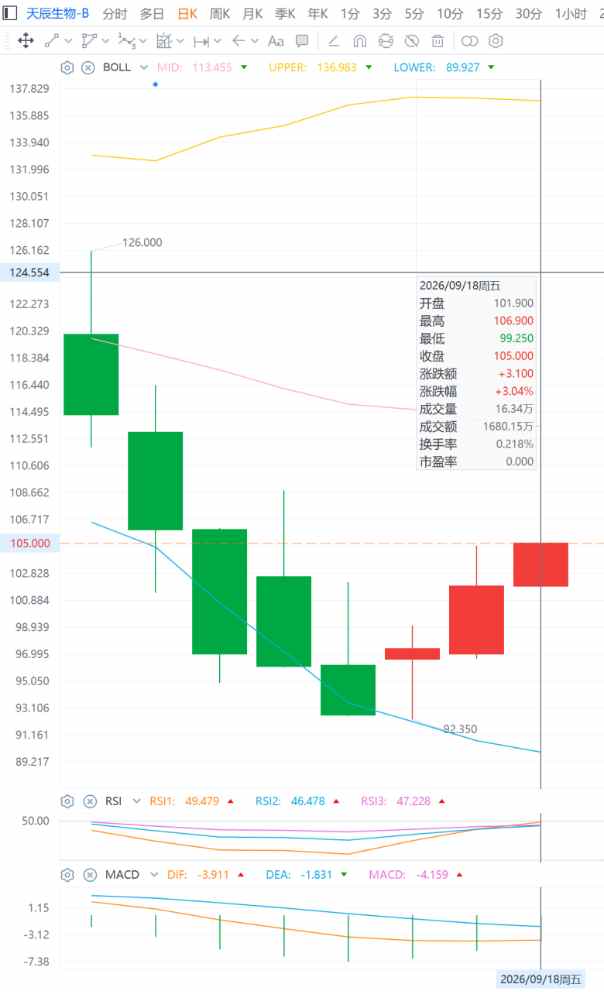
结合量能来说,9月18日,天辰生物场内股票成交量为16.34万股,不仅高于前一日表现,也高于其近5日10.94万股的日均成交量表现,这或说明当日并非单纯的无量反抽,而是有增量资金参与的低位回补行情。
但即便如此,天辰生物9月18日的成交量表现仍远低于9月7日的128.77万股和9月8日的81.78万股。也就是说,天辰生物当前的反弹量能只是看作是“修复级别”,还没到“反转级别”。
而在短线上有望驱动天辰生物股价从修复走向反转的重要催化因素,或在于其中报提及的核心品种LP-003的BLA审评进度。
据智通财经APP了解,今年8月20日,CDE官网显示,天辰生物自主研发的LP-003注射液上市申请正式获得受理,申报适应症为季节性过敏性鼻炎(SAR),这也是天辰生物首个冲刺商业化的1类创新生物药。
LP-003作为一款具有新型序列设计的抗IgE抗体,主要通过高亲和力结合血液和组织中的游离IgE,阻断其与高亲和力受体FcεRI的结合,从源头切断IgE介导的过敏级联反应。CSU II期头对头数据优于奥马珠单抗,则进一步强化了LP-003具备差异化潜力的逻辑。
从市场角度来看,过敏性鼻炎是鼻黏膜的非感染性慢性炎症,我国患者基数已突破2.46亿。尽管鼻用糖皮质激素和第二代抗组胺药是一线标准治疗,但仍有约60%的中重度患者面临疗效不佳的困境,因而临床存在巨大的未满足需求。
若顺利获批,LP-003将成为奥马珠单抗获批20余年来,全球首个上市的创新抗IgE抗体药物,直接撬动国内庞大的过敏疾病治疗市场。近期机构观点也强调LP-003具备BIC潜力,并表示公司2027年后收入弹性来自LP-003商业化。
而在二级市场层面,一旦确认LP-003获批上市,从临床资产变成商业化资产,则有望直接推动天辰生物从“零收入未盈利”到“商业化验证”的估值切换,进而加速其场内短线结构与量价表现的改善。


 扫码下载智通APP