

从中报业绩兑现后的股价回撤到冲高试盘,维亚生物(01873)即将迎来反弹时刻?
9月16日晚,诺和诺德和Anthropic达成一项合作,宣布用AI模型支持药物发现;就在同日,金斯瑞也宣布与礼来的AI/机器学习药物发现协作平台Lilly TuneLab达成合作。
密集的消息面利好让港股CRO/AI药物发现板块多个标的在9月17日出现集体异动,也直接抬升了市场对维亚生物(01873)AI CRO平台和CDMO商业化逻辑的风险偏好。
智通财经APP观察到,9月17日早盘,维亚生物股价在板块情绪共振下,开盘小幅高开约1.12%,并在40分钟内将股价快速拉升至最高1.46港元,涨幅最高达到8.55%。
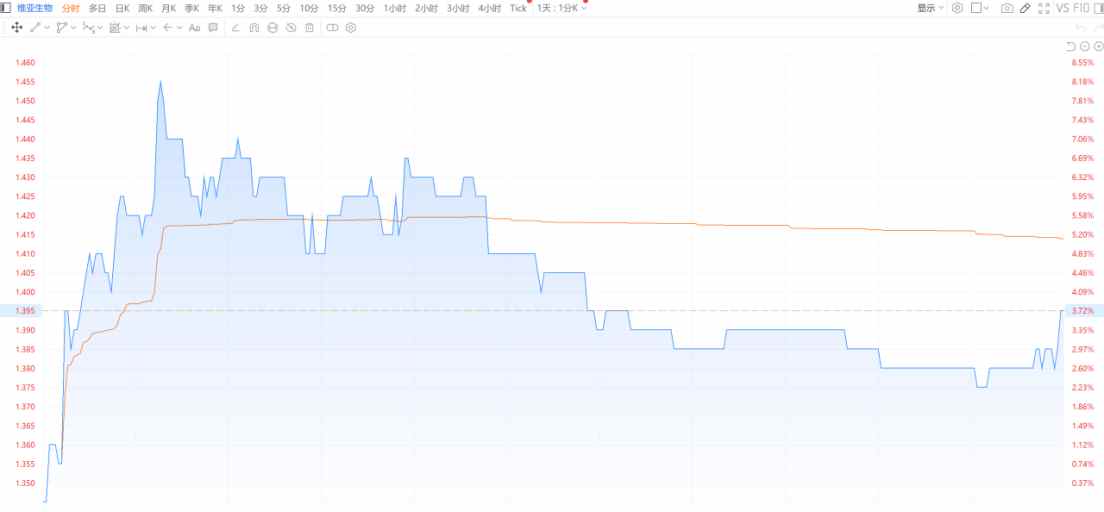
不过,维亚生物股价虽然在情绪资金抢筹推高下,在早盘出现明显涨幅,但其股价在触及前期压力位1.46港元后随即回落,让当日股价冲高成为一次对上方套牢盘的压力测试。
不过,此次试盘K线出现后,也让投资者对其后续能否出现确认反转的主升启动更加关注。
“仙人指路”形态出现?
8月26日盘后,维亚生物发布了其26H1财报,显示其当期收入实现10.07亿元,同比增加20.99%;但与此同时,公司对应净利润1.01亿元,同比减少32.1%。
虽然在财报披露后,招商证券在更新研报中依旧对维亚生物维持“强烈推荐”,并预计公司在2026-2028年收入约20.2/24.9/32.7亿元,经调整PE约8.5/6.4/4.5倍。
然而机构的预期并非已兑现事实。增收不增利的直观表现,以及因投资收益下降、外汇不利以及新业务研发费用增加导致利润下滑的原因,还是推动了维亚生物在二级市场交易逻辑从“预期交易”切回“利润兑现交易”,也由此带动其股价由前期的“加速冲顶”切换为“业绩兑现后的回撤修复”。
智通财经APP观察到,8月27日,维亚生物股价放量下跌8.01%,对应成交额放大至1830.2万港元,说明业绩落地后资金先选择兑现前期CDMO+AI预期。在此交易逻辑带动下,维亚生物股价在之后的区间最大回撤幅度一度达到19.50%。
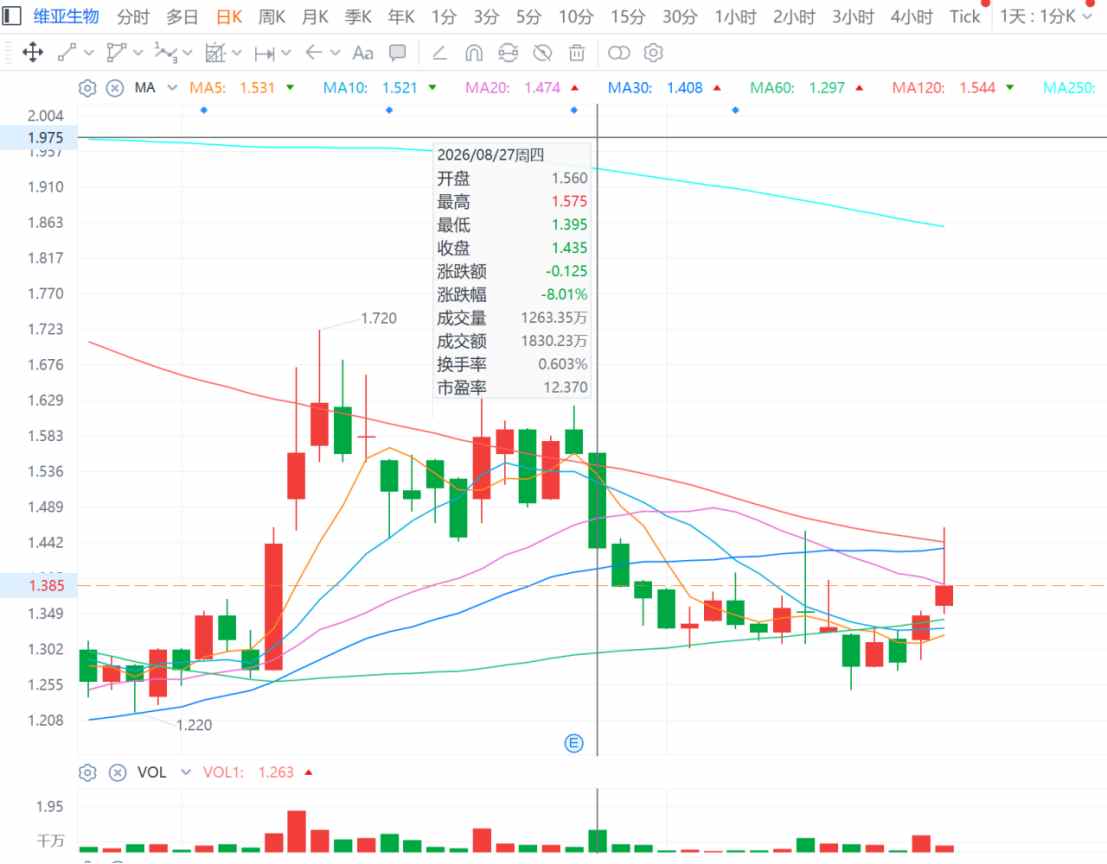
但从中报基本面来看,维亚生物的整体呈现出“收入端强,利润端弱”表现,因此8月27日至9月1日的“四连跌”本质上是市场先杀利润预期,但依旧认可其中长期的CDMO和AI方向。
9月11日,维亚生物股价探底,跌至盘中最低的1.28港元,也预示着其正式进入超跌区间。而在之后,维亚生物股价在BOLL下轨上方出现企稳,为其提供后续超跌修复的支撑。9月16日,在A股CXO概念看多情绪带动下,AH两地创新药/CXO板块出现了明显的风偏修复行情。
作为市值约30亿港元的小而美CDMO标的,维亚生物的多肽商业化、AI药物发现、CRO订单改善逻辑恰好匹配当日市场偏好的高弹性修复方向,因此尽管其在前期受利润端扰动被压制估值,但依旧获得了资金的超额配置,场内交易逻辑也开始转向其中长期收入端和订单端的边际改善。
在前一日放量承接的市场背景下,9月17日走出类似“仙人指路”长上影线形态的维亚生物,才获得了更多投资者关注。
然而,即使K线形似,维亚生物9月17日走出的也并非“仙人指路”形态。通常来说,标准仙人指路强调“主力试盘后暗中承接”,要求后续放量突破上影高点。
但从K线位置来看,维亚生物股价在9月16日放量反弹后,于次日顺势冲高至1.46港元,正好触及前期套牢压力区。这个位置属于下跌后的反弹压力测试,并非典型低位启动位,也未处于顺畅上升趋势中的中继位。
另外从量能表现来看,继9月16日放量之后,9月17日维亚生物日内成交额降至500万港元量级,且当日早盘冲高到1.46港元高点后也没有继续放量,并最终报收1.39港元,说明上攻资金承接不足。
因此,相比于“仙人指路”形态,9月17日维亚生物的表现更像是修复反弹中的冲高试盘。而从技术面角度来看,只有后续公司股价放量突破并站稳1.46港元的前期压力位,才能指引股价后续的上涨可能性,否则这根上影线或进一步明确维亚生物股价的短线压力。
何时实现确定性成长定价?
目前整个CRO行业,头部凭借资金、技术、客户资源和全球化布局的优势,率先走出行业低谷,实现业绩复苏。而中小CRO则面临订单不足、资金链紧张、人才流失等多重困境,生存空间被不断挤压。何以应对行业马太效应便成为维亚生物这类中小CRO企业思考的问题。
26H1财报显示,公司在报告期内收入同比增加20.99%,但增收不增利凸显。在整体净利润同比减少32.1%的同时,公司当期经调整非国际财务报告准则净利润1.28亿元,同比减少30.08%。与此同时,公司当期毛利率34.0%,较去年同期40.8%进一步下滑,主要受毛利增速不及营收增速及部分业务毛利率下降影响。
在当前外部环境震荡背景下,下游客户(尤其是海外客户)相当于服务价格更看重对服务质量(质控与合规、工艺质量、交付与供应稳健性等)、效率、产能位置等。在这些方面布局完善且交付经验丰富的服务商往往能逐步积累品牌效应,催生“强者恒强”的长期行业格局。
然而作为一家中小型CXO企业,在外部环境震荡背景下,其抗风险能力无疑成为影响其业绩稳健增长的重要因素。
分业务看,报告期内,维亚生物的CRO业务实现收入4.05亿元,同比下滑4.2%。不过,其子公司朗华制药承载的CDMO业务呈现出亮眼的高速增长,当期收入6.01亿元,同比增长47%,成为公司营收增长的核心引擎。
对于该业务收入大幅增长的原因,维亚生物则在财报中明确表示,主要受两项CDMO商业化项目所带动,其中一个多肽项目已进入了商业化生产备货阶段,收入快速放量并贡献增长;另外一个小分子项目已处于PPQ生产阶段,预计会在2027年实现商业化上市。这将共同为未来几年朗华收入的稳健增长奠定基础。
总的来看,维亚生物在此次中报显示出的关键信息在于公司主业基本盘没有恶化,且其CRO业务正在从传统结构生物学服务,向多肽、抗体、XDC、PROTAC、分子胶和AI驱动项目升级。
而在公司AI CRO能力方面,维亚生物已围绕新靶点、新机理、新分子形式构建了较为完善的AI CRO平台,并覆盖了FIC药物发现全流程。
财报显示公司CADD/AIDD累计参与项目已达228个、客户92家,AI 赋能项目贡献CRO收入约14.0%,新分子模态占比升至17.7%,公司预计全年CRO 收入增速将维持或高于当前水平。另外,公司的MARS多模态算法平台,尤其是Pep2MARS,在多肽、环肽和复杂大环化合物领域正形成技术壁垒;而公司与国际巨头合作推动AI驱动“干湿闭环”药物发现模式,也获得了有效验证。
目前来看,虽然维亚生物的AI CRO业务距离规模兑现仍有一定距离,但若后续出现MNC平台授权、大型合作或AI项目收入占比继续提升,其业务估值有望加速从CDMO逻辑扩展到AI制药平台逻辑,并获得来自市场投资者的确定性成长定价。


 扫码下载智通APP