

股债齐涨、原油一度破百、AI叙事再度接管科技股……美联储鹰派加息落地后,美股如今在定价什么?
智通财经APP获悉,美股在周四迎来了一场颇为痛快的反弹——尽管就在一天前,美联储刚刚完成了2023年7月以来的首次加息。
三大股指全线收高。标普500指数上涨1.1%,纳斯达克综合指数以1.7%的涨幅领跑,道琼斯工业平均指数上扬316点,涨幅0.6%。追踪中小盘股的罗素2000指数收涨0.5%。标普500的11个板块中有9个收于上涨区间,但驱动力高度集中在科技股——英伟达(NVDA.US)、亚马逊(AMZN.US)、微软(MSFT.US)、英特尔(INTC.US)和AMD(AMD.US)均录得显著涨幅。
“此前市场预判美联储加息,不少板块遭到重挫,如今资金开始回流,”康涅狄格州费尔菲尔德的Dakota Wealth高级投资组合经理Robert Pavlik表示,“而现在,不少投资者趁回调逢低买入。”
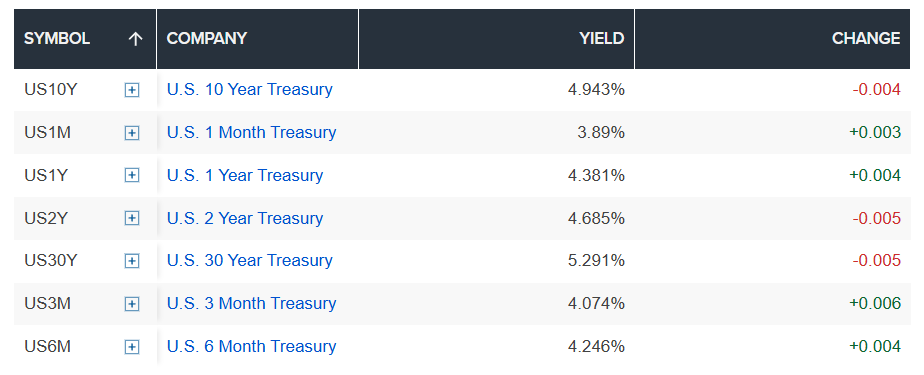
股票上涨的同时,债券也在涨——这种情况在美联储一次“鹰派”加息落地后并不多见。10年期美债收益率从周三触及的5.02%回落至最低4.93%,30年期收益率从5.36%降至5.27%。与此同时,美国原油一度跌破每桶100美元,为上周五以来首次。这些看似矛盾的好消息在同一时间出现,构成了一场关于“加息落地后市场在定价什么”的多重叙事。
油价退潮:地缘政治的定价在松动
本轮反弹最直接的外部推力来自原油市场的降温。
周四盘中,美国WTI原油一度跌破100美元关口,布伦特原油最低触及101美元——而就在两天前,布伦特还站在109美元上方。到收盘时,WTI的跌幅已有所收窄,仅下跌0.5%至101.91美元,布伦特下跌0.9%至104.82美元。
油价的两条下行线索在当天形成共振。其一,有报道称特朗普总统预计将在下周纽约联合国大会期间与海湾合作委员会六国领导人会晤,讨论伊朗战事的下一步行动。特朗普本人对记者表示,“希望我们正接近战争的尾声”。其二,沙特阿美正着手绕开被袭受损的东西向输油管道段,计划在数日内恢复约一半运力,即日输油200万至250万桶。全面修复预计耗时约六周,但“部分复产”的消息足以缓解市场对短期断供的最紧迫焦虑。
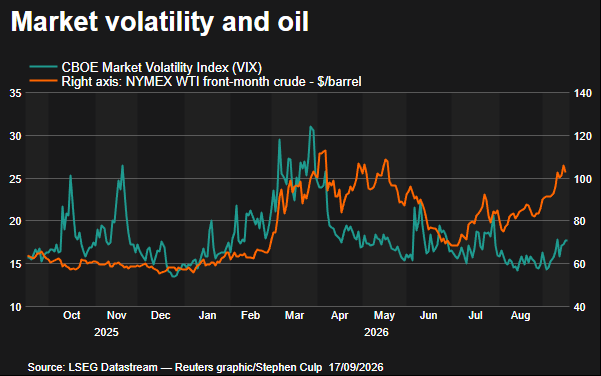
不过,油价的绝对水平仍然令人不安。今年以来,WTI和布伦特均累计上涨超过70%。美国零售汽油均价周四再涨7美分至每加仑4.43美元,柴油均价跳升8美分至6.39美元,较一个月前高出93美分。
Baird投资策略分析师Ross Mayfield将油价冲击形容为“全球经济当前面临的唯一重大逆风”,“当油价冲击持续这么久,它必然会渗透到整个经济的价格体系中去。但任何缓解——对消费者是利好,对企业也是利好,同时还可以让美联储不那么鹰派”。
美债收益率的“喘息”
债市的反应同样关键。在美联储加息、且点阵图暗示年内还有一次加息的背景下,美债收益率出现下滑,这似乎传递了一个微妙信号:宏观层面的不确定性降温令投资者感到安心,同时沃什周三的新闻发布会的鹰派倾向已被市场逐渐消化。
新上任的美联储主席凯文·沃什在其首次记者会上展现了一种被市场认可的“有克制的鹰派”姿态。Evercore ISI副董事长Krishna Guha对此评价道:“沃什的新闻发布会条理清晰、充满信心,在鹰派立场上保持一致,但又没有给人疯狂的感觉。”
ABN-AMRO经济学家Rogier Quaedvlieg则从另一个角度解读:沃什“顶住了特朗普政府的压力,通过兑现此前加息信号维护了美联储的信誉”。Northlight Asset Management首席投资官Chris Zaccarelli的措辞更为生动——“沃什穿针引线,拿捏得非常到位”。
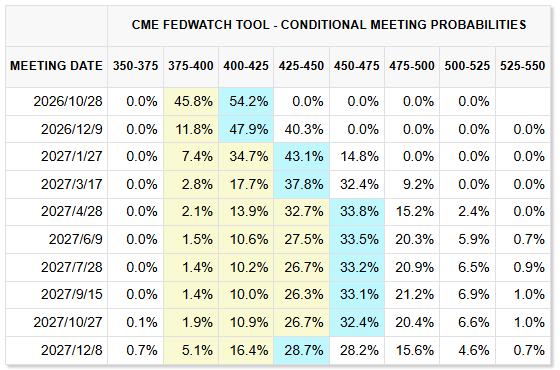
市场的定价也在快速调整。CME的FedWatch工具显示,交易员目前对10月会议再度加息25个基点的概率定价约为54%,而一周前这一数字仅为27%。换句话说,市场确实在逐步接受“加息周期尚未结束”这一现实,但接受的方式是温和的、有序的——而非恐慌性的。
海外债市也在配合这种情绪的缓和。英国央行周四选择维持利率在3.75%不变(以6比3的票数通过),同时出人意料地放弃了出售长期英国国债的计划,转而表示将持有2026至2034年到期的约2220亿英镑国债至到期。这一调整推动英国30年期国债收益率下降4个基点至5.82%,10年期下降至5.262%。
黄仁勋的“翻倍”预期:AI叙事的情绪修复
在宏观层面的利好之外,科技股的领涨还有一个更具体的催化剂——英伟达CEO黄仁勋在苏格兰一场由英国国王查尔斯三世召集的活动上表示,他预计公司明年的芯片销量将是今年的两倍。
“AI正在为不同行业和不同经济体带来巨大的价值贡献。你几乎可以在我们开展业务的每一个国家看到,人们都希望投资AI。”黄仁勋称。他同时指出,当前的瓶颈并非需求,而是英伟达将芯片生产出来的能力。
这一表态并非空穴来风。英伟达此前已预计,截至2028年1月结束的财年营收增速将达到约70%,营收规模约6730亿美元。而黄仁勋在去年秋季曾披露,公司在四个季度内交付了600万颗Blackwell GPU。此番“销量翻倍”的表述,进一步强化了市场对AI基础设施投资周期持续性的信心。
反弹还是反转?
周四的行情很容易让人产生一种“警报解除”的错觉。但几个因素值得警惕。
杰富瑞的策略研究提供了一个不那么令人安心的历史参照:首次加息后的一个月,标普500平均回报为负1.6%;三个月后平均回报为负4.2%,为各时期中表现最疲弱。
该行股票策略师Jane Gibbons表示:“回顾1983年以来标普500指数在加息周期期间的历史回报,加息并不利股市回报。”
华泰证券策略团队分析指出,9月加息落地后市场可能存在反弹诉求,但此类反弹的持续性和弹性均较为有限,理由是,本轮加息的性质已经发生变化:在就业数据超预期、中东冲突推升能源价格的背景下,加息已难以被定性为“预防式”操作,更多是对近期数据的被动应对,节奏上滞后于曲线的风险在上升。
摩根士丹利、摩根大通和高盛则持相对乐观的立场,认为当前市场已对政策转向有所定价,企业盈利和经济增长仍是支撑股市的主要因素,单次加息未必会改变本轮行情的中期方向。
高盛在一份研报中指出,高利率是股市的逆风,但不是终结牛市的力量。只要盈利增长保持强劲、企业资产负债表维持健康,美股牛市就有坚实的基础继续延续。
两种判断之间的张力,本质上取决于一个前置变量:油价在高位停留的时间。如果美伊冲突能在外交层面取得实质性进展——特朗普下周与海湾国家领导人的会晤是一个观察窗口——那么通胀预期可能回落,美联储的加息路径也将更为温和。反之,如果油价继续在每桶100美元以上徘徊,高利率从“风险情形”转为“基准情形”的过程将对估值形成持续压制。
三巫日叠加:周五市场面临流动性考验
但就今晚而言,华尔街正为可能出现的波动做好准备。周五美股将迎来季度性的“三巫日”,即股指期货、股指期权与个股期权三类合约同时到期。
据Bluekurtic Market Insights称,其历史表现可谓出了名地糟糕。追踪自2000年以来表现的数据显示出一个相当一致的趋势:自2012年以来,标普500指数在14次“三巫日”中有12次收跌。
在此期间仅有的两次例外分别出现在2017年和2025年,当时该指数勉强录得0.2%和0.5%的微弱涨幅。
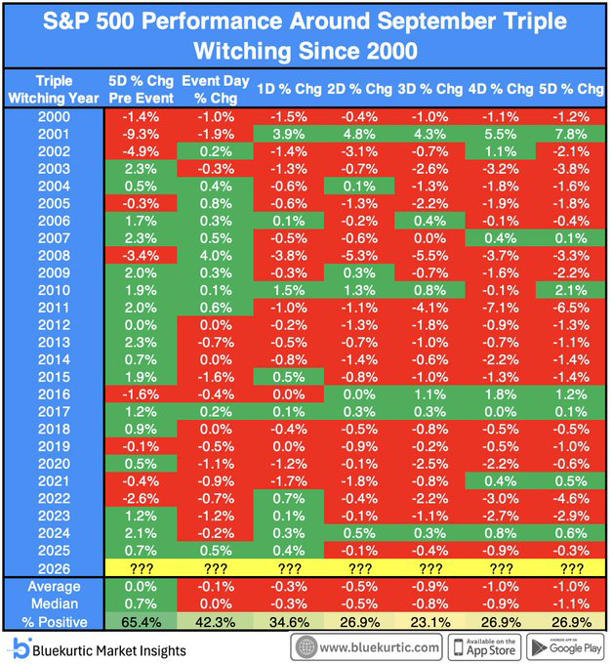
随着超过2万亿美元名义delta的期权集中到期,市场观察人士警告称,这一季度性流动性事件可能引发下行波动。
这一即将到来的到期事件,正值股市历年来表现最具挑战性的月份。尽管标普500指数迄今以异常平静的0.3%涨幅顶住了这些季节性逆风,但周五的大规模到期事件可能成为检验本月迄今走势的终极考验。


 扫码下载智通APP