

新股解读|“站在光里”VS激烈竞争,光模块公司纳真科技成色几何?
AI算力浪潮之下,光模块是这条产业链上确定性最强的环节之一。当英伟达的GPU被疯抢,数据中心之间的数据洪流必须靠光模块来承载——根据高盛预计,到2028年,全球光模块市场规模有望将达到1480亿美元。
在这样的背景下,海信集团旗下光通信主体纳真科技(09856)通过港交所聆讯,于9月14日至9月17日启动港股招股,花旗、中信证券联席保荐。智通财经APP了解到,纳真科技此次拟全球发售约1.72亿股H股,每股发售价32.96港元,每手100股,入场费约3329.24港元,预计于9月22日在港交所主板挂牌。另据市场消息,纳真科技已获券商借出155.45亿港元孖展,以公开集资额5.67亿港元计,超购26.42倍。
此次IPO,纳真科技引入24名基石投资者,包含春华投资基金、GBAHIL、CFTC Paragon SP、HK BVF I LPF、东方资产管理、广发基金、易方达、兆易创新、前海国际基金管理有限公司等海内外知名公司与机构,合计认购金额约3.4亿美元。
数通光模块“狂奔”与光芯片“爬坡”
招股书显示,纳真科技是一家成熟的光通信与光连接产品供应商,致力于光模块、光芯片及光网络终端的研发、制造与销售,为国内外客户提供服务。这家来自青岛的企业,按2025年全球光模块收入计排名全球第五、市占率4.0%,按中国光模块收入计排名第三、市占率10.1%,亦是全球少数同时拥有光模块与光芯片研发及量产能力的厂商。公司前身可追溯至2002年海信集团与归国科学家黄卫平团队共同创立的Ligent Tech,二十余年间内完成了从光模块封装到光芯片设计制造的能力闭环。
回望其财务轨迹,2023-2025年,纳真科技的收入从42.39亿元增至83.55亿元,三年复合增速高达40.4%,光环之下却藏着利润端的剧烈波动:净利润从2023年的2.16亿元跌至2024年的0.89亿元,又在2025年反弹至8.73亿元。值得注意的是,2025年的8.73亿元净利中,包含出售合营企业的一次性收益3.53亿元。
公司的毛利率同样随着盈利端的波动而受到影响,从2023年的20.6%降至2024年的17.4%,2025年回升至20.0%,2026年上半年进一步抬升至24.2%——这条V形曲线的驱动因素源自于高毛利的数通光模块占比提升、海外市场收入贡献增加。
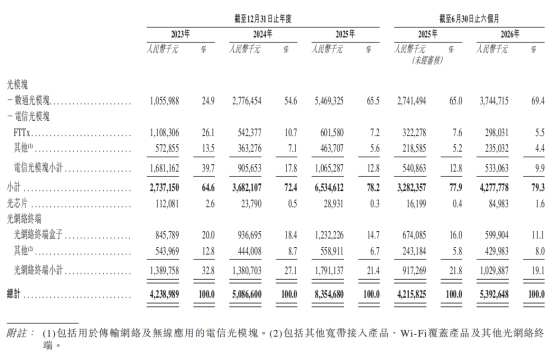
从业务结构上来看,纳真科技的增长引擎已经切换。数通光模块收入从2023年的10.56亿元,飙升至2024年的27.76亿元、2025年的54.69亿元,占总收入的比重从24.9%一路抬升至65.5%;2026年上半年,这一比例进一步升至69.4%,收入达37.45亿元,同比增长36.6%。这条曲线的背后,是AI训练与推理对高速光模块的高度需求。公司已批量生产800G光模块并交付1.6T产品,LPO光模块已量产,NPO与CPO技术正在研发,3.2T产品已在推进,产品迭代节奏跟上了全球第一梯队。
与此同时,曾经的起家业务正在退居配角。FTTx电信光模块收入从2023年的11.08亿元收缩至2025年的6.02亿元,占比从26.1%降至7.2%;光网络终端收入占比也从32.8%降至21.4%。一进一退之间,公司实际上完成了一次从“电信接入设备商”到“AI算力供应商”的身份转换。
放在行业格局里看,这一转换是必要的。数通光模块赛道上,中际旭创与新易盛牢牢占据全球前二,天孚通信、光迅科技等环伺其后,纳真科技4.0%的全球份额意味着它必须在大厂的夹缝中靠产品迭代速度与成本效率抢占市场份额,公司对AI资本开支周期的依赖度将大幅提高。
此外,被公司反复提及的光芯片,则是最具想象力的一块业务。作为光模块产业链上技术壁垒最高的环节,光芯片被视为纳真科技的核心战略资产。但落地到报表,这块业务过去几年却在亏损:对外销售收入从2023年的1.12亿元萎缩至2025年的0.29亿元,占比仅0.3%。而转机出现在2026年,随着75mWCW-DFB芯片从内部使用转向大规模对外销售,上半年光芯片收入回升至0.85亿元,毛利率也在大幅转正。
不过,当前光芯片板块现阶段对外市场化销售贡献有限,面对海外头部芯片厂商,高端EML等芯片产品仍然存在外部采购依赖,自研高端芯片大规模商业化落地仍需要时间。
“站在光里”,却并非高枕无虞
如果把GPU比作AI算力的心脏,光模块就是把血液输送到全身各处的血管。目前来看,血管的需求量,正在以超出所有人年初预期的速度膨胀。光模块这个藏在服务器机柜里的零部件,正在成为AI时代最确定的卖铲人。
近期,高盛发布了一份光模块行业研报,全线上调了2026年到2028年的全球出货量预测。上调幅度相当惊人:整体出货量预测上调21%、31%、31%,800G及以上产品上调31%、39%、36%,1.6T及以上产品上调29%、61%、50%。
高盛预计,2026年全球光模块市场规模680亿美元,2027年1310亿美元,2028年1480亿美元。其中800G及以上细分市场将以69%的复合年增速扩张,从今年的450亿美元长到2028年的1300亿美元。出货量上,2026年800G产品预计出货4500万只,1.6T出货3300万只,到2027年1.6T会翻倍增至7100万只,3.2T则在2027年和2028年分别放量到2300万和6800万只。
但高景气背后行业竞争环境日趋激烈,高速光模块赛道参与者持续扩产,产品价格伴随技术成熟逐步下行,技术路线上 LPO、NPO、CPO、XPO 多条技术路径并行,技术路线选择存在不确定性。
由此,之于纳真科技的未来,依然有两大细节需要谨慎看待。一方面,公司研发费用率从2023年的13.1%降至2025年的7.9%,2026年上半年仅5.9%。而在光模块技术以18到24个月为周期快速迭代的行业里,3.2T乃至CPO的军备竞赛中,研发强度与“技术领先”的迭代优势显然存在正比例相关,值得密切关注。
另外,公司的客户集中度节节攀升:前五大客户收入占比从2023年的55.8%升至2025年的70.2%,2026年上半年达71.8%。大客户订单托起了收入的高速增长,也把议价能力与单一客户波动的风险有所挂钩。此外,纳真科技的客户与供应商高度重叠,控股股东海信集团本身既是公司的重要供应商,部分年度来自“供应商即客户”的收入占比接近半数,因而公司的“独立行走”能力同样需要时间来检验。
整体来看,这家光通信厂商是当前赛道中少有的覆盖全产业链的标的,其成长性与AI算力的景气度高度绑定,既有技术壁垒与产能优势,也面临行业周期、技术迭代等多重挑战,其长期价值最终将取决于技术落地的效率、客户拓展的深度以及风险应对的能力。


 扫码下载智通APP